
Sepetinizde ürün bulunmuyor.
World in Brief: Amerikan bankalarının kazançları karışık; Kimberly Guilfoyle ABD’nin Yunanistan Büyükelçiliği görevinden istifa etti

Dr. Artunç Kocabalkan | BS Ekonomi | 13 Ekim 2026
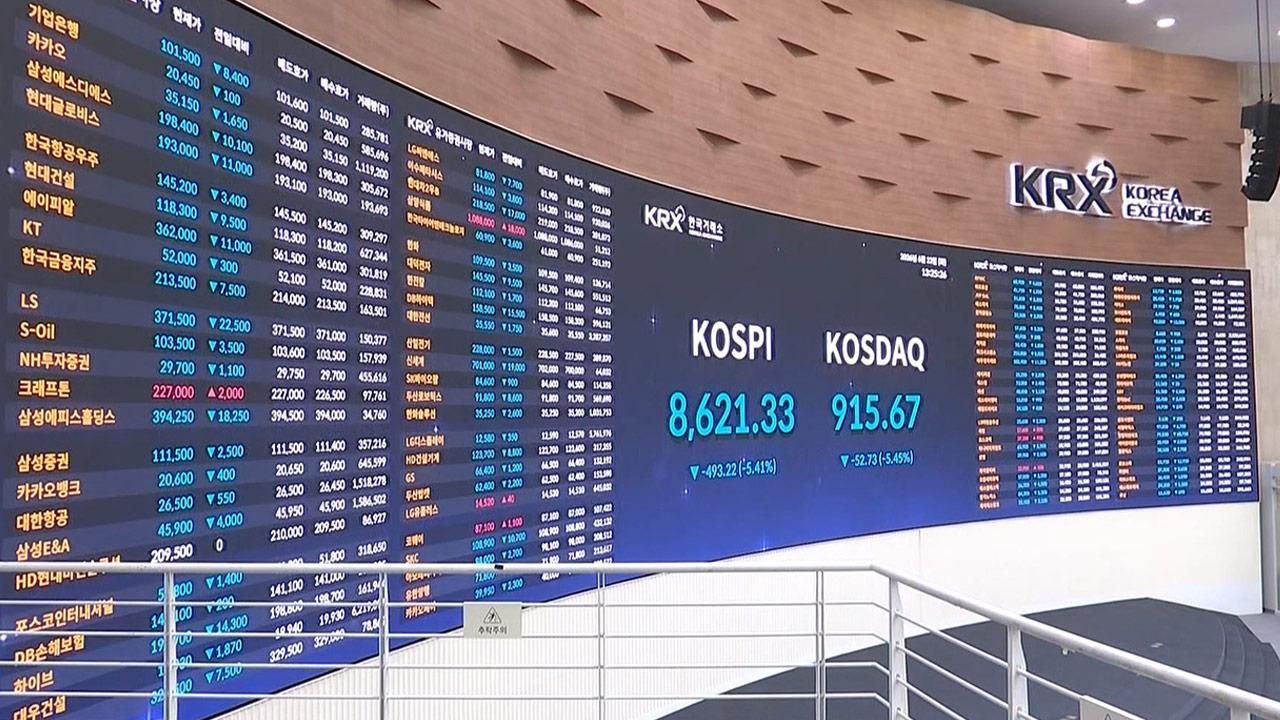
Güney Kore borsasında bir günde %7’yi aşan düşüş yaşanıyor. Samsung ve SK Hynix gibi dünyanın en önemli bellek çipi üreticilerinin hisseleri sert biçimde geriliyor. Aynı saatlerde Çinli teknoloji devi Tencent, en az 4,5 milyar dolarlık tahvil ihracına hazırlanıyor. IMF ise yapay zekâ yatırımlarının giderek daha fazla borçlanmayla finanse edilmesinin küresel finansal sistemde yeni kırılganlıklar oluşturabileceğini söylüyor.
Üç ayrı haber. Üç ayrı piyasa. Fakat aynı ekonomik mesele.
Teknolojik ilerleme ile o ilerlemenin yatırımcıya sağlayacağı getiri aynı şey değil.
Yapay zekânın ekonomiyi dönüştürme potansiyelini tartışmak başka, bu dönüşüm için yapılan yatırımların bugünkü fiyatlarını ve finansman maliyetlerini haklı çıkarıp çıkarmadığını tartışmak başka.
Bugün piyasalarda yaşananları bu ayrım üzerinden okumak gerekiyor.
13 Ekim’de Güney Kore KOSPI endeksindeki kayıp gün içinde %7,4’e ulaştı. Samsung Electronics yaklaşık %7,7, SK Hynix ise %8,8 geriledi. Japonya’da Nikkei endeksi %2,5 düşerken SoftBank hisseleri de sert satış baskısıyla karşılaştı.
Satışın tetikleyicilerinden biri Çinli ChangXin Memory Technologies’in (CXMT) bellek teknolojisindeki ilerlemesine ilişkin haberler.
Çinli üreticinin yeni nesil bellek teknolojisinde mesafe katetmesi, mevcut üreticilerin gelecekteki fiyatlama gücüne ilişkin beklentileri değiştirdi.
Burada önemli bir ekonomik çelişki var.
Daha ucuz ve daha güçlü çipler, yapay zekâ sistemlerinin yaygınlaşmasını hızlandırabilir. Veri merkezlerinin maliyetini düşürebilir. Daha fazla şirketin bu teknolojiyi kullanmasını sağlayabilir.
Fakat aynı gelişme, bugün yüksek kâr marjlarıyla çalışan çip üreticilerinin gelecekte daha düşük fiyatlarla satış yapmasına neden olabilir.
Tüketici için iyi olan bir gelişme, üreticinin hissedarı için aynı ölçüde iyi olmayabilir.
Üstelik Çinli şirketlerin teknolojik ilerleme açıklamaları ile büyük ölçekli, ticari olarak başarılı seri üretime geçmeleri arasında önemli bir fark bulunuyor.
Piyasa şu anda gerçekleşmiş bütün sonuçları değil, rekabet ihtimalini fiyatlıyor.
Çinli teknoloji şirketi Tencent’in en az 4,5 milyar dolar toplamayı hedeflediği tahvil ihracı, yapay zekâ yatırımlarının finansman boyutunu gösteriyor.
Şirketin 2026 yılının ilk yarısındaki sermaye harcamaları 96,3 milyar yuana ulaştı. Bir yıl önce aynı dönemde bu rakam 45,9 milyar yuandı.
Yani şirket yalnızca yeni yazılım geliştirmiyor. Veri merkezlerine, bilgi işlem kapasitesine ve teknolojik altyapıya büyük miktarda sermaye bağlıyor.
Tahvil ihracının ilk fiyatlama göstergeleri de dikkat çekici.
On yıllık dolar tahvilleri için ABD Hazine tahvillerinin yaklaşık 115 baz puan, yirmi yıllık tahviller için 140 baz puan üzerinde getiri öngörülüyor.
Bu oranlar nihai ihraç koşulları değil. Ancak finansman maliyetinin nasıl belirlendiğini gösteriyor.
Bir şirket veri merkezi yatırımını bugün yapıyor. Finansman maliyetini bugünden üstleniyor. O yatırımın yaratacağı gelir ise gelecekte ortaya çıkacak.
Beklenen gelir büyümesi gerçekleşirse yatırım başarılı olabilir.
Ancak teknoloji hızla ucuzlar, rekabet artar veya müşteriler beklenen harcamayı yapmazsa yatırımın ekonomik getirisi düşebilir.
Borç veren yatırımcı açısından ise önemli olan yalnızca şirketin teknolojik başarısı değil, borcun zamanında geri ödenmesidir.
Yapay zekâ ekonomisinde teknoloji riski ile kredi riski giderek birbirine bağlanıyor.
IMF’nin 13 Ekim’de gündeme gelen Küresel Finansal İstikrar Raporu, yüksek varlık değerlemeleri, borçlanma ve finansal sistemin birbirine bağlı yapısına dikkat çekiyor.
Yapay zekâ yatırımlarının beklenen kârlılığı yaratamaması, yalnızca teknoloji hisselerinde bir düzeltmeye neden olmayabilir.
Tahvil yatırımcıları, kredi sağlayıcılar, yatırım fonları ve kaldıraç kullanan finansal kuruluşlar da etkilenebilir.
Burada finansal sistemin temel mekanizması devreye giriyor.
Bir varlığın fiyatı düştüğünde, o varlığı borçla satın alan yatırımcı daha fazla teminat göstermek zorunda kalabilir. Teminat sağlayamazsa pozisyonunu kapatır. Bu satış diğer varlıkların fiyatlarını da etkileyebilir.
Başlangıçta belirli bir sektöre ait olan sorun, finansman bağlantıları nedeniyle daha geniş bir piyasa hareketine dönüşebilir.
Bu bir kriz tahmini değil; IMF’nin dikkat çektiği risk aktarım mekanizması.
Yapay zekâya yapılan yatırımların önemli bir bölümü gerçekten ekonomik değer yaratabilir. Ancak bu, her projenin ve her finansman modelinin başarılı olacağı anlamına gelmez.
Japonya, küresel teknoloji yatırımlarının finansmanında ve enerji ekonomisinde önemli bir ülke.
Japon şirketleri yapay zekâ yatırım zincirinde doğrudan yer alıyor. Aynı zamanda yen, küresel finans piyasalarında uzun yıllardır önemli bir fonlama para birimi.
Japonya’da faizlerin yükselmesi, yen üzerinden borçlanarak başka varlıklara yatırım yapanların maliyetini değiştirebilir.
Üstelik Japonya’nın enerji ithalatında Orta Doğu’ya bağımlılığı yüksek.
Hürmüz Boğazı’ndaki güvenlik riskleri, Japonya’nın enerji ithalat maliyetini ve dolayısıyla enflasyon görünümünü etkiliyor.
Bu nedenle teknoloji hisselerindeki satış, enerji fiyatları ve Japon para politikası birbirinden tamamen bağımsız değil.
Yapay zekâ yatırımları daha fazla elektrik ve altyapı gerektirirken enerji maliyetlerinin yüksek kalması, projelerin beklenen kârlılığını da etkileyebilir.
Küresel ekonomide enerji maliyetlerinin yönü hâlâ jeopolitik gelişmelere bağlı.
ABD’nin Rus dizeline ilişkin yaptırım istisnası, belirli ticari işlemlerin önünü açabilecek bir düzenleme. Ancak izin verilmiş olmasıyla fiziksel sevkiyatın gerçekleşmesi aynı şey değil.
Benzer şekilde Rusya-Ukrayna enerji ateşkesine ilişkin açıklamalarla karşılıklı kabul edilmiş ve sahada uygulanmış bir anlaşma birbirinden ayrılmalı.
Hürmüz’deki güvenlik riskleri ise petrol ve LNG taşımacılığının maliyetini etkileyebilir.
Petrol fiyatı düşse bile navlun ve sigorta maliyetleri yüksek kalırsa ithalatçı ülkelerin toplam enerji faturası aynı hızla gerilemeyebilir.
Bu durum enflasyonun beklenenden daha kalıcı olmasına yol açabilir.
Yüksek enflasyon ise merkez bankalarının faizleri düşürme alanını sınırlar.
Böylece enerji güvenliği, tahvil faizleri ve teknoloji yatırımlarının finansmanı aynı ekonomik zincirin parçaları haline gelir.
Türkiye açısından ilk aktarım kanalı küresel risk iştahı.
Asya teknoloji hisselerindeki sert satış küresel portföylerde risk azaltma eğilimine dönüşürse gelişen ülke varlıkları da etkilenebilir.
İkinci kanal enerji maliyetleri.
Petrol ve doğal gaz fiyatlarının yüksek seyretmesi Türkiye’nin ithalat faturası, cari denge ve enflasyon beklentileri açısından önemli.
Üçüncü kanal ise finansman maliyeti.
ABD tahvil faizlerinin yüksek kalması, gelişen ülke varlıklarının beklenen getirisini ve sermaye akımlarını etkileyebilir.
Türkiye’de fon tasfiyesi ve piyasa likiditesine ilişkin belirsizlikler de bu küresel koşullarla birlikte değerlendirilmek zorunda.
BIST’te şirket seçimi yaparken yalnızca ucuz görünen çarpanlara bakmak yeterli değil. Likidite, bilanço kalitesi, finansman ihtiyacı ve satış baskısına dayanıklılık da önemli.
Ekonomi tarihinde teknolojik ilerlemeler büyük verimlilik artışları yarattı.
Demiryolları, elektrik, otomobil, internet ve mobil iletişim üretim biçimlerini değiştirdi.
Ancak bu dönüşümlerin her aşamasında yatırım yapan bütün şirketler ayakta kalmadı. Bütün yatırımcılar da aynı getiriyi elde etmedi.
Bugün yapay zekâda yaşanan dönüşümün ekonomik önemi büyük olabilir.
Fakat bir teknolojinin geleceği parlak diye, o teknolojiye yapılan her yatırımın bugünkü fiyatı doğru olmak zorunda değil.
Çin’in çip rekabeti üreticilerin kâr marjlarını, Tencent’in tahvil ihracı finansman maliyetlerini, IMF’nin uyarısı ise bu yatırımların finansal sistemle bağlantısını gündeme getiriyor.
Önümüzdeki dönemde yatırımcıların yalnızca teknoloji şirketlerinin gelir büyümesini değil, sermaye harcamalarını, serbest nakit akışlarını, borçlarını ve rekabet karşısındaki fiyatlama güçlerini de izlemesi gerekecek.
Yapay zekâ ekonomiyi değiştirebilir. Bu değişimden kimin ne kadar para kazanacağını ise teknoloji kadar sermayenin maliyeti belirleyecek.
Dr. Artunç Kocabalkan — BS Ekonomi
Bu yazı eğitim ve bilgilendirme amaçlıdır. Yatırım tavsiyesi değildir.