
Sepetinizde ürün bulunmuyor.
World in Brief: Amerikan bankalarının kazançları karışık; Kimberly Guilfoyle ABD’nin Yunanistan Büyükelçiliği görevinden istifa etti
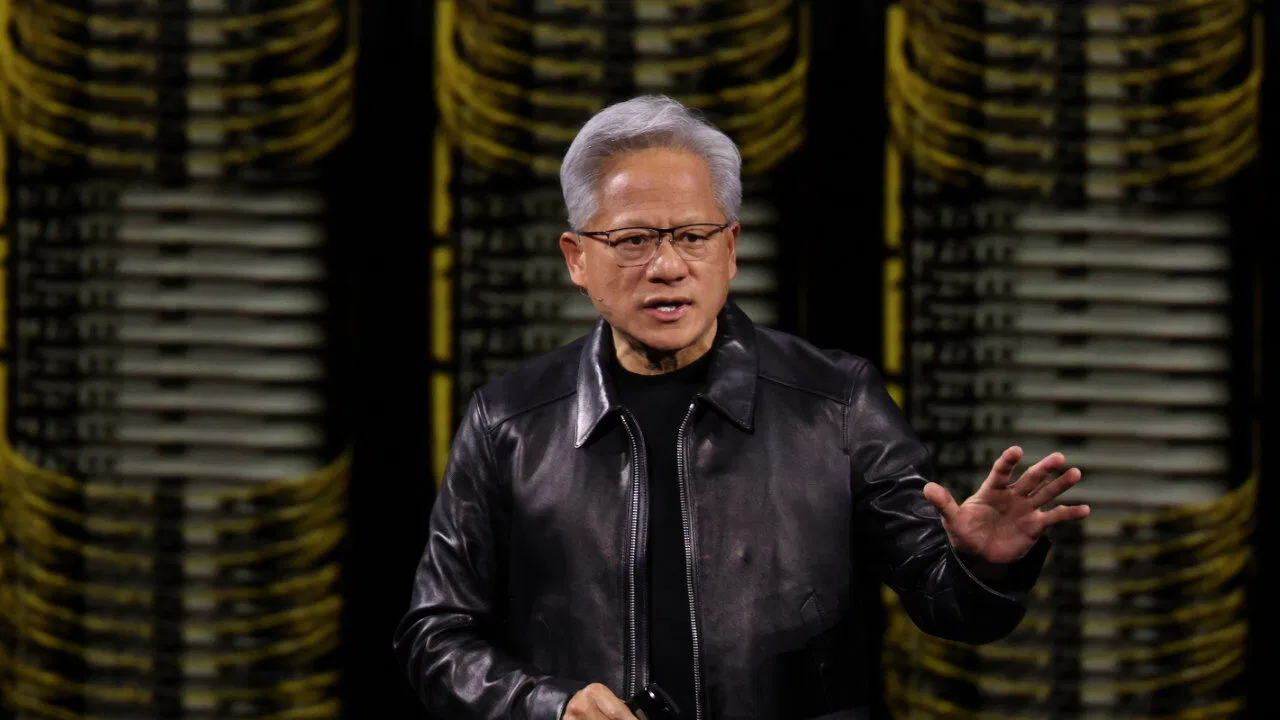

Nvidia yönetim kurulu, CEO Jensen Huang’ın yabancı bir istihbarat operasyonunun hedefi olduğuna dair iddialar üzerine inceleme başlatıldığını duyurdu. Huang, ABD’li yetkililerin Çin ajanı olduğunu belirttiği bir kadınla evlilik dışı ilişki yaşadığını itiraf etti. Mikroçip devi, ulusal güvenliğin ya da şirkete ait ticari sırların tehlikeye girdiğine dair herhangi bir bulguya rastlanmadığını açıkladı.
Donald Trump, nükleer program ve Hürmüz Boğazı’na ilişkin müzakerelerde ilerleme sağlanması şartıyla İran’a yönelik yeni bir saldırı dalgası emri verme ihtimalinin “son derece düşük” olduğunu ifade etti. CNN’e konuşan Trump, Tahran’ın “güçlü bir anlaşmaya” imza atması halinde yeni askeri müdahalelere gerek kalmayacağını belirtti. Kamuoyunda tepki çeken savaşın Kongre ara seçimlerinde Cumhuriyetçi adaylar için ciddi bir yük haline gelmesi, seçim sonrası saldırıların yeniden başlayacağı beklentisini yükseltmişti.
Mısır’da meydana gelen tren kazasında en az 7 kişi hayatını kaybetti, 100’den fazla kişi yaralandı. Yetkililer, Giza’dan Feyyum’a gitmekte olan bir trenin hat üzerinde duran başka bir trene arkadan çarptığını bildirirken, kazanın nedeni henüz açıklanmadı. Bakım ve denetim eksiklikleri nedeniyle demiryolu facialarının sıkça yaşandığı ülkede, Ulaştırma Bakanı için istifa çağrıları yükseliyor.
Yemen’deki Husi milislerinin, Suudi Arabistan’ın devlete ait petrol şirketi Saudi Aramco’nun Riyad’daki merkez binasına düzenlenen saldırının arkasında olduğu tahmin ediliyor. Suudi yetkililer, hava savunma sistemlerince imha edilen füzelerin enkazı nedeniyle binada hafif hasar oluştuğunu ve yaralanan bulunmadığını bildirdi. İran destekli milislerin kritik hedefleri vurma kapasitesi, Veliaht Prens Muhammed bin Selman üzerinde ağır bir baskı oluşturuyor. Aramco’yu kuşatma altına alan Husiler; boru hatlarını, petrol sahalarını ve genel merkez binalarını hedef almaya devam ediyor.
İran, Ocak ayındaki rejim karşıtı protestolara katıldıkları gerekçesiyle idam cezasına çarptırılan üç kişinin infazını gerçekleştirdi. Silah ve molotofkokteyli kullanmak, kamu altyapısına saldırmak ve ABD ile İsrail’den talimat almakla suçlanan göstericilerin yanı sıra, Tahran yönetimi son aylarda protestolarla bağlantılı çok sayıda infaz kararına imza attı. İslami Rejim, ülke genelindeki ayaklanmaları binlerce göstericiyi kitleler halinde katlederek bastırmıştı.
Senegal açıklarında göçmenleri taşıyan bir teknenin batması sonucu en az 21 kişi yaşamını yitirdi. Arama kurtarma ekipleri bir kişiyi sağ olarak kurtarırken, kayıpları arama çalışmaları sürüyor. Batı Afrika’dan İspanya’ya bağlı Kanarya Adaları’na ulaşmaya çalışırken boğulanların sayısı bu yıl yüzlerle ifade ediliyor. Son aylarda yaşanan yoğun göç akınının ardından adalar grubuna bağlı El Hierro’da Cumartesi günü olağanüstü hal ilan edilmişti.
Belaruslu ve Ukraynalı siber korsanlar, Rusya istatistik kurumu Rosstat’ın ölüm belgesi verilerine dayanarak Ukrayna savaşında yaklaşık 400 bin Rus askerinin hayatını kaybettiğini ileri sürdü. Gerçek kayıp sayısının bu tablonun da üzerinde olabileceğini belirten siber grup, verileri sızdırılan kayıtlardan elde ettiklerini duyurdu. Kremlin, cephedeki zayiatın boyutunu gizlemek amacıyla resmi veri paylaşımını neredeyse tamamen durdurmuş durumda.
Günün Göstergesi: 0,8 – 0,9. Savaş öncesinde 1,2 seviyesinde olan Ukrayna’daki kadın başına doğum oranı, çatışmaların etkisiyle bu seviyeye geriledi. Ülkenin karşı karşıya olduğu derin demografik krizi mercek altına aldık.
BS Ekonomi | 9 Kasım 2026 Pazartesi
Dr. Artunç Kocabalkan
Geçtiğimiz hafta dünya piyasalarında yaşanan satışlar, yatırımcıların bir süredir ertelediği önemli bir tartışmayı yeniden gündeme taşıdı: Yapay zekâya yapılan devasa yatırımlar, şirketlerin gelecekte elde edeceği kazançlarla ne ölçüde karşılanabilecek?
Yeni haftaya Asya piyasalarındaki toparlanmayla başlıyoruz. Ancak fiyatların yeniden yükselmesi, geçen hafta ortaya çıkan bütün risklerin ortadan kalktığı anlamına gelmiyor.
Bugün dolar/TL’den altına, petrol ve tahvillerden Borsa İstanbul’a, Nasdaq’tan Bitcoin’e kadar geniş bir çerçevede piyasaları değerlendireceğiz.
Bir tarafta şirket kârları ve değerlemeler, diğer tarafta faizler, enflasyon, jeopolitik gelişmeler ve yatırımcı davranışları var.
Bunların hepsi aynı portföyün içinde birbiriyle ilişki kuruyor.
9 Kasım sabahı uluslararası piyasa haberlerinde Japonya Nikkei endeksinde yaklaşık %3,5, MSCI Asya-Pasifik endeksinde yaklaşık %2 yükseliş bildirildi. Tayvan piyasasında ise toparlanma daha güçlüydü.
ABD S&P 500 vadeli işlemlerinde de yaklaşık %0,6’lık yükseliş görülüyordu.
Bu rakamlar sabah haberlerindeki gözlemlerdir; gün sonu kapanışları değildir.
Geçtiğimiz hafta teknoloji hisselerindeki satışların ardından gelen bu hareket önemli. Fakat yükselişin niteliğini doğru değerlendirmemiz gerekiyor.
Bir piyasa sert düştükten sonra alıcıların geri dönmesi doğaldır. Bunun kalıcı bir yükselişin başlangıcı olup olmadığını anlamak için fiyatların yanında işlem hacmini, şirket kârlarını, tahvil faizlerini ve yatırımcı pozisyonlarını da incelemeliyiz.
Özellikle yarı iletken sektöründe uzun vadeli büyüme beklentileri güçlü kalabilir. Buna karşılık çok yüksek değerlemeler, en küçük hayal kırıklığında sert fiyat hareketlerine neden olabilir.
Yapay zekâ teknolojisinin başarılı olmasıyla yapay zekâ hisselerinin her fiyat seviyesinde iyi yatırım olması birbirinden farklı konulardır.
30 Ekim ile 6 Kasım arasındaki haftaya ilişkin önceki çalışma referanslarımızda SPY yaklaşık %2,70, Nasdaq-100 ETF’si QQQ ise yaklaşık %4,98 gerilemişti.
Bu oranlar temettü uyumlu toplam getiri serisiyle yeniden doğrulanmayı bekliyor.
Teknoloji ağırlıklı endekslerdeki daha sert satış, yatırımcıların büyüme şirketlerine ilişkin risk değerlendirmelerini yeniden gözden geçirdiğini gösteren önemli bir işaret.
Burada ABD tahvil piyasası da belirleyici.
On yıllık tahvil getirisinin yükselmesi, özellikle gelecekte yüksek kâr üretmesi beklenen şirketlerin bugünkü değerini etkileyebilir. Çünkü gelecekteki nakit akımlarının bugünkü değere indirgenmesinde kullanılan iskonto oranı değişir.
Bu yüzden yalnızca Nvidia, Microsoft veya Nasdaq fiyatına bakmak yeterli değil.
ABD iki yıllık tahvil getirisi para politikası beklentilerini, on yıllık getiri ise büyüme, enflasyon ve uzun vadeli finansman koşullarını anlamamıza yardımcı olur.
Dolar endeksi ve reel faizler de altın, gelişmekte olan ülke varlıkları ve küresel sermaye akımları açısından önemlidir.
Yeni haftada bu göstergeleri birlikte değerlendireceğiz.
Bu haftanın temel gündemlerinden biri ABD enflasyonu.
Resmî veri takvimine göre 10 Kasım Salı günü saat 16.30’da, Türkiye saatiyle, ABD tüketici enflasyonu açıklanması bekleniyor. 13 Kasım Cuma günü ise üretici fiyatları gündemde.
Enflasyonun beklentilerin üzerinde gelmesi, faiz indirimi beklentilerini zayıflatabilir.
Beklentilerden düşük bir gerçekleşme ise tahvil getirilerinde gevşeme ve büyüme hisselerinde toparlanma ihtimalini destekleyebilir.
Ancak tek bir ekonomik verinin bütün piyasalarda aynı yönde hareket yaratacağını varsayamayız.
Verinin beklentiye göre sürprizi, önceki verilerdeki revizyonlar, ücret gelişmeleri ve Fed üyelerinin açıklamaları birlikte değerlendirilmelidir.
Bizim yayın masasında önemli olan verinin yalnızca açıklanması değil, piyasanın o veriye nasıl tepki verdiğidir.
Petrol piyasasında yaklaşık 98 dolar çevresindeki fiyatlamalar, enerji maliyetlerinin küresel ekonomi açısından önemini koruduğunu gösteriyor.
Petrolü değerlendirirken arz ve talep kadar jeopolitik risk primini de hesaba katmak gerekiyor.
Orta Doğu’daki gelişmeler, üretici ülkelerin kararları, Çin’in talebi ve küresel büyüme beklentileri Brent ile WTI fiyatlarını etkileyebilir.
Petrolün yükselmesi bazı enerji şirketlerini desteklerken ulaşım, sanayi ve tüketici enflasyonu açısından maliyet yaratabilir.
Altın tarafında ise yaklaşık 4.075 dolar çevresindeki önceki sabah referansını izliyoruz.
Altın yalnızca jeopolitik risklere tepki veren bir varlık değil. Reel faizler, doların uluslararası değeri, merkez bankalarının rezerv tercihleri ve yatırımcıların portföy koruma ihtiyacı da fiyat üzerinde etkili.
Altının yükselmesiyle altın pozisyonunu büyütmenin aynı karar olmadığını hatırlatmak isterim.
Portföydeki mevcut ağırlık, risk bütçesi ve diğer varlıklarla ilişkisi en az fiyat kadar önemli.
Türkiye’de yeni haftaya girerken para politikası ve sermaye piyasalarındaki güven başlıkları ön planda.
12 Kasım’da yayımlanması planlanan TCMB Enflasyon Raporu, yalnızca enflasyon tahminleri açısından değil, para politikasının gelecekteki seyrine ilişkin iletişim açısından da önemli.
Enflasyon beklentilerinin nasıl değiştiği, iç talep, kredi koşulları, döviz kuru geçişkenliği ve hizmet enflasyonu gibi başlıkları dikkatle değerlendirmek gerekiyor.
Borsa İstanbul tarafında ise şirket bilançoları, bankaların kârlılığı, holding iskontoları, likidite ve yabancı yatırımcı ilgisi öne çıkıyor.
Fakat sermaye piyasalarındaki fon krizi ayrı bir dikkat gerektiriyor.
Yatırım fonlarının yüksek geçmiş getirileri, gelecekte aynı performansın devam edeceğinin garantisi değildir.
Fonun hangi varlıklara yatırım yaptığı, bu varlıkların nasıl değerlendiği, portföyün ne kadar likit olduğu ve yatırımcının gerektiğinde parasına hangi koşullarda ulaşabileceği temel sorularımız arasında olmalı.
SPK kararları, fon tasfiyeleri, yatırımcı hakları ve olası düzenleyici gelişmeler bu nedenle yayın masamızın sürekli gündeminde.
Burada bir fonun yüksek getiri sağlamasıyla yatırımcının parasını güvenli ve zamanında geri alabilmesi arasında önemli bir fark var.
Türkiye’deki seçim gündeminde ise siyasi açıklamalarla resmî seçim takvimini birbirinden ayıracağız. Doğrulanmamış takvim değişikliklerini gerçekleşmiş karar gibi değerlendirmeyeceğiz.
30 Eylül’de oluşturduğumuz on bir hisselik BIST model portföyümüzde AKBNK, BIMAS, KCHOL, TCELL, TTKOM, GARAN, MPARK, SAHOL, TUPRS, MGROS ve MAVI bulunuyor.
Yaklaşık eşit ağırlıklı bu yapıda banka, holding, iletişim, perakende, enerji ve sağlık sektörlerini birlikte izliyoruz.
ASTOR, YEOTK ve GLRMK ise izleme listesinde.
Model portföyü yalnızca hisselerin fiyat performansına göre değerlendirmiyoruz.
Şirketlerin ileriye dönük kârlılıkları, faaliyet kârları, özkaynak getirileri, borçlulukları, bilanço revizyonları ve piyasa içindeki göreli güçleri birlikte değerlendirilmeli.
Fon kaynaklı likidite sorunları ve işlem kısıtları da değerlendirmede önemli.
Bu sabah yeni bir portföy değişikliği yapmıyoruz.
Global yatırım tarafında çeşitlendirme kavramını biraz daha dikkatli ele almak gerekiyor.
Bir yatırımcı SPY, QQQ ve SMH aldığında üç farklı yatırım aracına sahip olur.
Ancak bu üç aracın içindeki şirketlerin bir bölümü aynı olabilir. Böylece yatırımcı farkında olmadan teknoloji sektörüne düşündüğünden daha fazla ağırlık vermiş olabilir.
Portföyümüzü değerlendirirken yalnızca fon isimlerini değil, altta yatan şirketleri ve ekonomik riskleri de inceliyoruz.
Geniş piyasa ETF’leri, sektör ETF’leri, altın, kısa vadeli tahvil araçları ve seçilmiş şirket hisseleri farklı görevler üstlenebilir.
Bir varlık büyüme potansiyeli sağlarken diğeri dalgalanmayı azaltabilir. Nakit ise uygun fiyatı bekleme esnekliği sunabilir.
Bu nedenle portföyün haftalık getirisini SPY ve QQQ ile karşılaştırırken riskini, nakit ağırlığını ve sektör yoğunlaşmasını da değerlendirmemiz gerekiyor.
Kesinleşmemiş portföy getirilerini gerçekleşmiş performans olarak sunmuyoruz.
Dünya piyasalarında bir başka önemli başlık da kalabalık pozisyonlar.
Ekim ayı Bank of America fon yöneticileri anketinde yarı iletkenlerde uzun pozisyon, ABD tahvillerinde kısa pozisyon ve büyük teknoloji şirketlerinde uzun pozisyon öne çıkmıştı.
Bu anketin referans oranları sırasıyla %45, %27 ve %16 olarak kaydedilmişti.
Bunlar yatırımcıların en kalabalık gördüğü işlemlere ilişkin algı oranlarıdır; fonların gerçek yatırım ağırlıkları değildir.
Kalabalık işlemler, özellikle beklentilerin tersine gelişen haberlerde hızlı çözülme riski taşır.
Ancak bir işlemin kalabalık olması, mutlaka ters yönde pozisyon alınması gerektiğini göstermez.
Önemli olan pozisyonun büyüklüğü, yatırımcıların ne kadar kaldıraç kullandığı, yeni para girişleri ve fiyatın hangi gelişmeye tepki verdiğidir.
Bu nedenle CFTC pozisyon raporları, vadeli işlem açık pozisyonları, ETF akımları ve opsiyon piyasasını birlikte değerlendirmek gerekir.
Kripto piyasasını yalnızca Bitcoin fiyatıyla değerlendirmek giderek daha yetersiz hale geliyor.
Bitcoin, Ethereum, Solana ve Chainlink farklı kullanım alanları ve ekonomik yapılara sahip.
Bitcoin’in kurumsal yatırım talebi ve spot ETF akımları, Ethereum’un ağ faaliyetleri ve staking yapısı, Solana’nın işlem ekonomisi ve Chainlink’in oracle altyapısı farklı kriterlerle incelenmeli.
Bir tokenın fiyatının yükselmesi, projenin ekonomik değerinin aynı oranda arttığını kanıtlamaz.
Token arzı, kilit açılış takvimi, dolaşımdaki arz, toplam seyreltilmiş değerleme, ağ gelirleri ve gerçek kullanıcı faaliyetleri önemlidir.
Özellikle kaldıraçlı işlemler, stablecoin rezerv riskleri, saklama ve karşı taraf sorunları ile düzenleyici gelişmeler ayrı risk başlıklarıdır.
Bu sabah doğrulanmış güncel fiyat ve işlem verileri bulunmadığından kripto portföyünde yeni bir alım veya satım kararı üretmiyoruz.
Vadeli işlemlerde yalnızca fiyatın hangi yönde hareket ettiğiyle ilgilenemeyiz.
Dolar/TL vadeli işlemlerinde spot kur, vadeli fiyat, faiz farkı, teminat maliyeti ve kontratın vadesi birlikte değerlendirilmelidir.
Altın vadeli işlemlerinde ise kontrat büyüklüğü, fiyatın hangi para biriminden kote edildiği, teminat gereksinimi ve uzlaşma fiyatı belirleyicidir.
Önceki dolar/TL kısa ve altın uzun pozisyon referanslarımız broker kayıtlarıyla henüz doğrulanmadı.
Bu nedenle gerçekleşmiş kâr, zarar veya kesin teminat getirisi açıklamıyoruz.
İyi bir işlem yalnızca doğru yönde açılmış işlem değildir. Taşıma maliyeti, likidite, risk limiti ve çıkış planı da sonuç üzerinde etkilidir.
Yeni yatırımcıların sık yaptığı hatalardan biri, geçmişte en fazla yükselen varlığı geleceğin en iyi yatırımı olarak görmektir.
Oysa iyi bir yatırım sürecinin başlangıcı, yatırım yapılacak şirketi veya ETF’yi anlamaktır.
Şirket nasıl para kazanıyor? Borçluluğu ne durumda? Büyüme beklentileri gerçekçi mi? Bugünkü fiyat hangi geleceği satın alıyor?
ETF seçerken de aynı soruları farklı biçimde sormamız gerekiyor.
Fonun hangi şirketlere, sektörlere ve ülkelere yatırım yaptığını; maliyetini, likiditesini ve diğer portföy varlıklarıyla ilişkisini bilmeliyiz.
Türkiye’deki yatırımcı için döviz kuru da getirinin önemli bir parçası.
Dolar bazında kazançla Türk lirası bazında kazanç aynı değildir.
Portföyün amacı yalnızca mümkün olan en yüksek getiriyi aramak değil; hedeflenen getiriyi kabul edilebilir bir riskle elde edebilmektir.
Piyasalarda her gün yeni bir fiyat oluşuyor. Fakat her fiyat hareketi yatırım görüşümüzü değiştirmeyi gerektirmiyor.
Bazen doğru karar işlem yapmak, bazen pozisyonu korumak, bazen de yeni veri gelene kadar beklemektir.
Yeni haftada yapay zekâ şirketlerinin değerlemelerini, ABD enflasyonunu, tahvil faizlerini, petrol ve altın fiyatlarını, Türkiye’de para politikasını ve fon piyasasındaki gelişmeleri birlikte izleyeceğiz.
Borsadan bir ROK olmaz.
Önemli olan piyasadan her gün bir sonuç çıkarmaya çalışmak değil; zaman içinde tutarlı, ölçülebilir ve riskleri yönetilmiş kararlar verebilmektir.
Hepinize iyi haftalar.
Dr. Artunç Kocabalkan — BS Ekonomi
Bu yayın eğitim ve bilgilendirme amacıyla hazırlanmıştır. Yatırım tavsiyesi değildir. Fiyat referansları yayın öncesinde yeniden kontrol edilmelidir.