
Sepetinizde ürün bulunmuyor.
World in Brief: Amerikan bankalarının kazançları karışık; Kimberly Guilfoyle ABD’nin Yunanistan Büyükelçiliği görevinden istifa etti

Yapay zekâ balonu, küresel borç krizi, savaşlar ve finansal piyasalar: 2027’nin şifreleri ne anlatıyor?
Artunç Kocabalkan | BS Ekonomi | 17 Kasım 2026
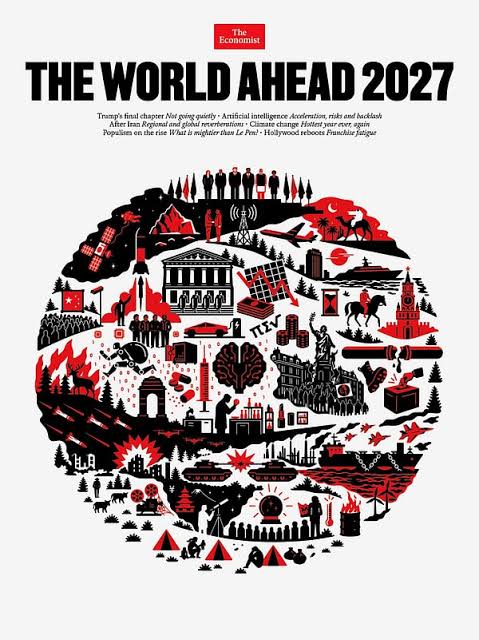
Her yıl The Economist’in gelecek yıl için hazırladığı özel sayı kapağı dünya çapında tartışmalara neden oluyor. Kapakta kullanılan semboller, siyasi figürler, ekonomik işaretler ve teknolojik imgeler milyonlarca insan tarafından inceleniyor.
2027 kapağına ilişkin tartışmalar da farklı değil.
Kimileri bu görsellerde yaklaşan savaşları, kimileri büyük bir finansal krizi, kimileri de küresel güçlerin önceden hazırlanmış planlarını görüyor.
Peki bütün bu sembolleri bir kenara bırakıp ekonominin temel dinamiklerine baktığımızda nasıl bir tablo ortaya çıkıyor?
Bence asıl mesele burada başlıyor.
Çünkü 2027’nin en önemli sorusu, dünyada yeni krizler yaşanıp yaşanmayacağı değil; mevcut ekonomik ve finansal sistemin aynı anda ortaya çıkabilecek birden fazla şoku taşıyıp taşıyamayacağı.
Yapay zekâ artık yalnızca teknolojik bir gelişme değil. Küresel sermaye harcamalarının, enerji yatırımlarının, yarı iletken üretiminin ve hisse senedi değerlemelerinin merkezine yerleşmiş durumda.
Veri merkezleri kuruluyor, yeni çipler geliştiriliyor, elektrik altyapısı genişletiliyor.
Ancak bütün bu yatırımların karşılığında ne kadar gelir ve kâr üretileceği henüz tam olarak bilinmiyor.
İşte burada çok önemli bir ayrım yapmamız gerekiyor:
Bir teknolojinin geleceği değiştirmesi, o teknolojiye yapılan her yatırımın para kazandıracağı anlamına gelmez.
İnternet devrimi gerçekten yaşandı. Fakat 2000 yılında teknoloji hisselerine yanlış fiyatlardan yatırım yapanların önemli bir bölümü ağır kayıplarla karşılaştı.
2027’ye yaklaşırken yapay zekâ konusunda da benzer bir ayrımı tartışmak zorundayız.
Teknolojik başarı ile finansal yatırım başarısı aynı şey değildir.
Özellikle Nasdaq ve büyük teknoloji şirketlerinde değerlemelerin hangi kâr beklentilerine dayandığı, önümüzdeki dönemin temel sorularından biri olacak.
Yapay zekâ yatırımlarını konuşurken küresel borç sorununu ayrı değerlendiremeyiz.
Devletler yüksek kamu harcamalarını finanse etmeye çalışıyor. Savunma bütçeleri büyüyor. Altyapı ve enerji dönüşümü yeni kaynak gerektiriyor.
Şirketler de teknolojik rekabette geride kalmamak için büyük yatırımlar yapıyor.
Bütün bunların ortak noktası finansman ihtiyacı.
Burada belirleyici değişken yalnızca borcun büyüklüğü değil, borcun hangi faizle ve hangi vadede çevrilebildiği.
Uzun vadeli tahvil faizlerinin yüksek kalması, hem kamu bütçelerini hem şirket değerlemelerini baskılayabilir.
Özellikle ABD’nin on yıllık tahvil faizi, doların yönü ve küresel likidite koşulları bu nedenle yakından izlenmeli.
2027’nin finansal kırılması bir şirketin iflasından değil, sermayenin maliyetinin beklenenden uzun süre yüksek kalmasından kaynaklanabilir.
Bu bir kesin tahmin değil, dikkatle izlenmesi gereken risk senaryosudur.
Jeopolitik gerilimler çoğu zaman yalnızca siyasi ve askerî gelişmeler olarak ele alınıyor.
Oysa savaşların ekonomik etkisi çok daha geniş.
Enerji nakil hatlarının güvenliği, petrol arzı, deniz taşımacılığı, sigorta maliyetleri ve uluslararası ticaret doğrudan etkilenebiliyor.
Petrol fiyatlarındaki kalıcı bir yükseliş, taşımacılıktan tarıma kadar pek çok alanda maliyet baskısı yaratabilir.
Böyle bir gelişme enflasyonun düşüşünü zorlaştırabilir.
Enflasyonun yeniden yükselmesi ise merkez bankalarının faiz indirme alanını daraltabilir.
Sonuçta jeopolitik kriz, enerji şoku, enflasyon ve finansman maliyeti aynı ekonomik zincirin parçalarına dönüşebilir.
Bu nedenle 2027’de petrolün yönünü yalnızca enerji piyasası açısından değil, küresel para politikası açısından da değerlendirmek gerekiyor.
Jeopolitik belirsizlik, kamu borçları, merkez bankası politikaları ve küresel finansal güven tartışmaları altının önemini artırıyor.
Ancak altının fiyatını yalnızca savaş beklentileri belirlemiyor.
Reel faizler, doların gücü, merkez bankalarının rezerv tercihleri ve yatırımcıların risk algısı da önemli.
Dolar ise aynı anda hem küresel finansman sisteminin temel para birimi hem de uluslararası likidite ihtiyacının merkezinde bulunuyor.
Bu nedenle bir kriz sırasında altın ve doların mutlaka aynı yönde hareket edeceğini varsayamayız.
2027’ye ilişkin en önemli sorulardan biri şu:
Küresel yatırımcılar riskten kaçarken hangi varlıklara, hangi koşullarda yönelecek?
Kapak hakkındaki alternatif yorumlarda dijital kimlik, gözetim sistemleri ve insan-makine ilişkisi üzerinde özellikle duruluyor.
Bu tartışmaların bir kısmı kanıtlanmamış komplo teorilerine dayanıyor.
Ancak bunların arkasında gerçek bir ekonomik mesele de bulunuyor.
Veri altyapısını kim kontrol edecek?
Yapay zekâ modellerine kim sahip olacak?
Ödeme sistemleri ve dijital finans hangi düzenleyici çerçeveler içinde gelişecek?
Yarı iletken üretiminde hangi ülkeler belirleyici olacak?
Bunlar yalnızca teknoloji şirketlerini değil, uluslararası güç dengelerini de etkileyen sorular.
Özellikle ABD ile Çin arasındaki teknolojik rekabetin 2027’de ekonomik ve jeopolitik sonuçları olmaya devam edebilir.
İklim riskleri, tarımsal üretim ve gıda fiyatları üzerindeki etkileri nedeniyle ekonomik analizin önemli bir parçası.
Kuraklık, aşırı hava olayları ve enerji dönüşümünün maliyeti, enflasyonla mücadeleyi zorlaştırabilecek yapısal unsurlar arasında bulunuyor.
Sağlık teknolojilerindeki gelişmeler de yalnızca ilaç sektörünü ilgilendirmiyor.
Özellikle obezite tedavisinde kullanılan yeni nesil ilaçların yaygınlaşması, gıda tüketimi, sağlık harcamaları ve sigortacılık açısından yeni ekonomik sonuçlar doğurabilir.
Uzay teknolojileri, uydu iletişimi ve savunma sanayisi de giderek daha fazla kesişiyor.
Bütün bu alanlar 2027’ye yönelik ekonomik değerlendirmelerde dikkate alınmalı.
Küresel riskleri Türkiye’den bağımsız değerlendirmek mümkün değil.
Türkiye açısından temel meselelerden biri, yüksek finansman maliyetleri ile ekonomik faaliyet arasındaki ilişki.
İç talebin seyri, şirketlerin nakit akışı, kredi geri ödemeleri, takipteki alacaklar ve hanehalklarının borç ödeme kapasitesi birlikte incelenmeli.
Özellikle ekonomik büyüme yavaşlarken fiyat baskılarının yüksek kalması, ekonomi yönetiminin karşılaşabileceği en zor dengelerden birini oluşturuyor.
Burada stagflasyon riskini tartışmak gerekiyor.
Ancak ekonomik yavaşlama ile stagflasyonun gerçekleşmiş olması aynı şey değildir. Bu değerlendirme büyüme, enflasyon, istihdam ve kredi göstergeleriyle desteklenmelidir.
Türkiye açısından ikinci büyük mesele ise küresel sermaye akımları.
ABD tahvil faizleri, doların yönü ve uluslararası risk iştahı, gelişmekte olan ülke piyasalarını etkileyebilir.
Borsa İstanbul’daki değerlemeler ile şirketlerin gerçek faaliyet performansı arasındaki ilişki bu nedenle önem kazanıyor.
Yabancı yatırım kuruluşlarının olumlu borsa değerlendirmeleri ile reel ekonomideki zayıflama işaretleri aynı anda görülebilir.
Çünkü borsa gelecekteki kârları fiyatlamaya çalışırken, ekonomik göstergeler çoğu zaman geçmiş ve mevcut koşulları yansıtır.
Borsanın yükselmesi, ekonominin bütün kesimlerinin aynı anda iyileştiği anlamına gelmez.
The Economist’in geçmiş yıllardaki kapakları değerlendirilirken önemli bir yöntem hatası yapılıyor.
Bir olay gerçekleştikten sonra eski bir kapaktaki sembolü o olayla ilişkilendirmek, derginin olayı önceden doğru tahmin ettiği anlamına gelmez.
Gerçek bir değerlendirme için derginin o dönemde yayımladığı yazılara ve açık öngörülerine bakmak gerekir.
Hangi riskler önceden tanımlanmıştı?
Hangileri gerçekleşti?
Hangileri gerçekleşmedi?
Ekonomik sonuçlar beklenenden farklı mı oldu?
Bu sorulara cevap vermeden kapakların geçmişteki başarı oranı hakkında kesin bir hüküm vermek doğru olmaz.
Bütün değerlendirmeleri bir araya getirdiğimizde 2027 için beş temel çatışma öne çıkıyor:
Bu beş çatışmanın ortak noktası sermaye maliyeti, ekonomik güven ve kaynakların dağılımı.
The Economist’in 2027 kapağına ilişkin yorumları tek bir kehanet gibi değerlendirmemek gerekiyor.
Sembollerin yorumları ile derginin doğrulanmış editoryal açıklamalarını birbirinden ayırmalıyız.
Ancak küresel ekonomideki risklerin birbirleriyle bağlantılı olduğu da açık.
Yapay zekâ yatırımları, küresel borçlanma, jeopolitik gerilimler, enerji fiyatları ve merkez bankalarının politikaları aynı finansal sistemin içinde etkileşiyor.
Bana göre 2027’ye yaklaşırken asıl mesele bu bağlantıları doğru okumak.
Çünkü finansal tarihte büyük kayıplar her zaman geleceği yanlış tahmin etmekten kaynaklanmadı.
Bazen gelecek doğru tahmin edildi, ancak o geleceğe yatırım yapmak için çok yüksek fiyatlar ödendi.
The Economist’in 2027 kapağında geleceği arıyoruz. Oysa belki de asıl mesele gelecekte ne olacağı değil, bugün geleceğe ne kadar pahalı yatırım yaptığımız.
Artunç Kocabalkan – BS Ekonomi
The Economist 2027 Kapağı Ne Anlama Geliyor?
17 Kasım 2026 – Saat 21.30
Bu makalede ele alınan konular, Ekonomist TV özel yayınında ayrıntılı biçimde değerlendirilecektir.
YouTube yayın bağlantısı ve video kaydı: Doğrulanmış yayın adresi temin edildiğinde bu bölümde yer alacaktır.
Editoryal not: Kapak sembollerine ilişkin yorumlar ekonomik risk analizi niteliğindedir; The Economist’in resmî açıklamaları olarak değerlendirilmemelidir. Finansal senaryolar yatırım tavsiyesi değildir.