
Sepetinizde ürün bulunmuyor.
World in Brief: Amerikan bankalarının kazançları karışık; Kimberly Guilfoyle ABD’nin Yunanistan Büyükelçiliği görevinden istifa etti
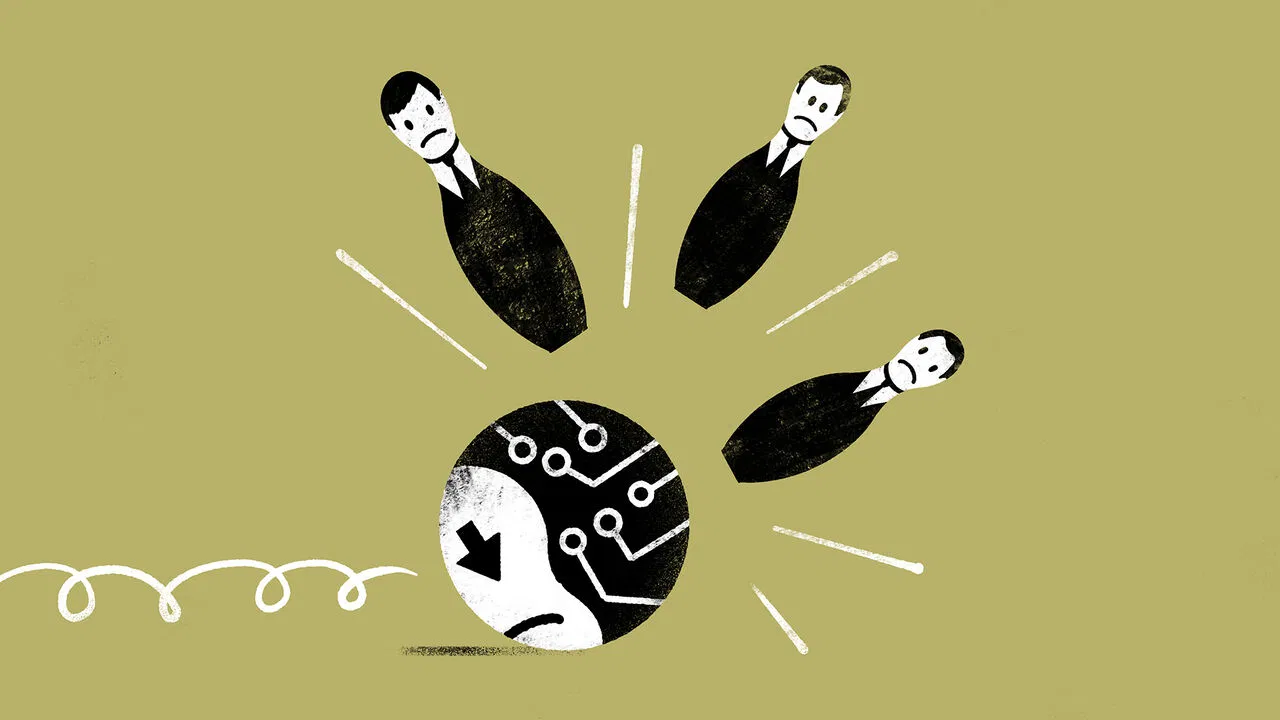

Serbest fonlar (hedge fund) için seçim sonrası piyasa dalgalanmaları ve Jensen Huang kriziyle geçen kasım ayı şu ana kadar oldukça yıpratıcı oldu. Ekim ayı ise kelimenin tam anlamıyla yıkıcıydı: Amerika’nın en büyük bankası JPMorgan Chase’e göre birçok fon, Covid-19 pandemisinin başlangıcından bu yana en kötü ayını geride bıraktı. Piyasaların yapay zekaya duyduğu heyecandaki duraksama, teknoloji hisselerinde sert bir satış dalgasını tetikledi. Brezilya’da solcu başkanın sürpriz şekilde yeniden seçilmesi, Fransa’nın kamu borcuna ilişkin endişeler ve kredi piyasalarındaki çalkantı da bu tabloya eklenince hasar büyüdü. Sektörün getirilerini izleyen Bloomberg endeksi ay genelinde %1,7 geriledi. Dev portföy yöneticisi Millennium’un en büyük fonu %2,3 değer kaybetti. Hızla büyüyen kredi fonu Arini Capital Management’ın ana fonundaki kayıp ise %19,7’yi buldu.
5 Kasım’da teknoloji hisseleri yeniden çakıldığında, fon yöneticileri pozisyonlarını zaten o kadar hafifletmişlerdi ki ellerinde satacak pek bir şey kalmamıştı. Bir diğer küresel banka UBS’in derlediği verilere göre, bir önceki ayda fonların çok daha büyük ölçekli satışlar yaptığı tam altı gün yaşanmıştı. Serbest fonlar piyasa düşüşlerinde sık sık günah keçisi ilan edilir; ancak bu kez masumdu. Yine de yaşananlar ciddi bir ders niteliğindeydi. Sektör bir süredir yapay zeka rüzgarını arkasına alarak yol alıyordu; nitekim Bloomberg getiri endeksi ekim sonu itibarıyla yılbaşına kıyasla hâlâ %4,1 ekside kalmamıştı. Ancak ekim ayı, trend tersine döndüğünde gafil avlanmanın ne denli tehlikeli olduğunu gözler önüne serdi.
Özellikle tek bir kategori —çoklu strateji (multi-strategy) fonları— üzerine en çok kafa yorması gereken grup konumunda. Tipik bir serbest fon tek bir portföy yöneticisinin veya birlikte çalışan küçük bir ekibin vizyonunu uygularken, çoklu strateji fonları her biri kendi yatırımlarını bağımsızca yöneten çok sayıda uzmanı bünyesine katar. Çatı fon, bu uzmanlara yalnızca bünyesindeki farklı ticaret “kapsüllerine” (pod) sermaye tahsis ederek ve kayıpları sınırlandırmak adına katı risk kuralları koyarak müdahale eder. Teoride, yöneticilerin bağımsızlığı işlemlerin birbiriyle korelasyonunu koparır; bu da fonun risk odaklı performansını tek yöneticili fonlara kıyasla yukarı taşır. Yükselen piyasalarda getiriler tek yöneticili fonlara göre çok daha az dalgalanma gösterir.
Çoklu strateji modelinin öncülüğünü, Citadel’ı 1990’da kuran Ken Griffin ve Millennium’dan Izzy Englander gibi duayen isimler yaptı. Başkaları da bu modelle muazzam başarılar yakaladı. Danışmanlık firması PivotalPath’e göre en büyük 10 fon, toplamda 2,2 trilyon dolarlık brüt varlığı yönetiyor. Ancak son yıllarda bu yükseliş ivme kaybetti; son haftalarda ise katı risk politikaları fonların hareket alanını iyice daraltmaya başladı. Birçok fon, kayıplar %5’i aştığı anda yöneticileri pozisyon kapatmaya zorluyor. Kaybın %7,5’i geçmesi durumunda ise ilgili işlem kapsülü tamamen kapatılabiliyor. Kaldıraç kullanımı da eklendiğinde, küçük fiyat hareketleri bile pozisyonları tersine çevirmeye yetiyor.
Ekim ayındaki dalgalanmalar zorunlu tasfiyeleri tetiklemek için fazlasıyla yeterliydi. Nvidia’dan Meta’ya teknoloji devlerinin veri merkezi yatırımlarını finanse eden finansal enstrümanlara yatırımcı ilgisinin soğuduğu 9 Kasım itibarıyla, serbest fonların yapay zekaya maruz kalan portföy oranı haziran ayındaki %47 seviyesinden %32’ye geriledi.
Fon yöneticileri temkinli bir tutum takındı. Yatırımcı sermayesinin yanı sıra piyasalardan borçlanan fonlar, 6 Kasım ile biten haftada net borçluluklarını net pozisyonlarının %8’i oranında azalttı. Bu durum sadece ihtiyatlı olma arzusundan kaynaklanmıyor olabilir: Nitekim 2007’den bu yana yeni yatırım çekme konusunda en verimli yıl geride bırakılıyor. Ancak yatırımcıları kaçırmaktan korkan yöneticiler, aşırı kaldıraç azaltımı nedeniyle getirilerine zarar vermekten de çekiniyor.
Yaşanan bu süreç, çoklu strateji modelinin geleceğini sorgulatıyor. Bu modelin en büyük vaadi, yöneticilerin birbirinden bağımsız hareket etmesiydi. Farklı uzmanların birbirinden bağımsız kararlar alması sayesinde, bazı yatırımlar olumsuz sonuçlansa dahi fon korunabilecekti. Örneğin çelik sektöründen elde edilen kazançlar, bulut altyapı firmalarına yapılan bir bahsin zararını telafi edebilirdi. Ancak artık yapay zekadan kaçınmak neredeyse imkansız. Temmuz ayında çip üreticilerinin hisselerindeki sert düşüş, fonları değeri bu teknolojiye bağlı hisse ve tahvilleri satmaya zorlamıştı. Sütten dili yanan birçok yönetici bir daha aynı ağırlıkta pozisyon almayacağına söz vermişti; fakat birkaç ay sonra aynı filmi tekrar izlemek zorunda kaldılar.
Bu durumun iki temel nedeni var. Birincisi, çoklu strateji yöneticilerinin kontrol ettiği sermayenin finansal sistem içinde ulaştığı devasa boyut. 2 trilyon dolarlık bir finansal gücü dağıtacak kadar geniş ve çeşitlemeye uygun enstrüman bulmak normal zamanlarda bile oldukça zor. İkincisi ise küresel ekonomide artık yapay zekanın dokunmadığı hemen hiçbir alanın kalmamış olması. Bir portföy yöneticisinin bakır vadeli işlemlerinde aldığı pozisyon, bulut altyapı şirketlerine yatırım yapan meslektaşının riskini dengelemeye yetmiyor; çünkü bakırın fiyatı da artık yapay zekanın geleceğine endekslenmiş durumda. Tek bir teknolojinin ekonominin her kılcal damarına yayılması, çoklu strateji serbest fonlarının en parlak günlerini geride bırakmış olabileceğine işaret ediyor.