
Sepetinizde ürün bulunmuyor.
World in Brief: Amerikan bankalarının kazançları karışık; Kimberly Guilfoyle ABD’nin Yunanistan Büyükelçiliği görevinden istifa etti

Yapay zekâya yatırım yapacaksınız. Peki, çipi tasarlayanı mı, belleği üreteni mi, fabrikaya makine satanı mı alacaksınız? 2027’de üçü de aynı hikâyenin parçası olabilir. Üçünün kârı aynı yönde gitmek zorunda değil. TrendForce’un bellek tahminleri, tek hisse yerine bir borsa yatırım fonu (BYF) düşünmenin neden mantıklı olabileceğini gösteriyor.
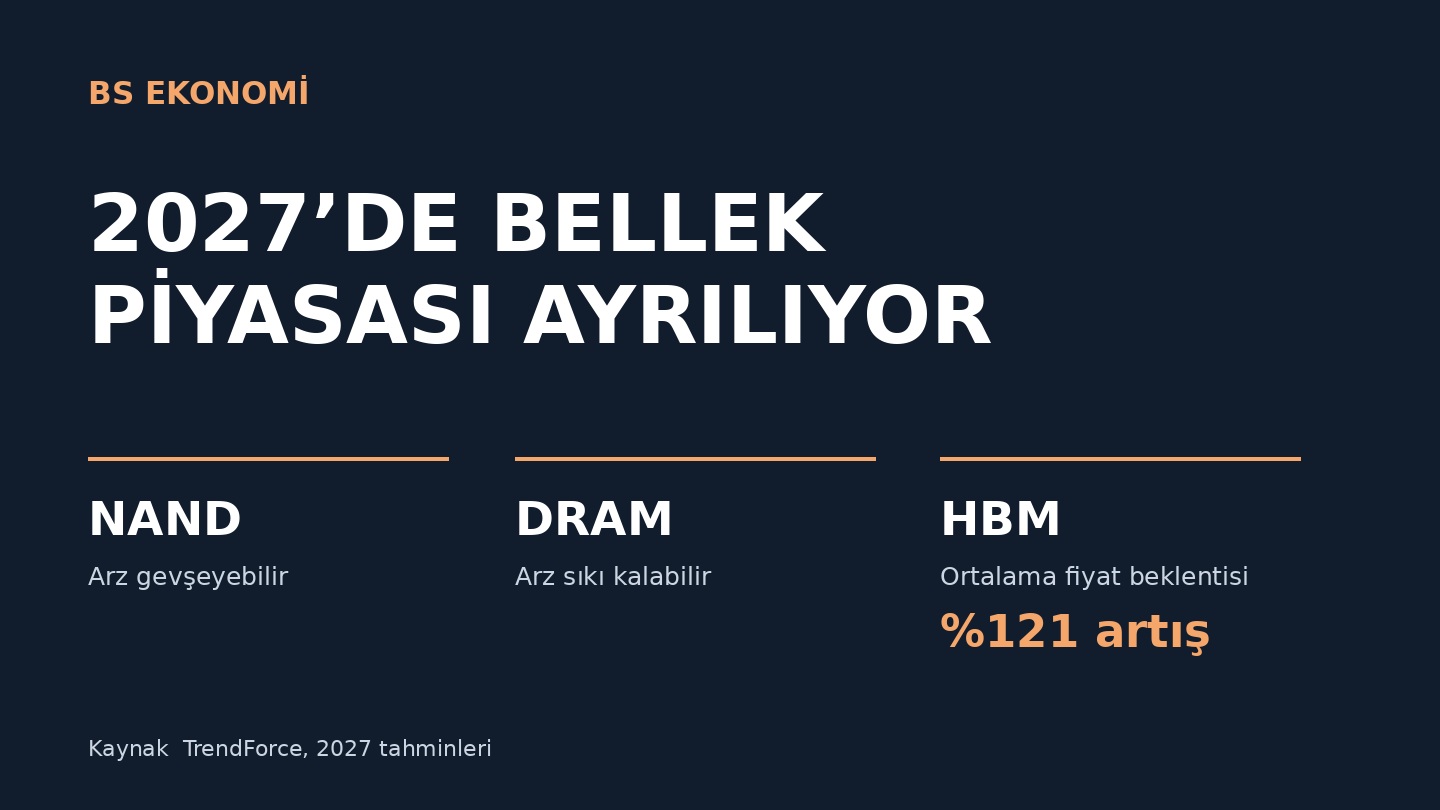
NAND, SSD’lerde ve telefonlarda veriyi saklayan bellek. TrendForce’un kamuya açık görünümüne göre üretim artışı ve tüketici elektroniğindeki zayıf talep, 2027’nin ikinci yarısında NAND arzını rahatlatabilir. Çinli YMTC’nin kapasite genişlemesi de izlenmesi gereken bir etken. Daha fazla arz, üreticinin sattığı bellek miktarını artırırken birim fiyatını aşağı çekebilir.
Standart DRAM, bilgisayar ve sunucuların çalışırken kullandığı bellek. Yapay zekâ sunucularının talebi güçlü kalır ve ileri üretim kapasitesinin daha büyük bölümü HBM’ye ayrılırsa standart DRAM arzı sıkı kalabilir. NAND fiyatında baskı ile DRAM’de fiyatların güçlü seyretmesi aynı yıl içinde mümkün.
HBM, yapay zekâ hızlandırıcılarının büyük miktarda veriye hızla erişmesini sağlayan yüksek bant genişlikli bellek. TrendForce, 2027’de HBM ailesinin ortalama satış fiyatında yıllık %121 artış öngörüyor. Hesaba daha pahalı HBM4’ün satış payının artması ve HBM4E’nin yılın ikinci yarısında devreye girmesi de dahil. Dolayısıyla bu oranı tek bir bellek modelinin zam oranı veya üreticilerin kâr artışı olarak okumak hatalı olur.
TrendForce’un DRAM ve NAND görünümü · TrendForce’un HBM fiyat tahmini
Bir bellek üreticisinin sonucu hangi modeli ne kadar sattığına, üretim verimine ve müşterileriyle yaptığı anlaşmalara bağlı. HBM fiyatı yükselirken yeni nesilde istenen üretim verimine ulaşamayan şirketin maliyetleri de yükselebilir. Aynı fiyat artışı bellek satıcısı için gelir fırsatı, belleği kullanan hızlandırıcı tasarımcısı için maliyet baskısı yaratabilir. Ekipman üreticisinin hesabı ise yeni kapasiteye verilen siparişlere bakar.
Bir de fiyatı önceden satın almış borsa var. Şirketin kârı artabilir ama piyasa daha fazlasını bekliyorsa hisse düşebilir. Goldman Sachs, yapay zekâ altyapısı yatırımlarındaki büyümenin yavaşlayabileceğini öngörüyor. TrendForce’un kıt bellek tahminiyle bu görüş bir arada gerçekleşebilir. Bugünün yatırım kararını belirleyen soru, büyümeden hangi şirketin ne pay alacağı ve bugünkü fiyatın bunun ne kadarını içerdiği.
Goldman Sachs’ın 2027 hisse senedi görünümü
Bir endeksi izleyen BYF, tek işlemle endeksteki şirketlere fonun ağırlıkları oranında yatırım yapmayı sağlar. Yarı iletken odaklı bir fon, kapsamına bağlı olarak tasarım, üretim ve ekipman şirketlerini bir araya getirebilir. Bir müşterinin sipariş kaybı, yeni nesil üründe yaşanan gecikme veya bir fabrikanın verim sorunu tek hissede portföyün tamamını etkileyebilir. Bir sepette etkinin büyüklüğü o hissenin ağırlığına bağlıdır. Aynı nedenle çok iyi giden bir hissenin kazancı da sepete ağırlığı kadar yansır.
Yatırım fikri yapay zekâ altyapısındaki büyümeyse ve şirket bazında kimin öne çıkacağı belirsizse, sepet daha tutarlı bir seçim olabilir. Genel portföyde amaç belli bir sektöre bağımlılığı azaltmaksa geniş piyasa fonu daha uygun bir karşılaştırmadır. Yarı iletken fonu, sektör genelinde siparişler gerilediğinde veya değerlemeler düştüğünde ciddi kayıp yaşayabilir.
TrendForce’un tablosundan benim çıkardığım sonuç şu. Yapay zekâ altyapısının büyümesine inanıyorsam ama hangi şirketin bu büyümeyi en iyi kâra çevireceğini bilmiyorsam, önce sepetin içindekilere bakarım. 2027’nin kazananını tahmin etmeye çalışmadan önce, portföyde yanlış tahminin bana neye mal olacağını bilmek isterim.