
Sepetinizde ürün bulunmuyor.
World in Brief: Trump, Suudi Arabistan’a F-35 satışını onayladı; Avrupa, Ukrayna’ya daha fazla yardım gönderdi.
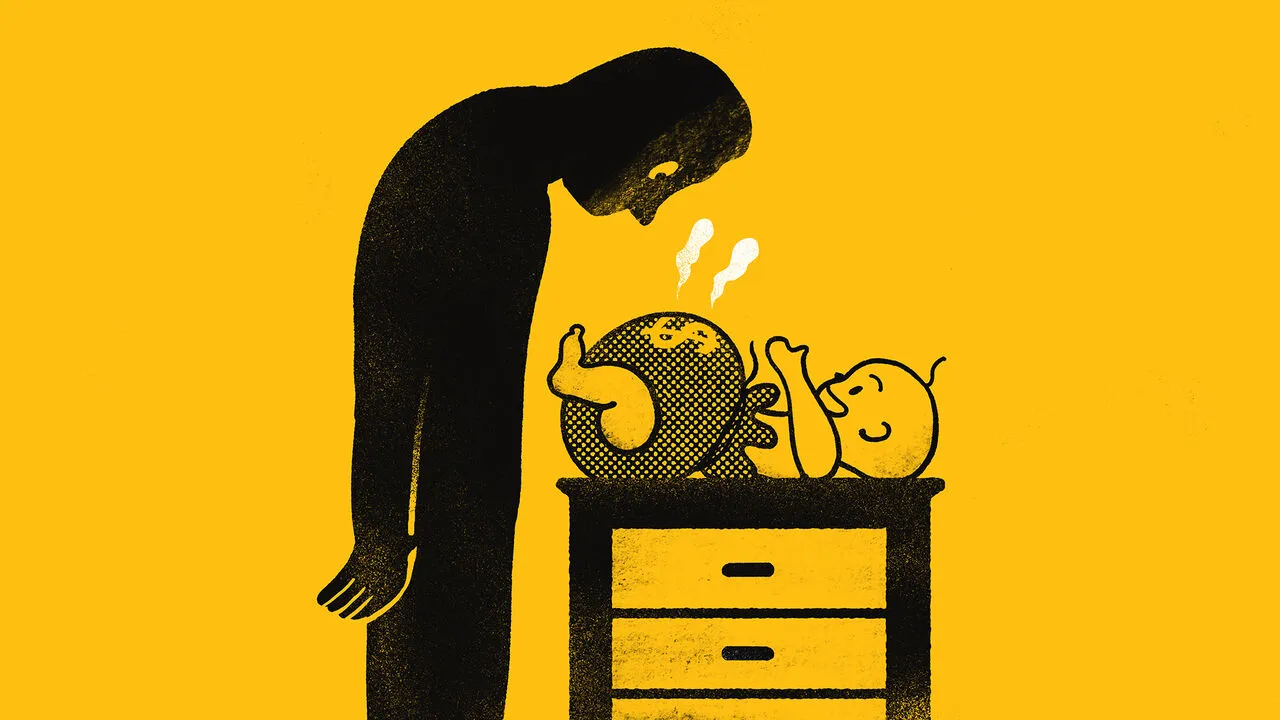

SABIR, istikrar ve tutumluluk, yatırımcılar için değerli alışkanlıklardır. Ancak yeni doğmuş bebeklerde bu erdemlere pek rastlanmaz. Minik mutluluk paketleri dürtüsel ve kısa vadeli düşünür. Üstelik doğanın en büyük asalaklarından bazılarıdır: Kendi imkânlarının çok ötesinde yaşarlar.
Yine de bileşik getirinin büyüsüne gönül vermiş, sizin köşe yazarınız gibi yeni ebeveynler için bir bebek, son derece cazip bir yatırım fırsatı sunar. Önünüzde onlarca yıllık bir yaşam ve potansiyel getiri vardır. Bugün yatırılan 1.000 dolar, yıllık reel getirinin yüzde 5,2 olduğu varsayımıyla —küresel hisse senetlerinin son 125 yıldaki ortalama getirisi— çocuk 80 yaşına geldiğinde 58 bin dolara dönüşebilir.
Ne var ki bu cazip finansal getiriler, başka türden bir yatırımla birlikte düşünülmeli: Çocuğun kendisine yapılan yatırımla. Bir çocuğun sağlığına, eğitimine ve becerilerine harcanan para, onun iyi ve tatmin edici bir hayat sürmesine katkı sağlamasının yanı sıra, daha da yüksek getiriler yaratabilir. Peki yeni bir ebeveyn, filizlenmekte olan bu küçük yatırım portföyüne nasıl yaklaşmalı?
Potansiyel finansal yatırımların seçenekleri hayli fazla. Birçok ülke, ebeveynlere çocukları için vergi avantajlı tasarruf imkânları sunuyor. Amerikalı çocuklar artık Trump hesaplarından yararlanabiliyor. Bu hesaplara federal hükümet başlangıçta 1.000 dolar karşılıksız katkı sağlıyor; para, çocuk 18 yaşına gelene kadar yatırım fonlarına veya endeks fonlarına yatırılabiliyor ve vergiler erteleniyor. Daha önce sunulan seçenekler arasında vergi açısından daha da avantajlı olan 529 hesapları da bulunuyor. Ancak bu hesaplar yalnızca belirli eğitim harcamaları için kullanılabiliyor. İngiltere’de ise yılda 9.000 sterline (11.900 dolar) kadar yatırım yapılabilen Junior Individual Savings Account, yani Çocuk Bireysel Tasarruf Hesabı, vergi açısından daha da avantajlı.
Bebekler için yatırım yapmak, vergi avantajları olmasa bile keyifli. Uzun yatırım vadeleri fiyat dalgalanmalarını törpüler ve daha fazla risk almayı mümkün kılar. İktisatçılar Ian Ayres ve Barry Nalebuff, genç çalışanların hisse senedi almak için borçlanmasını öneriyor. Çünkü hisse senetlerinin uzun vadeli getirisinin, umarız, borçlanma maliyetinden daha yüksek olacağını düşünüyorlar. Bu mantık 20’li yaşlardaki insanlar için geçerliyse, yatırım ufku birkaç on yıl daha uzun olan bebekler için çok daha güçlü biçimde geçerli.
Bazı ebeveynler, çocuklarına büyük bir servet bırakmanın onları çalışmaktan kaçınan insanlara dönüştüreceğinden endişe ediyor. 19. yüzyılın Amerikalı çelik sanayicisi Andrew Carnegie, servetinin torunlarının çalışma ahlakını körelteceğinden korktuğu için büyük bölümünü bağışlamıştı. Daha yakın tarihli bir araştırma ise 2000-2004 yılları arasında Norveç’te miras alan kişileri inceledi. Araştırmaya göre 300 bin Norveç kronundan (o dönemde yaklaşık 40 bin dolar) fazla miras bırakılan kişiler, takip eden altı yıl içinde çalışma saatlerini yüzde 7 ila 10 oranında azalttı.
Bu durum, beşeri sermayeye yapılan yatırımları daha cazip hale getiriyor. İktisatçılar Gary Becker ve Nigel Tomes, 1970’ler ve 1980’lerde geliştirdikleri teoride, ebeveynlerin erken yaşta eğitime ve becerilere yatırım yapmasının daha avantajlı olduğunu savundu. Örneğin bir çocuğa okumayı öğretmek çok pahalı değildir, ancak gelecekte elde edebileceği gelirlerin önünü son derece genişletir. Finansal varlıklara yatırım yapmak ise beşeri sermayeye yapılan bu yatırımların getirisi azalmaya başladıktan sonra daha anlamlı hale gelir. O tarihten bu yana çok sayıda ampirik araştırma da bu teoriyi destekledi.
Ancak temel becerilerin ötesine geçildiğinde beşeri sermayeye yatırım yapmak daha karmaşık bir hal alıyor. Çünkü bu yatırımlar geri döndürülemeyen maliyetlerdir. Aynı zamanda birbirlerinin yerine de geçemezler: İleri düzey matematik dersi almakla Çince öğrenmek aynı şey değildir. Üstelik çocukların her birine tepkileri farklı ve öngörülemez olabilir. Bebekler için yatırım yapmayı cazip hale getiren olağanüstü uzun vadeler, aynı zamanda belirsizliği de artırıyor. Bugün değerli olan beceriler, yapay zekânın şekillendireceği bir gelecekte belki de önemini yitirecek.
Peki yeni bir ebeveyn ne yapmalı? En bariz finansal seçenek, karşılıksız sunulan parayı kabul etmek. Trump hesabındaki 1.000 dolar, kaçırılmaması gereken bir fırsat. Trump’a şiddetle karşı olanların bile bu parayı almaması için mantıklı bir neden yok. Ebeveynler ayrıca bazı Amerikan eyaletlerinin sunduğu benzer hibeleri de kabul etmeli. Üniversite eğitim ücretini kendisinin karşılamasını bekleyenlerin ise bileşik getirinin etkisinden mümkün olduğunca uzun süre yararlanabilmek için 529 hesaplarından veya benzer araçlardan mümkün olduğunca erken faydalanması akıllıca olur. Çocukların ileride miras alması muhtemel paranın da ebeveynlerin kendi yatırım hesaplarında tutulması yerine vergi avantajı sağlayan araçlarda değerlendirilmesi daha uygun.
Yatırımlar her zaman beklenen sonucu vermeyebilir: Keman dersleri yalnızca kulak tırmalayan sesler üretebilir; mütevazı bir miras fonu bile çocuğu tembelliğe teşvik edebilir. Fakat biraz şansın da yardımıyla, bir çocuğun geleceğine ve onun adına yapılan yatırımlar son derece yüksek getiriler sağlayabilir. Hem çocuğuna yatırım yapma hem de onun adına yatırım yapma imkânına sahip şanslı ebeveynler, ebeveynliğin geri kalanında olduğu gibi burada da aynı yaklaşımı benimsemeli: Farklı şeyler deneyin ve aldığınız kararlar üzerinde gereğinden fazla kafa yormayın.