
Sepetinizde ürün bulunmuyor.
World in Brief: Amerikan bankalarının kazançları karışık; Kimberly Guilfoyle ABD’nin Yunanistan Büyükelçiliği görevinden istifa etti

Çin borsası, bu yıl kendine özgü performansıyla dikkat çekiyor. Önde gelen endekslerden CSI 300, 2026’da yaklaşık yüzde 14 değer kaybederek Doğu Asya’daki ve dünyanın diğer bölgelerindeki aşırı değerlenmiş piyasalardan ayrıştı. Ancak Çin finans piyasalarındaki tek istisna borsa değil. Dünyanın en büyük ikinci tahvil piyasası da farklı bir görünüm sergiliyor. Başka ülkelerde tahvil fiyatları düşerken getiriler yükseliyor; Çin’de ise tahvil piyasası değer kazanıyor. Devlet tahvillerine yönelik talep o kadar güçlü ki beş ve on yıllık tahvillerin getirileri tarihî düşük seviyelere geriledi (grafiğe bakınız).
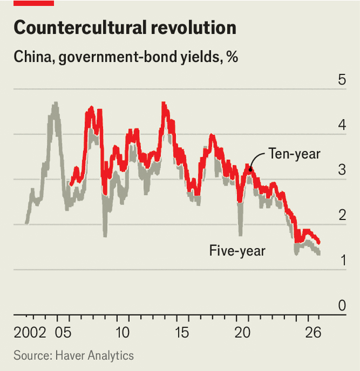
Tahvil fiyatlarının geleceğe ilişkin çok şey anlattığını düşünenler var. Oysa güvenli liman niteliğindeki tahvillerin fiyatları büyük ölçüde para politikası beklentilerini yansıtır. Bu açıdan bakıldığında Çin’de getirilerin tarihî dip seviyelere inmesi daha da dikkat çekici. Çünkü Çin Merkez Bankası (PBoC), faiz indirimine gitme konusunda isteksiz olduğunu açıkça ortaya koyuyor.
Merkez Bankası Başkanı Pan Gongsheng, Komünist Parti’nin yayın organı Qiushi dergisinde kısa süre önce kaleme aldığı makalede, toplamı gayrisafi yurt içi hasılanın (GSYH) yüzde 300’ünü aşan kamu ve özel sektör borçlarının kontrol altında tutulmasının önemini vurguladı. Pan’a göre finansman hacmi, reel ekonominin ihtiyaçlarının üzerine çıkmamalı. Aksi takdirde kaynaklar atıl kalabilir ve verimsiz üretim kapasitesinin tasfiyesi zorlaşabilir.
Pan ayrıca kredi büyümesindeki sert yavaşlamanın bir para politikası sorunu olmadığını savundu. Hatta bunun başlı başına bir sorun olmadığını belirtti. Ona göre bu gelişme, Çin ekonomisinin gayrimenkul ve altyapı gibi yoğun kredi kullanan sektörlerden uzaklaşarak yeniden yapılanmasının doğal bir sonucu.
Bu sektörler, genellikle arazi ve bina gibi varlıkları teminat göstererek bankalardan büyük miktarda kredi sağlıyor. Buna karşılık büyümenin ağırlığı artık veri, marka değeri ve beşerî sermayeye dayanan, daha az fiziksel varlık gerektiren bilgi teknolojileri hizmetleri gibi sektörlere kayıyor.
Pan, sektörlerin orta ve uzun vadeli kredi stokunu bir yılda yarattıkları katma değerle karşılaştırıyor. Buna göre bilgi teknolojileri hizmetleri, yarattıkları her 10 yuanlık katma değer karşılığında yaklaşık 1 yuan borç taşıyor. Gayrimenkul sektöründe bu rakam 17 yuana, ulaştırmada ise 33 yuana çıkıyor.
Çin Merkez Bankası, son para politikası raporunda faiz oranlarının ilk bakışta göründüğünden daha düşük olduğunu da savunuyor. Her ekonomide merkez bankasının politika faizi ile konut kredisi veya şirket tahvili faizi gibi diğer temel faiz oranları arasında bir fark bulunuyor. Çin’de bu fark, diğer ülkelere kıyasla daha dar.
Merkez Bankası’na göre ABD’de ancak politika faizinin sıfıra yaklaştırılmasıyla sağlanabilecek finansal koşullara Çin’de daha yüksek bir politika faiziyle ulaşmak mümkün. Örneğin Çin’de konut kredisi faizleri yaklaşık yüzde 3 düzeyinde. Bu oran, Covid-19 salgını sırasında ABD Merkez Bankası’nın faizleri neredeyse sıfıra indirdiği dönemdeki seviyelerden çok uzak değil.
PBoC, politika faizini doğrudan düşürmek yerine faiz sisteminde değişikliğe gitti. Bu ay, daha önce esas aldığı yedi günlük faiz oranı olan yüzde 1,4 yerine gecelik faiz oranını yüzde 1,25 olarak resmen benimsedi. Kâğıt üzerinde bir orandan diğerine geçiş, faizlerde herhangi bir değişiklik anlamına gelmiyordu. Merkez Bankası daha önce de tatil dönemlerinin arifesi gibi belirli zamanlarda gecelik fonları yüzde 1,25 faizle sağlıyordu. Ancak bu işlemler düzenli yapılmadığı için piyasadaki gecelik faiz oranı yüzde 1,25’in biraz üzerinde seyrediyordu.
Danışmanlık şirketi Absolute Strategy Research’ten Adam Wolfe’a göre reform, piyasa faizleriyle Merkez Bankası’nın belirlediği oranı birbirine yaklaştırdı. Böylece fiilen yaklaşık 0,1 puanlık bir faiz indirimi yapılmış oldu.
Bu değişiklik ve piyasanın önceden fiyatladığı beklentiler, tahvil getirilerindeki son düşüşün nedenlerinden biri olabilir. Borsadaki zayıf performans da bu eğilimi desteklemiş olabilir. Gayrimenkul piyasasındaki çöküşün ardından birikimlerini yeniden oluşturmaya çalışan hanehalkı, hisse senetlerinden umduğunu bulamayınca tahvil fonlarına yönelmiş olabilir.
Normal koşullarda tahvil ve hisse senedi piyasalarının ters yönde hareket etmesi beklenir. Bu finansal kural Batı piyasalarında son dönemde pek işlemiyor. Ancak Çin’de geleneksel denge hâlâ geçerliliğini koruyor. Finans dünyasının bu alanında da Çin, diğer ülkelerden ayrışmayı başarıyor.