
Sepetinizde ürün bulunmuyor.
World in Brief: Amerikan bankalarının kazançları karışık; Kimberly Guilfoyle ABD’nin Yunanistan Büyükelçiliği görevinden istifa etti

Goldman Sachs, Morgan Stanley ve JPMorgan borsalarda yükseliş bekliyor. Stanley Druckenmiller ise bakırda düşüş pozisyonu taşıyor, hisse riskini azaltıyor ve 2027’nin ikinci yarısından endişe ediyor. Peki, kim neyi görüyor?
BS Ekonomi | 18 Kasım 2026
2027 yılına yaklaşırken küresel finans piyasalarında dikkat çekici bir ayrışma yaşanıyor.
Dünyanın en büyük yatırım bankaları, ekonomik büyümenin yavaşlayacağını kabul etmelerine rağmen hisse senedi piyasalarında yükselişin devam etmesini bekliyor.
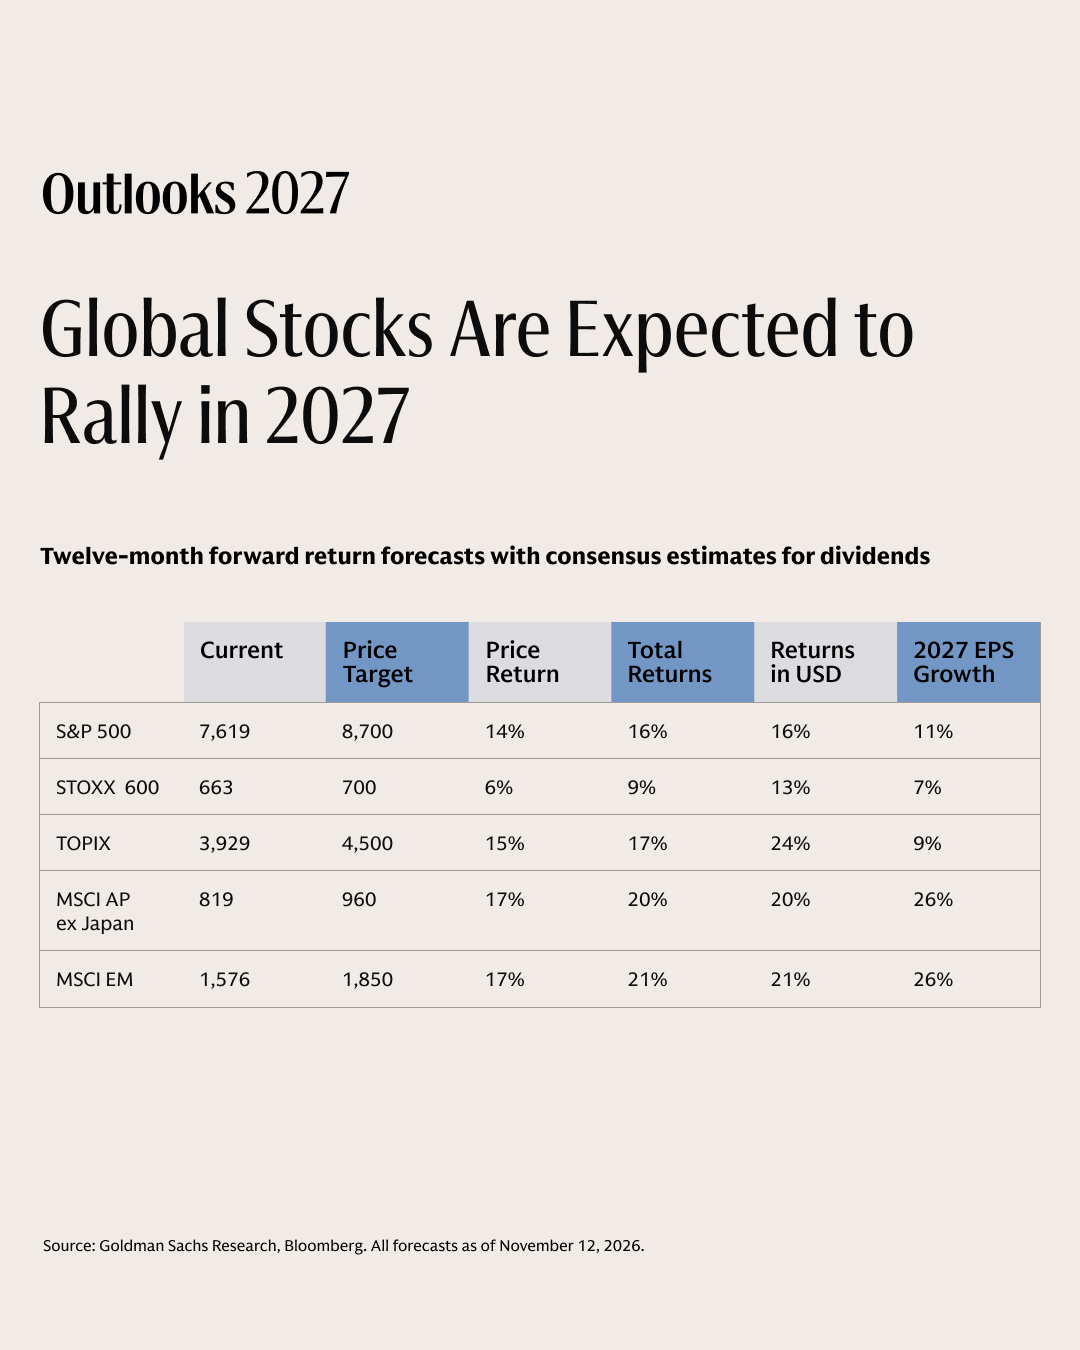
Goldman Sachs, ABD borsasında önümüzdeki 12 ayda %16 toplam getiri öngörüyor. Morgan Stanley, S&P 500 için 2027 sonu hedefini 8.700 puan olarak açıklıyor. JPMorgan ise şirket kârlarındaki büyümenin piyasaları desteklemeye devam edeceğini düşünüyor.
Buna karşılık dünyanın en başarılı makro yatırımcılarından Stanley Druckenmiller, riskli varlıklarda büyük pozisyon almaktan kaçınıyor.
Bakırda düşüş yönünde pozisyon taşıyor.
Hisse senetlerindeki net riskini düşük tutuyor.
Ve özellikle 2027’nin ikinci yarısında ekonomik koşulların beklentilerin altında kalabileceğini söylüyor.
Bu farklı yaklaşımlar, 2027’nin temel sorusunu ortaya çıkarıyor:
Ekonomi yavaşlarken borsalar yükselmeye devam edebilir mi?
Bu soruya cevap verebilmek için önce Druckenmiller’ın uyarılarını, ardından Goldman Sachs’ın iyimserliğini, diğer yatırım bankalarının beklentilerini ve bütün bu görüşlerin ortak noktalarını incelemek gerekiyor.
Stanley Druckenmiller, 17 Kasım 2026 tarihinde TomorrowX konferansında yaptığı açıklamalarda yatırım ortamına ilişkin giderek daha ihtiyatlı hale geldiğini belirtti.
Druckenmiller’a göre ABD ekonomisi bugün hâlâ güçlü görünse de finansal piyasalardaki bazı göstergeler ekonomik görünümün bozulabileceğine işaret ediyor.
Özellikle üç gelişme dikkatini çekiyor:
Druckenmiller’ın asıl endişesi 2027’nin ikinci yarısı.
Bu dönemin ekonomik açıdan hayal kırıklığı yaratabileceğini düşünüyor.
Ancak burada önemli bir ayrım var.
Druckenmiller kesin olarak resesyon yaşanacağını söylemiyor. Ekonomik görünümün yeterince açık olmadığını ve bu nedenle büyük pozisyonlar almak istemediğini belirtiyor.
Bu yaklaşım, yüksek belirsizlik dönemlerinde sermayeyi korumayı ön plana çıkaran bir yatırım stratejisini yansıtıyor.
Druckenmiller’ın açıklamalarındaki en dikkat çekici unsur bakırda açığa satış pozisyonu taşıması.
Bakır, küresel sanayi faaliyetleriyle yakından ilişkili bir emtia.
İnşaat, elektrik şebekeleri, otomotiv, makine üretimi ve teknoloji altyapısında yoğun biçimde kullanılıyor.
Dolayısıyla bakır talebindeki zayıflama, bazı dönemlerde küresel ekonomik faaliyetlerdeki yavaşlamayla birlikte görülebiliyor.
Druckenmiller’ın bakırda düşüş beklemesi, 2027 büyümesine ilişkin ihtiyatlı görüşüyle tutarlı.
Ancak bakır fiyatları yalnızca ekonomik büyümeden etkilenmiyor.
Maden arzı, stoklar, Çin talebi, enerji dönüşümü ve spekülatif pozisyonlar da fiyatları değiştirebiliyor.
Bu nedenle bakırda düşüş pozisyonunu tek başına bir resesyon tahmini olarak değerlendirmek doğru olmaz.
Yine de Druckenmiller’ın bu tercihi, büyüme beklentilerine ilişkin önemli bir piyasa sinyali.
Druckenmiller’ın dikkat çektiği ikinci önemli gelişme kredi risk primlerinin genişlemesi.
Kredi risk primi, yatırımcıların şirket tahvillerini daha güvenli devlet tahvillerine tercih etmek için talep ettiği ilave getiriyi ifade ediyor.
Risk primleri yükseldiğinde şirketlerin finansman maliyetleri artabiliyor.
Bu durum özellikle yüksek borçluluğa sahip şirketler açısından önemli.
Finansman maliyetlerinin yükselmesi yatırımları, istihdamı ve şirket kârlılıklarını baskılayabilir.
Daha önemlisi, kredi piyasalarında başlayan bozulma zamanla reel ekonomiye yayılabilir.
Bu nedenle 2027 değerlendirmelerinde yalnızca borsa endekslerine değil, şirket tahvillerine ve kredi piyasalarına da bakmak gerekiyor.
Druckenmiller’ın üçüncü önemli mesajı yapay zekâ yatırımlarıyla ilgili.
Yapay zekâ altyapısını kuran şirketlerden, bu teknolojiyi kullanarak ekonomik değer yaratan şirketlere yöneliyor.
Buradaki ayrım önemli.
Yapay zekâ yatırımlarının ilk aşamasında veri merkezleri, işlemciler, bellek üreticileri, enerji altyapısı ve ağ teknolojileri öne çıktı.
Ancak uzun vadede bu yatırımların ekonomik karşılığının görülmesi gerekiyor.
Şirketler yapay zekâ sayesinde maliyetlerini azaltabilecek mi?
Verimliliklerini artırabilecek mi?
Yeni gelir kaynakları yaratabilecek mi?
Druckenmiller’ın yaklaşımı, yapay zekâ yatırım döngüsünün yeni bir aşamaya geçebileceğine işaret ediyor.
Druckenmiller’ın açıklamalarından çıkan temel sonuç şu:
2027 yılında ekonomik büyüme beklentileriyle finansal piyasa fiyatlamaları arasındaki fark büyüyebilir.
Bu nedenle büyük pozisyonlar almak yerine belirsizliğin azalmasını beklemeyi tercih ediyor.
Bu yaklaşım piyasaların mutlaka düşeceği anlamına gelmiyor.
Ancak risk-getiri dengesinin geçmiş dönemlere göre daha dikkatli değerlendirilmesi gerektiğini gösteriyor.
Goldman Sachs, 16 Kasım 2026 tarihinde yayımladığı küresel hisse senedi görünümünde 2027 yılına ilişkin iyimser bir değerlendirme sundu.
Bankanın küresel hisse stratejisti Peter Oppenheimer’a göre ekonomik faaliyetler ve şirket kârları büyümeye devam edecek.
Ancak büyüme hızı 2026 yılına kıyasla belirgin biçimde yavaşlayacak.
Buna rağmen banka, hisse senedi piyasalarındaki yükseliş eğiliminin devam etmesini bekliyor.
| Piyasa | Beklenen toplam getiri |
|---|---|
| Japonya – TOPIX | %24 |
| Gelişmekte olan piyasalar – MSCI EM | %21 |
| ABD – S&P 500 | %16 |
| Avrupa – STOXX 600 | %13 |
Bu tahminler 12 Kasım 2026 itibarıyla önümüzdeki 12 ayı kapsıyor. Takvim yılı 2027 getirisiyle birebir aynı değil.
Goldman Sachs’ın yaklaşımına göre özellikle Japonya ve ABD hisseleri, riskler dikkate alındığında küresel portföylerde öne çıkıyor.
Goldman Sachs’ın raporundaki en çarpıcı tahmin, şirket kârlarının büyüme hızındaki düşüş.
| Bölge | 2026 kâr büyümesi | 2027 tahmini |
|---|---|---|
| ABD | %36 | %11 |
| Avrupa | Yaklaşık %18 | %7 |
| Japonya | %24 | %9 |
| Asya | Yaklaşık %80 | %30’un altında |
Bu tabloya göre şirket kârlarının büyüme hızı neredeyse bütün büyük piyasalarda belirgin şekilde yavaşlayacak.
Ancak kârların azalmasıyla kâr artış hızının düşmesi aynı şey değil.
Goldman Sachs, şirketlerin genel olarak kârlarını artırmaya devam etmesini bekliyor.
Dolayısıyla temel senaryo bir kâr daralması değil, daha yavaş kâr büyümesi.
Hisse senedi fiyatlarını belirleyen iki temel unsur bulunuyor.
Birincisi şirketlerin elde ettiği kâr.
İkincisi yatırımcıların bu kârlara ödemeye razı olduğu fiyat.
Şirket kârları daha yavaş büyüse bile faizlerin gerilemesi, risk algısının iyileşmesi veya değerlemelerin yükselmesi hisse fiyatlarını destekleyebilir.
Goldman Sachs’ın beklentisi de büyük ölçüde bu mekanizmaya dayanıyor.
Banka 2027 yılında enflasyonun, tahvil faizlerinin ve petrol fiyatlarının ılımlı biçimde gerilemesini bekliyor.
Bu gelişmeler gerçekleşirse finansal koşullar rahatlayabilir.
Dolayısıyla daha yavaş büyüyen bir ekonomide bile hisse senetleri pozitif getiri sağlayabilir.
Goldman Sachs’ın önemli uyarılarından biri de yapay zekâ altyapı yatırımlarıyla ilgili.
Büyük teknoloji şirketlerinin veri merkezleri ve yapay zekâ altyapısı için yaptığı harcamalardaki büyümenin yavaşlaması bekleniyor.
Bu durum altyapı şirketlerinin kâr artış hızını olumsuz etkileyebilir.
Buna karşılık yapay zekâ teknolojisini kullanan ve bundan ekonomik fayda sağlayan şirketler için yeni fırsatlar oluşabilir.
Goldman Sachs özellikle şu alanlara dikkat çekiyor:
ABD’de büyük teknoloji şirketleri, elektrik üreticileri ve seçilmiş büyüme şirketleri.
Asya’da Koreli bellek üreticileri, optik ağ teknolojileri, fiziksel yapay zekâ ve enerji altyapısı.
Avrupa’da teknoloji, savunma ve yenilenebilir enerji şirketleri.
Goldman Sachs’ın ikinci yatırım teması savunmacı şirketler.
Ekonomik büyümenin yavaşladığı dönemlerde gelirlerini ve kârlılıklarını koruyabilen şirketler daha fazla ilgi görebilir.
Ancak banka, geleneksel savunmacı sektörlerin tamamının ucuz olmadığını vurguluyor.
Bu nedenle seçici davranılması gerektiğini belirtiyor.
ABD’de sağlık şirketleri ve düzenli hisse geri alımı yapan işletmeler, Avrupa’da telekomünikasyon ve kamu hizmetleri, Asya’da elektrik şirketleri öne çıkarılıyor.
Goldman Sachs’a göre 2027 yılı yüksek büyüme yılı olmayabilir.
Ancak ekonomik büyümenin devam etmesi, enflasyonun gerilemesi ve finansal koşulların iyileşmesi hisse senedi piyasalarını destekleyebilir.
Bankanın temel mesajı şu:
Daha yavaş büyüyen bir ekonomi, mutlaka düşen borsalar anlamına gelmez.
Druckenmiller ve Goldman Sachs’ın değerlendirmeleri ilk bakışta birbirine zıt görünüyor.
Ancak iki görüş arasında önemli ortak noktalar bulunuyor.
Her iki taraf da ekonomik büyümenin yavaşlayabileceğini kabul ediyor.
Her iki taraf da yapay zekâ yatırımlarında yeni bir aşamaya geçilebileceğine dikkat çekiyor.
Her iki taraf da şirketler arasındaki performans farklılıklarının önem kazanacağını düşünüyor.
Asıl ayrışma, bu gelişmelerin finansal piyasalar üzerindeki etkisine ilişkin.
| Başlık | Druckenmiller | Goldman Sachs |
|---|---|---|
| Ekonomik büyüme | 2027 ikinci yarısında zayıflama riski | Yavaşlayan ancak pozitif büyüme |
| Hisse senetleri | Düşük net pozisyon | Pozitif getiri beklentisi |
| Fed | Faiz indirimlerinin durması endişe yaratıyor | 2027 sonuna doğru indirim beklentisi |
| Kredi piyasası | Genişleyen risk primleri uyarı sinyali | Finansal koşullarda iyileşme beklentisi |
| Bakır | Düşüş yönlü pozisyon | Bakır için bu raporda belirli bir hedef yok |
| Yapay zekâ | Uygulamalara yönelme | Seçici büyüme ve teknoloji yatırımları |
| Ana strateji | Sermayeyi korumak | Seçici biçimde hisse taşımak |
Bence en önemli farklılık, ekonomik yavaşlamanın boyutundan çok finansal koşulların nasıl gelişeceğine ilişkin.
Goldman Sachs, enflasyonun ve tahvil faizlerinin gerilemesinin piyasaları destekleyeceğini düşünüyor.
Druckenmiller ise mevcut kredi koşullarındaki bozulmayı ve para politikasındaki belirsizliği önemsiyor.
Bu iki görüş aynı anda kısmen doğru olabilir.
Örneğin 2027’nin ilk yarısında hisse senetleri yükselirken ikinci yarıda büyüme beklentileri bozulabilir.
Ya da ekonomik büyüme yavaşlasa bile faizlerin düşmesi borsaları destekleyebilir.
Dolayısıyla tartışılması gereken yalnızca borsaların yıl sonunda hangi seviyede olacağı değil.
2027 yılı boyunca büyüme, faizler ve şirket kârları arasındaki ilişkinin nasıl değişeceği.
Druckenmiller ve Goldman Sachs’ın görüşleri yapay zekâ konusunda birbirine yaklaşıyor.
İki yaklaşım da altyapı yatırımlarındaki büyümenin sonsuza kadar aynı hızda devam edemeyeceğini kabul ediyor.
Ancak bu durum yapay zekâ temasının sona erdiği anlamına gelmiyor.
Asıl soru, yapılan yatırımların ne kadarının sürdürülebilir kâra dönüşeceği.
Yapay zekâ altyapısını kuran şirketlerin yanında, teknolojiyi kullanarak verimlilik sağlayan şirketlerin de önem kazanması beklenebilir.
Bu dönüşüm 2027 yılında sektörler arasında ciddi fiyat farklılaşmaları yaratabilir.
Morgan Stanley, 16 Kasım 2026 tarihinde küresel hisse senetlerine ilişkin görüşünü daha olumlu hale getirdi.
Banka, küresel hisse senetlerinde en yüksek ağırlık artırma değerlendirmesine geçti.
2027 sonu için S&P 500 hedefi 8.700 puan.
Bu hedef, raporda kullanılan 7.561,67 puanlık referans kapanışa göre yaklaşık %15 yükseliş potansiyeli anlamına geliyor.
Morgan Stanley’nin beklentisinde şirket kârları önemli rol oynuyor.
Banka, S&P 500 şirketlerinin hisse başına kârının 2026 yılında 369 dolar, 2027 yılında ise 420 dolar olmasını bekliyor.
Bu yaklaşık %13,8 kâr artışına karşılık geliyor.
Morgan Stanley ayrıca Japonya ve Avrupa hisse senetlerine ilişkin görüşünü de olumlu yönde değiştirdi.
Bankaya göre yapay zekâ yatırımlarının farklı sektörlere yayılması, şirket kârlılıklarını destekleyebilir.
JPMorgan Asset Management’ın 2027 görünümü ekonomik büyümede ılımlı bir yavaşlamaya işaret ediyor.
Banka, yapay zekâ yatırımlarının devam etmesini ancak harcamalardaki büyüme hızının düşmesini bekliyor.
Ayrıca iş gücü piyasasındaki zayıflığın ve gelir grupları arasındaki tüketim farklılıklarının ekonomik görünümü etkileyeceğini düşünüyor.
JPMorgan’ın dikkat çektiği önemli konulardan biri de şirket kârlarındaki büyümenin teknoloji dışındaki sektörlere yayılma ihtimali.
Banka, yapay zekâ yatırımlarının devam etmesini beklerken finansman maliyetleri ve yatırımların geri dönüşü konusunda seçici olunması gerektiğini vurguluyor.
JPMorgan Private Bank’ın Kasım 2026 değerlendirmesinde ise S&P 500 için 2027 sonu temel senaryo hedefi 8.600 puan.
Bu yaklaşım, borsalarda yükselişin devam edebileceğini ancak şirket seçiminin giderek önem kazanacağını gösteriyor.
UBS de küresel hisse senetleri için genel olarak olumlu bir görünüm ortaya koyuyor.
Bankanın 2027 için S&P 500 şirket kârı büyüme tahmini %14.
UBS’nin dikkat çekici beklentilerinden biri küresel yapay zekâ yatırımlarının büyüklüğü.
Banka, bu yatırımların 2026 yılında yaklaşık 900 milyar dolar, 2027 yılında ise 1,2 trilyon dolar seviyesine ulaşabileceğini öngörüyor.
Bu rakamlar yapay zekâ yatırımlarında mutlak harcama tutarının artmaya devam edebileceğini gösteriyor.
Ancak harcamaların büyüme hızı ve yatırımların finansmanı ayrı değerlendirilmesi gereken konular.
UBS, güçlü bilançoya sahip teknoloji şirketlerine ve seçilmiş yarı iletken üreticilerine odaklanıyor.
Banka aynı zamanda tek bir hisseye veya yatırım temasına aşırı yoğunlaşmanın risklerine dikkat çekiyor.
Wells Fargo’nun 2027 sonu için S&P 500 hedefi 8.200 puan.
Bu hedef, Goldman Sachs ve Morgan Stanley’nin 8.700 puanlık hedeflerinden daha düşük.
Bankanın daha ihtiyatlı yaklaşımında şirket kârlarındaki yavaşlama ve finansal koşullara ilişkin belirsizlikler etkili.
Wells Fargo, yapay zekâ altyapısı yatırımlarının sürdürülebilirliği ve yüksek tahvil faizlerinin hisse değerlemeleri üzerindeki etkisini önemli riskler arasında görüyor.
Buna rağmen temel beklentisi hisse senetlerinde tamamen olumsuz bir görünüm değil.
Daha sınırlı bir yükseliş.
| Kurum / yatırımcı | 2027 yaklaşımı | S&P 500 hedefi |
|---|---|---|
| Goldman Sachs | Küresel hisselerde yükseliş | 8.700* |
| Morgan Stanley | Güçlü şirket kârları ve yükseliş | 8.700 |
| JPMorgan Private Bank | Daha dengeli büyüme, pozitif hisse görünümü | 8.600 |
| Wells Fargo | Daha sınırlı yükseliş | 8.200 |
| UBS | Pozitif hisse görünümü, seçici teknoloji yatırımları | Bu karşılaştırmada hedef belirtilmedi |
| Stanley Druckenmiller | Büyüme riskleri, düşük net hisse pozisyonu | Hedef açıklanmadı |
Goldman Sachs’ın 8.700 puan hedefi 12 aylık beklentidir; diğer bankaların 2027 yıl sonu hedefleriyle vadesi tamamen aynı değildir.
İncelenen kurumların önemli bir bölümü 2027 yılında büyümenin daha ılımlı hale gelmesini bekliyor.
Ancak bu beklenti doğrudan küresel resesyon anlamına gelmiyor.
Goldman Sachs ve JPMorgan’ın temel senaryoları büyümenin devam etmesi yönünde.
Druckenmiller ise özellikle yılın ikinci yarısındaki aşağı yönlü risklere dikkat çekiyor.
Büyük yatırım bankalarının beklentileri şirket kârlarının genel olarak büyümeye devam etmesi yönünde.
Ancak büyüme hızının 2026 yılına göre düşmesi bekleniyor.
Bu nedenle 2027 yılında şirketlerin yalnızca gelir büyümesi değil, kâr marjları ve nakit yaratma kapasitesi de önem kazanabilir.
Yapay zekâ, 2027 beklentilerinin merkezinde bulunuyor.
Ancak tartışmanın yönü değişiyor.
Önceki dönemde yatırımcıların dikkatini veri merkezleri, işlemciler ve altyapı harcamaları çekiyordu.
2027 yılında ise yatırımların ekonomik geri dönüşü daha fazla sorgulanabilir.
Bu nedenle altyapı sağlayıcılarıyla yapay zekâ uygulamalarından gelir elde eden şirketler arasında performans farklılıkları oluşabilir.
Goldman Sachs, 2027 sonuna doğru daha düşük faiz ve tahvil getirileri bekliyor.
JPMorgan ve UBS ise para politikasının sıkı kalabileceği ihtimalini daha fazla önemsiyor.
Bu ayrışma önemli.
Çünkü hisse senedi değerlemeleri yalnızca şirket kârlarından değil, iskonto oranlarından da etkileniyor.
Tahvil getirilerinin yüksek kalması, özellikle gelecekteki kârlılığına yüksek değer biçilen büyüme şirketleri üzerinde baskı oluşturabilir.
Goldman Sachs, petrol ve enerji fiyatlarının gerilemesinin enflasyonu düşürerek ekonomiyi destekleyebileceğini düşünüyor.
Druckenmiller’ın bakırda düşüş pozisyonu ise sanayi faaliyetleri açısından daha ihtiyatlı bir değerlendirmeyi yansıtıyor.
Burada petrol ve bakır fiyatlarının aynı ekonomik anlama gelmediğini unutmamak gerekiyor.
Petrol fiyatlarının arz koşullarındaki iyileşme nedeniyle gerilemesi tüketici ekonomisi açısından olumlu olabilir.
Bakır fiyatlarının talep zayıflığı nedeniyle düşmesi ise sanayi büyümesine ilişkin olumsuz sinyal verebilir.
Bu ayrım 2027 boyunca dikkatle izlenmeli.
Bütün bu değerlendirmeler bir araya getirildiğinde 2027 için belirgin bir ana senaryo ortaya çıkıyor.
Ekonomik büyümenin yavaşladığı, şirket kârlarının artmaya devam ettiği, yapay zekâ yatırımlarının daha seçici değerlendirildiği ve hisse senetlerinde pozitif fakat dalgalı getirilerin beklendiği bir yıl.
Büyük yatırım bankalarının çoğu resesyonu temel senaryo olarak görmüyor.
Hisse senedi piyasalarında yükselişin devam etmesini bekliyorlar.
Ancak bu yükselişin önceki yıllara göre daha fazla şirket seçimine bağlı olabileceğini düşünüyorlar.
Druckenmiller’ın yaklaşımı ise bu genel iyimserliğe önemli bir uyarı ekliyor.
Ekonomik görünüm beklenenden hızlı bozulursa, yüksek değerlemeler ve artan finansman maliyetleri piyasalarda ciddi dalgalanmalar yaratabilir.
Bu nedenle 2027 için beş temel göstergeyi izlemek gerekiyor:
Birincisi, ABD ekonomisinin büyüme hızı. Özellikle istihdam ve tüketim verilerindeki değişim.
İkincisi, kredi risk primleri. Şirketlerin finansmana erişim koşullarının bozulup bozulmadığı.
Üçüncüsü, tahvil faizleri. Faizlerdeki değişimin hisse senedi değerlemelerine etkisi.
Dördüncüsü, yapay zekâ yatırımlarının geri dönüşü. Harcamaların sürdürülebilir kârlılığa dönüşüp dönüşmediği.
Beşincisi, petrol ve bakır fiyatları. Enerji arzındaki değişimlerle küresel sanayi talebinin birbirinden ayrıştırılması.
2027’ye ilişkin tartışmanın yalnızca borsaların yükselip yükselmeyeceği üzerinden yapılması yeterli değil.
Asıl mesele, finansal piyasaların fiyatladığı büyüme beklentileriyle reel ekonomide gerçekleşecek büyümenin birbirini ne ölçüde karşılayacağı.
Goldman Sachs ve Morgan Stanley şirket kârlarına güveniyor.
JPMorgan daha dengeli bir ekonomik büyüme bekliyor.
UBS yapay zekâ yatırımlarının devam edeceğini düşünüyor.
Wells Fargo daha sınırlı bir yükseliş öngörüyor.
Druckenmiller ise belirsizliğin arttığı bir dönemde büyük riskler almamayı tercih ediyor.
Bu görüşlerin ortak noktası, 2027 yılında yatırım ortamının daha seçici hale gelebileceği.
Ancak henüz kesinleşmiş bir sonuç yok.
Yatırım bankalarının olumlu senaryoları, şirket kârlarının büyümeye devam etmesine ve finansal koşulların ciddi biçimde bozulmamasına dayanıyor.
Druckenmiller’ın uyarısı ise tam olarak bu varsayımların gerçekleşmeme ihtimaline odaklanıyor.
2027’nin en önemli sorusu şu olabilir:
Borsalar ekonomik büyümenin yavaşlamasını doğru fiyatlıyor mu, yoksa şirket kârları ve yapay zekâ yatırımlarına ilişkin beklentiler hâlâ fazla mı iyimser?
Bu sorunun cevabını yalnızca borsa endekslerinde değil; kredi piyasalarında, tahvil faizlerinde, emtia fiyatlarında ve şirket bilançolarında aramak gerekiyor.
Çünkü 2027 yılında önemli olan yalnızca piyasanın hangi seviyeye ulaşacağı değil, o seviyeye hangi ekonomik koşullarda ulaşacağı olacak.
Artunç Kocabalkan | BS Ekonomi
Bu çalışma 18 Kasım 2026 itibarıyla yayımlanmış yatırımcı açıklamaları ve kurum raporlarına dayanmaktadır. Tahminler kesin gerçekleşmeler değildir. Yatırım tavsiyesi içermez.