
Sepetinizde ürün bulunmuyor.
World in Brief: Amerikan bankalarının kazançları karışık; Kimberly Guilfoyle ABD’nin Yunanistan Büyükelçiliği görevinden istifa etti
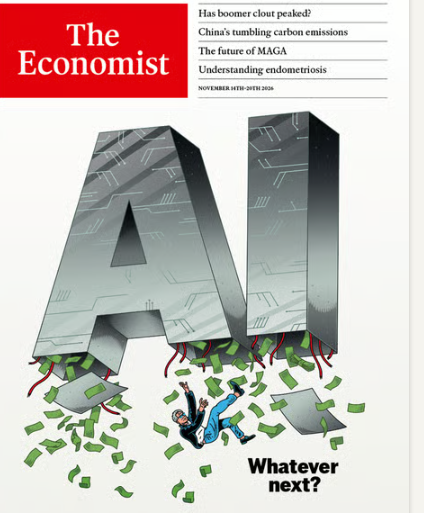

Haberler bundan daha dramatik olabilir mi? Yapay zekâ modelleri, neredeyse hiç kimsenin öngöremediği bir hızla güçlenmeye devam ediyor. Önümüzdeki hafta öncü model geliştiricilerinden Anthropic, bir yapay zekâ firmasının bugüne kadarki en büyük halka arzı olabilecek bir adımla hisselerini borsada listelemeye hazırlanıyor. Ne var ki yapay zekâ çılgınlığı bazı yönlerden sallantıda görünüyor. Seks ve casusluk sarmalındaki bir skandal, sektörün zirvesindeki çip üreticisi Nvidia’yı sarsarken; ara seçimleri kazanan ABD Demokrat Partisi, veri merkezlerine ve Trump yanlısı teknoloji titanlarına karşı harekete geçmek için sabırsızlanıyor. Kimi çevreler ise ortalığı kasıp kavuracak büyük bir teknoloji çöküşünün kapıda olduğundan endişe ediyor. Dünya ne kadar endişelenmeli?
Tarih bu konuda ipuçları sunuyor. Kanallardan demiryollarına ve internete kadar geçmişteki pek çok teknoloji, piyasalarda önce büyük bir coşkuya, ardından da hayal kırıklığına yol açtı. Temel teknolojiler devrim niteliğinde kanıtlansa bile, bu alanlara yapılan bahisler yanlış çıkabildi.
The Economist gibi teknoloji iyimserleri bile bugün bir daralma yaşanabileceği konusunda endişelenmeli. Bir tahmine göre, 2025 ile 2032 yılları arasında yapay zekâya yapılması beklenen yatırımın ölçeği devasa boyutlarda ve Amerika’nın GSYİH’sinin yıllık ortalama %3,6’sına denk geliyor. Yapay zekâ bağlantılı hisseler baş döndürücü bir yükseliş yaşadı: Yapay zekâdan en çok etkilenen ilk on hisse senedi şu anda ABD S&P 500 endeksinin neredeyse %40’ını oluşturuyor. Kurumsal hisse senetleri Amerikan hanehalkı net servetinin %38’ine ulaştı — bu oran dotcom balonunun zirvesindeki seviyenin neredeyse dörtte biri kadar üzerinde. Ayrıca Ağustos ayına kadar geçen 12 aylık süreçte Amerikan hisse senetlerine gelen net yabancı sermaye girişi, 2010’ların tamamındakinden katbekat fazla olarak ilk kez 1Trilyon doları aştı.
Tüm bu büyümenin sürdürülebilir olup olmadığına dair endişeler, hisse senedi piyasalarının altı ay boyunca yatay seyretmesine neden oldu. Ara seçimlerin ardından, Demokratların veri merkezlerini bloke edeceği endişesine kapılan yatırımcılar nedeniyle teknoloji firmalarının Nasdaq endeksi bir günde %5,5 değer kaybetti. Bilançosu yapay zekâ endüstrisinin büyük kısmını ayakta tutan Nvidia’nın hisse fiyatı ise zirvesinden yaklaşık %30 uzakta seyrediyor. Ayılar, Anthropic halka arz edildiğinde geleceğe yönelik beklentilerinin hisse fiyatında net olarak görüleceğini ve bu fiyat düşüşünün tüm piyasayı saracak bir paniği tetikleyebileceğini savunuyor. Anthropic ve ana rakibi OpenAI, veri merkezleri, çip tasarımcıları ve üreticileri dahil tüm yapay zekâ tedarik zincirini besleyen müşteri odaklı şirketler konumunda. Eğer satışları çok az olursa veya yeterince yüksek fiyatlar talep edemezlerse, felaket kapıda demektir.
Yatırımcıların yapay zekâ gelirlerini gözünde büyütmüş olması, finans tarihiyle tutarlı bir hata olurdu. Neyse ki bu kez yaşanacak sonuçlar muhtemelen yönetilebilir düzeyde kalacaktır. Dotcom krizi benzeri bir borsa çöküşü yaşanabilir, ancak derin bir finansal kriz ihtimali oldukça düşük.
Geçmişte çığır açan yeni teknolojileri fark eden yatırımcılar, bunlardan kimin kâr edeceğini öngörmekte genellikle başarısız olmuştur. 2008 yılında Warren Buffett, havayollarının düşük kârlılığına dikkat çekerek, “Eğer Kitty Hawk’ta öngörülü bir kapitalist bulunsaydı, Orville’i vurarak haleflerine büyük bir iyilik yapmış olurdu” diye yazmıştır. 1990’larda fiber optik kablo döşenmesini finanse edenlerin birçoğu batarken, bu altyapı üzerinde iş kuran teknoloji şirketleri devasa paralar kazanmıştı.
Bugün de benzer bir çöküşün nasıl gerçekleşebileceğini görmek zor değil. Anthropic’in gelirlerinin büyük kısmı risk sermayesi destekli yapay zekâ girişimlerinden geliyor ve olası bir daralmada bu kaynaklar kuruyabilir. Amerikalı model geliştiricileri, modellerini pratik olarak bedava dağıtan Çinli rakiplerinin yalnızca yaklaşık altı ay önünde yer alıyor. Bildirdiğimiz üzere, Anthropic ve OpenAI için biçilen yüksek değerlemeler, bu şirketlerin rekabette farkı açmaya devam edeceğini veya küçük liderlik avantajlarını daha iyi değerlendiren yeni iş modelleri geliştireceğini varsayıyor.
Popüler bir kitaptan ilham alan en karamsar öngörücüler, bu şirketlerin başarısızlığının, bu büyüklükte devasa bir yatırım hamlesinin GSYİH’ye oranla en son görüldüğü yıl olan 1873’ün demiryolu çöküşüne benzer bir krize yol açacağını savunuyor. O dönemde hayal kırıklığı yaratan getiri oranları deflasyona ve tarihteki en uzun Amerikan resesyonuna yol açan finansal bir felaketi tetiklemişti.
Neyse ki bu kıyaslama pek de yerinde değil. Amerika’nın yapay zekâya yaptığı sermaye harcamalarının büyük kısmı çipler gibi ithal ekipmanlara gidiyor. Dolayısıyla ekonomisinin bu patlamaya doğrudan maruz kalma oranı çok daha düşük—muhtemelen GSYİH’nin %0,3’ü kadar. Bir yapay zekâ krizi, Amerika’nın ekonomisinden ziyade (yıllık büyüme oranı %14 olan) Tayvan ekonomisi için çok daha yıkıcı olurdu. Finansal koşullar da günümüzde tamamen farklı. 1870’lerde merkez bankası yoktu ve kriz, günümüzde tetikleyeceği faiz indirimleri yerine daraltıcı para politikalarıyla karşılanmıştı.
Yapay zekâ çılgınlığının finanse edilme biçimi de güven veriyor. 1873 dahil en büyük çöküşler, çoğunlukla borçla finanse edilen boğa piyasalarının ardından gelir (ve kurumsal borçlanmadan ziyade aşırı hanehalkı kredileri en büyük tehlike sinyalidir). Doğru, yapay zekâ endüstrisi, yatırımların ezici bir çoğunlukla teknoloji devlerinin devasa nakit akışlarıyla finanse edildiği iki-üç yıl öncesine kıyasla yatırım yapmak için çok daha fazla borçlanıyor. Yine de biriken yapay zekâ sermaye stoku büyük ölçüde özkaynaklarla finanse ediliyor. Beş büyük “hyperscaler” (veri merkezi sahibi devler) defter değerlerinin yaklaşık %30’una, piyasa değerlerinin ise sadece %6’sına denk gelen borç ve kiralama yükümlülüklerine sahip; köklü iş kollarından elde ettikleri kârlar ise hâlâ devasa boyutlarda. Nvidia’nın borçlanma oranı ise yok denecek kadar az. Yapay zekâ borçları, Amerika’nın finansal olmayan sektöründeki borçlanmayı GSYİH’ye oranla uzun vadeli trendin üzerine çıkarabilmiş değil.
Peki, olası bir yapay zekâ çöküşünde ne olabilir? Borsada zarar eden hanehalkları harcamalarını kıscaaktır. Aralarında birçok “neocloud” veri merkezi girişiminin de bulunduğu, borç yükü yüksek şirketler iflas edebilir. 2001 yılındakine benzer sığ bir Amerikan resesyonu yaşanabilir. İşlerin çok daha kötüye gitmesi için bir yapay zekâ çöküşünün tahvil piyasası paniği veya savaş gibi başka bir felaketle aynı döneme denk gelmesi gerekir. Bu ihtimal dahilindedir: Birkaç zengin ülkenin borçları tehlikeli derecede yüksek ve bazı küresel liderler öngörülemez şekilde saldırgan. Ancak şu an için en muhtemel senaryo bu değil.
Asıl önemli olan teknolojinin kendi başına ne yönde evrileceğidir. Silikon Vadisi’nin titanları, süper zekâyı inşa etmek için ihtiyaç duydukları altyapıya halihazırda sahip olduklarını düşünüyor. Kimi uzmanlar, insan müdahalesi olmaksızın yapay zekâların daha güçlü yapay zekâlar inşa ettiği özyinelemeli öz gelişimin (recursive self-improvement) önümüzdeki yıl gibi erken bir tarihte gerçekleşebileceğini öngörüyor. Sert bir siyasi tepki yapay zekânın nefes kesen ilerleyişini sekteye uğratabilir, ancak finansal bir çöküşün bunu durdurması muhtemel görünmüyor.