
Sepetinizde ürün bulunmuyor.
World in Brief: Amerikan bankalarının kazançları karışık; Kimberly Guilfoyle ABD’nin Yunanistan Büyükelçiliği görevinden istifa etti
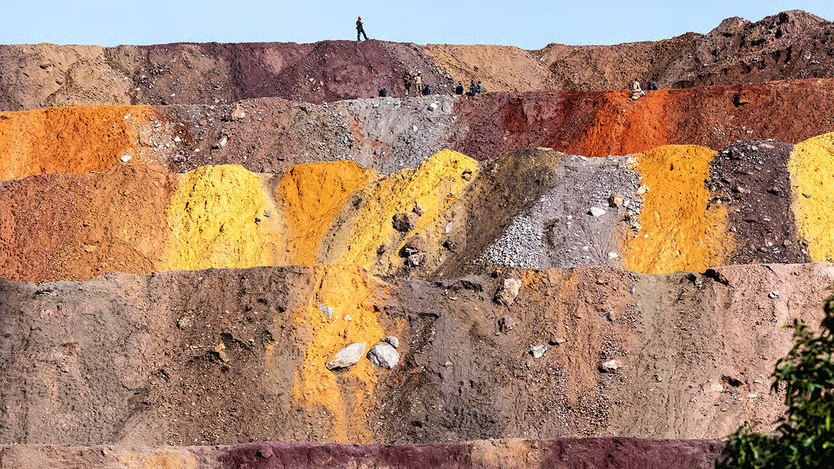

İyi yada kötü, birçok yoksul ülkenin ekonomik kaderi doğal kaynaklarına bağlı. Sanayileri gelişmiş ülkelere kıyasla daha az sofistike, hizmet sektörleri ise daha küçük olduğu için yer altındaki zenginlikler ekonomik geleceklerini kökten değiştirebiliyor. Petrol veya madenlere yönelik küresel talebin artması büyümeyi hızlandırabiliyor, yatırımları çekebiliyor ve bütçe açıklarının kapatılmasına yardımcı olabiliyor. Yoksul ülkelerdeki pek çok maliye bakanı, Çin’in doyumsuz talebinin metal ve fosil yakıt fiyatlarını yukarı taşıdığı son emtia “süper döngüsünü” hâlâ özlemle hatırlıyor. Angola’nın petrol gelirleri, 2002-2008 arasında ülke ekonomisinin neredeyse ikiye katlanmasını sağlamıştı.
Dünya şimdi yeni bir süper döngünün eşiğinde olabilir. Bu kez itici güç, 21. yüzyıla damgasını vurması beklenen yapay zekâ, elektrifikasyon ve diğer teknolojiler için kritik öneme sahip minerallere ulaşma konusunda ABD ile Çin arasında yaşanan rekabet. Çin’in 2000 yılından bu yana en az 19 ülkeyle anlaşma yapmasını sağlayan maden diplomasisi hız kesmeden devam ediyor. Donald Trump yönetimi de şimdiden 20’den fazla ülkeyle maden odaklı anlaşmalar imzaladı. İki süper güç, bugün bu kaynakları kısa sürede yer altından çıkarabilecek sınırlı sayıdaki ülkenin desteğini kazanmaya çalışıyor.
Dünya Bankası, 16 Ekim’de ülkelerin hızla büyüyen bu talepten pay alabilmesini sağlamak amacıyla oluşturulan fonun büyüklüğünü beş katına, 20 milyar dolara çıkaracağını açıkladı. Ancak başarılı olmak isteyen ülkeler yalnızca yer altı zenginliklerine ya da Washington ve Pekin’le iyi ilişkilere güvenemez. Aynı zamanda kaynaklarını hızla üretime dönüştürebilecek kapasiteye sahip olduklarını da göstermeleri gerekiyor.
Bu konudaki aciliyet ortada. Mayıs 2025’te Trump, Çin mallarına uyguladığı gümrük vergilerini geri çekmek zorunda kaldı. Bunun nedeni, Pekin’in yarı iletken ve silah üretiminde kullanılan yedi nadir toprak elementinin ihracatını kısıtlayarak misilleme yapmasıydı. ABD, Çin’in bu alandaki hâkimiyetini kırmak istiyor. Bunun için stratejik mineral stokları oluşturdu, üreticilere garantili fiyatlar sundu ve madencilik projelerine milyarlarca dolar aktardı. Özel yatırımcıları da aynı yönde harekete geçmeye zorluyor. Teksaslı bir yatırımcı, yönetim yetkililerinin kendisiyle tam sekiz ayrı kez temasa geçtiğini söylüyor.
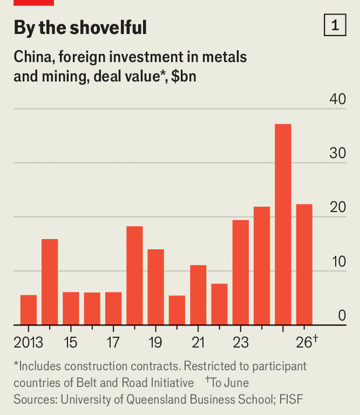
Bu yoğun diplomasi sonuç vermiş görünüyor. Yetkililerin verdiği bilgilere göre, ABD hükümeti ve Amerikan şirketleri 2025 yılında yurt dışındaki madenlere 15,4 milyar dolar yatırım yaptı. 2024’te bu tutar yok denecek kadar azdı. Bu yıl ise daha büyük bir yatırım bekleniyor. Söz konusu miktarın en az onda biri, devlet destekli iki finans kuruluşundan geldi: ABD İhracat-İthalat Bankası (EXIM) ve Kalkınma Finansmanı Kurumu (DFC). Bir zamanlar kliniklere ve iklim aktivistlerine kredi sağlayan DFC, Trump yönetimi tarafından yeniden yapılandırıldı ve kullanması için 205 milyar dolarlık kaynak tahsis edildi.
Çin de buna karşılık verdi. Devlete ait madencilik devleri, 2025’te yurt dışına 30 milyar doların çok üzerinde yatırım yaptı. Bu rakam, 2024 seviyesinin oldukça üzerinde. Böylece iki süper gücün toplam madencilik yatırımları, son süper döngünün on yıl önce çözülmeye başlamasından bu yana en yüksek seviyesine ulaştı (grafik 1).
Şimdiye kadarki en büyük kazanan Demokratik Kongo Cumhuriyeti (DKC) oldu. Kalay, elmas ve diğer zengin kaynaklarının fiyatları çöktüğünde Batılı yatırımcıların büyük bölümü, geniş topraklara sahip ve çatışmalarla boğuşan Orta Afrika ülkesinden çekilmişti. Bu durum, Çinli şirketlerin zor durumdaki maden varlıklarını yok pahasına satın almasına imkân tanıdı. Çin, bir bakır madeninin kapasitesini artırmak için 1 milyar dolar yatırım yapmayı taahhüt etti. Ayrıca yılda 500 bin tona kadar üretim yapabilecek, dünyanın en büyük bakır projelerinden biri olması beklenen çok daha büyük bir madenin inşasını önerdi.
Şimdi ABD de sahaya dönmüş durumda. Amerikan hükümetinin finanse ettiği bir fon, İsviçre merkezli Glencore şirketinin işlettiği ve Batı sermayesinin elinde kalan son faal madenlerden biri olan bakır işletmesinin yüzde 40’ını satın almak için görüşmeler yürütüyor. Özel şirketler de bu yarışa katıldı. Kaliforniya merkezli girişim KoBold Metals, DKC’nin Manono bölgesindeki lityum yataklarını araştırıyor. Eski istihbarat görevlileri ve askerlerden oluşan sıra dışı bir ortaklık olan Virtus ise merkezi Dubai’de bulunan bir kobalt ve bakır girişimini satın aldı.
DKC o kadar yoksul bir ülke ki bu yatırımlar ekonomiyi şimdiden dönüştürmeye başladı. 2025’te yabancı madencilik yatırımları, ülkenin GSYH’sinin yaklaşık yüzde 8’ine ulaştı. Bu tutar, bir önceki yıl gerçekleşen toplam doğrudan yabancı yatırımın (DYY) iki katından fazlaydı. DFC, Angola’ya uzanan demir yolu ağına bağlanacak Dilolo-Sakania Demir Yolu’nun inşasına 1 milyar dolara kadar katkı sağlamayı değerlendiriyor. Proje, DKC’nin son on yıldaki en büyük altyapı yatırımı olacak. Norveç merkezli kâr amacı gütmeyen Extractive Industries Transparency Initiative’in tahminlerine göre madencilik sektörü, 2026-2030 döneminde devlet bütçesine 8 milyar dolar gelir sağlayacak. Diğer madenlerin de benzer kapasitede üretim yapması hâlinde sektörün devlete katkısı 20 milyar dolara ulaşabilir. Bu da yaklaşık bir yıllık kamu harcamasına denk geliyor.
Diğer iki büyük kazanan ise Brezilya ve Kazakistan. Bu ülkeler, DKC gibi kısa sürede büyük bir ekonomik sıçrama yapacak kadar yoksul değil. Ancak ABD ve Çin’in artan ilgisinden önemli ölçüde yararlanıyorlar.
ABD’nin yaklaşımı daha hedefli. Washington, Brezilya’da nadir toprak elementleri alanında güçlü bir üretim ağı kurmaya çalışıyor. Eylül ayında devletin de hissedar olduğu ve borsada işlem gören USA Rare Earth, Asya dışında en kıt dört nadir toprak elementini üreten tek şirket olan Serra Verde’yi devraldı. Şirket, madenin satın alınması için şimdiden 2,8 milyar dolar harcadı. ABD Savaş Bakanlığı’nın oluşturduğu yeni finansman paketi ve DFC’nin sağlayacağı krediyle Amerikan yatırımlarının toplamının yaklaşık 5 milyar dolara çıkması bekleniyor.
Washington’ın Kazakistan’daki hedefi ise yüksek teknoloji ürünü silahların üretiminde kritik öneme sahip tungsten. Yönetimle ve aralarında Trump’ın oğulları Eric Trump ile Donald Trump Jr’ın da bulunduğu yatırımcılarla bağlantılı Kaz Resources şirketi, Kasım 2025’te Kairakty ve Northern Katpar yataklarını geliştirmek için 1 milyar dolar yatırım yapmayı üstlendi. İlk kez 1958’de araştırılan bu yataklara yönelik anlaşmanın büyüklüğü, Kazakistan’ın yıllık doğrudan yabancı yatırım girişinin yaklaşık yirmide birine karşılık geliyor. DFC ve EXIM üzerinden 1,6 milyar dolarlık ek finansman sağlanması da gündemde.
Çin’in her iki ülkedeki yatırımları ise daha geniş kapsamlı. Çinli şirketler geçen yıl Brezilya’ya yaklaşık 6 milyar dolar yatırım yaptı. Bu, herhangi bir ülkeye yapılan en yüksek yatırım tutarıydı. Söz konusu miktarın üçte biri nikel, bakır ve altın gibi minerallerin çıkarıldığı madenlere yöneldi.
Kazakistan’da Çin de ABD gibi tungsten peşinde. ABD’li iki müzakere yetkilisine göre Kaz Resources, Çinli bir şirketin maden ruhsatını almak için yürüttüğü yoğun lobi faaliyetlerini engellemek amacıyla beklenenden daha yüksek bir bedel ödemek zorunda kaldı. Ancak Çin ile Kazakistan geçen yıl bakır ve altın projelerinin yanı sıra bir tungsten madenini de kapsayan, toplam değeri 10 milyar doları aşan anlaşmalara imza attı.
Trump yönetiminden yetkililer geçen yıl ülkeleri Çin’in tekliflerini geri çevirmeye ve ABD’nin safında yer almaya çağırıyordu. Onlara göre ülkeler iki güçten birini seçmek zorundaydı. Ancak DKC, Brezilya ve Kazakistan örnekleri, rekabetin şimdilik bu şekilde işlemediğini gösteriyor.
ABD ve Çin’in maden arayışındaki şirketleri aynı sınırlı sayıdaki ülkeye yöneliyor. Bunun nedeni, ancak belirli sayıda ülkede kısa sürede ve düşük maliyetle tamamlanabilecek ya da yeniden faaliyete geçirilebilecek, yarım kalmış, eski veya atıl durumda madenlerin bulunması. Çin uzun zamandır hız odaklı hareket ediyor. Batılı özel madencilik şirketleri ise yeni ve umut vadeden kaynaklar keşfetmeyi, ardından uzun vadeli getirileri dikkatle optimize etmeyi tercih ediyordu. Ancak artık ABD de sabırsızlanıyor ve giderek Çin’in yöntemlerine benzer bir strateji izliyor.
Geçen yıl yalnızca beş ülke; DKC, Brezilya, Kazakistan, Zambiya ve Kanada, iki süper gücün yurt dışındaki toplam madencilik yatırımlarının yaklaşık yüzde 80’ini çekti. Trump’ın özel bir hoşnutsuzluk beslediği anlaşılan Kanada dışında, ABD-Çin rekabeti bu şanslı ülkelerin yüzünü güldürüyor.
Mart ayında Pekin’i ziyaret eden DKC yetkilileri, Çin’den daha fazla veri paylaşımı ve yerel işleme tesislerine daha fazla yatırım yapılması konusunda taahhüt aldı. Çin ayrıca Kongo’daki bakır projesinin mülkiyetini yerel devlete ait elmas madenciliği şirketiyle paylaşmayı kabul etti. ABD’li iki yetkiliye göre Kazakistan hükümeti de Kairakty ortak girişimindeki payını, Washington’ın başlangıçta önerdiğinden daha yüksek bir seviyeye çıkarmayı başardı.
Kısa vadede bu hızlı ve fırsatçı yatırım yarışı, süper güçlerin kendilerine de yarar sağlayabilir. Çin, bu yılın başlarında DKC’de lityum üretimine başladı. ABD’nin Brezilya’daki Serra Verde madenini genişletme projesinin bir yıl içinde faaliyete geçmesi bekleniyor. Kazakistan’daki projenin ise 2030’a kadar üretime başlaması öngörülüyor.
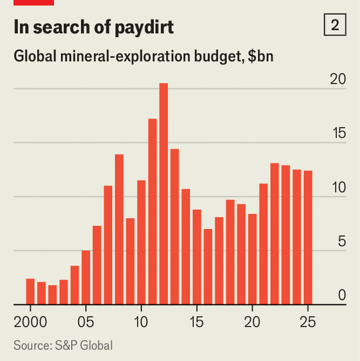
Ancak bu stratejinin sınırları var. Çünkü mevcut yatakların araştırılması ve geliştirilmesi için başka aktörlere bağımlı. Üstelik maden arama ve geliştirme şirketleri giderek daha temkinli davranıyor. Madencilik sektörünün arama bütçeleri, önceki süper döngünün sona ermesinden bu yana eski seviyelerine ulaşamadı (grafik 2). Bakır talebinin hızla artacağı ve önümüzdeki on yıl içinde arzı yüzde 8 aşabileceği öngörülmesine rağmen, dünyanın en büyük bakır üreticisi Şili üretimini azalttı. Bunun başlıca nedeni, eskimekte olan madenlere yeterli yatırım yapılmaması.
Teorik olarak yüksek fiyatlar, yeni projelere yatırım yapılmasını teşvik etmeli. Örneğin en az 30 ülkede ekonomik açıdan işletilebilir bakır yatakları bulunuyor. Ancak bu kaynakların keşfedilmesi ve üretime hazır hâle getirilmesi on yıl, hatta daha uzun sürebiliyor. Bu arada ABD ve Çin hükümetlerinin piyasaya müdahaleleri, madencilik şirketlerinin kullanılmamış bir yatağın işletilmeye değer olup olmadığına karar verirken dayandığı fiyat sinyallerini bulanıklaştırıyor.
Sonuç, yatırımların daha da ertelenmesi. Ancak üretime hazır maden yataklarına sahip şanslı birkaç ülke için şimdilik hasat zamanı.