
Sepetinizde ürün bulunmuyor.
World in Brief: Amerikan bankalarının kazançları karışık; Kimberly Guilfoyle ABD’nin Yunanistan Büyükelçiliği görevinden istifa etti

Bir Borsanın En Büyük Kaybı: Yatırımcının Güveni
Dr. Artunç Kocabalkan | BS Ekonomi | 16 Ekim 2026
Türkiye’de yıllardır şirketlerimizin ne kadar ucuz olduğunu anlatıyoruz.
Fiyat/kazanç oranlarına bakıyoruz. Bankaların özkaynaklarını hesaplıyoruz. Holdinglerin iştirak değerlerini topluyoruz.
Sonra yabancı yatırımcının neden gelmediğini soruyoruz.
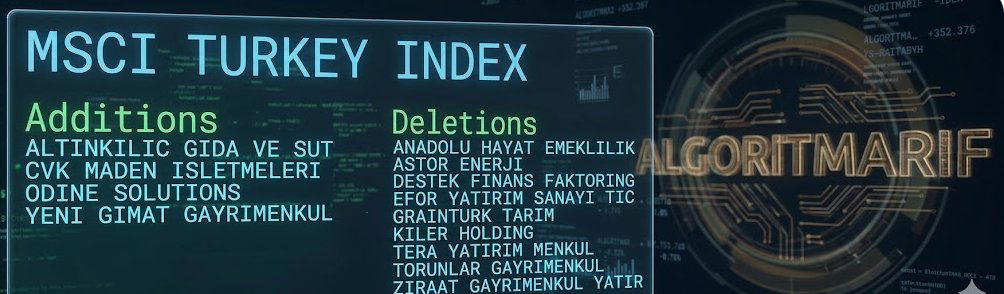
MSCI’nin Türkiye endekslerinde bazı değişiklikleri dondurma kararı, bu soruya önemli bir cevap veriyor.
Çünkü uluslararası yatırımcı yalnızca bir şirketin ne kadar kâr ettiğine bakmıyor. O şirketin hisselerini hangi koşullarda alabileceğini, gerçek serbest dolaşımın ne kadar olduğunu ve gerektiğinde pozisyonundan çıkıp çıkamayacağını da sorguluyor.
Bir şirketin bilançosu iyi olabilir. Ama fiyat oluşumuna duyulan güven zayıfladığında o bilançonun piyasa değeri de bundan etkilenir.
Eylül ayında yaşadığımız fon krizi, bazı hisse senetlerinde likiditenin ne kadar kırılgan olabileceğini gösterdi.
Şimdi MSCI, Türkiye piyasasının serbest dolaşım hesaplamaları ve koordineli işlem riskleri konusunda daha güçlü güvencelere ihtiyaç duyulduğunu belirtiyor.
Bu iki gelişmeyi birbirinden bağımsız düşünmüyorum. Aralarında doğrudan nedensellik kurmak için daha fazla kanıta ihtiyaç var. Fakat her ikisi de piyasanın güvenilirliğiyle ilgili.
Fonların büyük pozisyonlar taşıdığı, serbest dolaşımın sınırlı olduğu şirketlerde fiyat yükselişleri çok güçlü görünebilir.
Fakat aynı piyasa, satış başladığında yeterli alıcı bulamayabilir.
Borsanın ekranda görünen fiyatıyla yatırımcının gerçekten işlem yapabildiği fiyat arasındaki fark büyüdüğünde sorun artık yalnızca değerleme sorunu değildir.
Piyasa yapısının sorunudur.
MSCI’nin 15 Ekim tarihli kararı, Türkiye’nin gelişmekte olan piyasa statüsünü kaybettiği anlamına gelmiyor.
Türkiye mevcut sınıflandırmasını koruyor.
Ancak bazı endeks değişiklikleri donduruldu. MSCI, Haziran 2027’ye kadar yeterli ilerleme sağlanmaması halinde daha alt bir piyasa sınıflandırmasının değerlendirilmesini gündeme getirebileceğini belirtti.
Bu önemli bir uyarı.
Uluslararası endeksler yalnızca şirketlerin büyüklüğünü veya kârlılığını ölçmez. Yatırımcıların piyasaya erişimini, hisselerin işlem görebilirliğini ve piyasa yapısının güvenilirliğini de dikkate alır.
Bir şirketin uluslararası endekslere girmesi veya bu endekslerden çıkarılması, o endeksleri takip eden fonların alım satım kararlarını etkileyebilir.
Bu nedenle MSCI kararı yalnızca teknik bir endeks düzenlemesi olarak görülmemeli.
Endonezya piyasasında MSCI kaynaklı sınıflandırma endişeleriyle yaşanan sert satışlar, uluslararası endeks kararlarının sermaye hareketleri üzerindeki etkisini hatırlatıyor.
Türkiye ve Endonezya için alınan kararlar aynı değil.
Ancak uluslararası yatırımcı açısından ortak bir konu var: Piyasa kurallarının güvenilirliği.
Bir yatırımcı şirketin geleceğine inanabilir. Büyüme beklentisini olumlu bulabilir. Hisse fiyatını ucuz görebilir.
Fakat yatırım yapacağı piyasanın işleyişinden emin değilse yatırım kararını erteleyebilir.
Sermaye yalnızca yüksek getiri aramaz. Gerektiğinde çıkabileceği bir piyasa da arar.
Önümüzdeki dönemde Borsa İstanbul’da şirketler arasındaki ayrışmanın daha önemli hale gelebileceğini düşünüyorum.
Yüksek likiditeye, geniş yatırımcı tabanına, güçlü bilançoya ve şeffaf ortaklık yapısına sahip şirketler, dar serbest dolaşımlı şirketlere göre daha avantajlı olabilir.
Özellikle büyük bankalar, holdingler ve BIST 30 şirketlerinde likidite önemli bir tercih nedeni haline gelebilir.
Ancak burada dikkatli olmak gerekiyor.
Likiditesi yüksek bir şirketin hissesi mutlaka yükselmez.
Hatta piyasanın genelinde satış baskısı oluştuğunda yatırımcılar bazen en kaliteli şirketlerini satar.
Çünkü en kolay satabilecekleri hisseler onlardır.
Finans piyasalarının sevimsiz gerçeklerinden biri budur.
Türkiye’nin karşı karşıya olduğu bu gelişmeler, küresel finansman koşullarının rahat olduğu bir dönemde yaşanmıyor.
ABD’de üretici enflasyonu yıllık %6,3’e yükselmiş durumda.
Petrol fiyatları yüksek seyrediyor.
Yapay zekâ yatırımlarının finansman maliyeti tartışılıyor.
Fed’in faiz politikası konusunda belirsizlik devam ediyor.
Küresel yatırımcılar bir taraftan büyüme fırsatlarını değerlendirirken diğer taraftan enflasyon, faiz ve jeopolitik riskleri fiyatlıyor.
Türkiye’nin bu ortamda daha fazla uluslararası sermaye çekebilmesi için yalnızca ucuz şirketler sunması yeterli olmayabilir.
Güvenilir fiyat oluşumu, şeffaflık, güçlü piyasa gözetimi ve öngörülebilir kurallar gerekiyor.
Bir şirketin fiyatı ile değeri farklı şeylerdir.
Ama finans piyasalarında üçüncü bir kavram daha var.
Yatırım yapılabilirlik.
Bir şirket değerli olabilir. Hissesi ucuz olabilir. Fakat yatırımcı o piyasadaki kurallara güvenmiyorsa sermaye gelmeyebilir.
MSCI’nin kararı Türkiye’nin önüne önemli bir soru koyuyor:
Şirketlerimizin değerini artırmaya çalışırken, o değere yatırım yapacak sermayenin güvenini ne kadar artırabiliyoruz?
Bence önümüzdeki dönemin en önemli tartışmalarından biri bu olacak.
Çünkü borsalarda kaybedilen para zamanla geri kazanılabilir.
Kaybedilen güvenin geri kazanılması ise çok daha uzun sürebilir.
Dr. Artunç Kocabalkan
BS Ekonomi — Bu yazı eğitim ve bilgilendirme amacıyla hazırlanmıştır. Yatırım danışmanlığı kapsamında değildir ve yatırım tavsiyesi niteliği taşımaz.