Sepetinizde ürün bulunmuyor.
World in Brief: Amerikan bankalarının kazançları karışık; Kimberly Guilfoyle ABD’nin Yunanistan Büyükelçiliği görevinden istifa etti

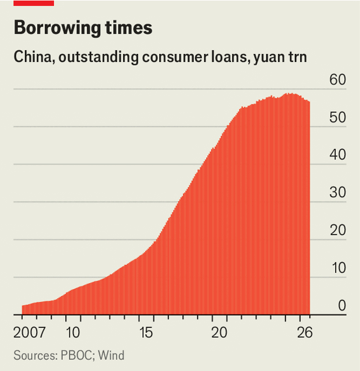
Çin’de hanehalkı kredileri yılın büyük bölümünde geriledi. Eylül ayında tüketicilere verilen kısa vadeli krediler, geçen yılın aynı dönemine kıyasla yüzde 8,3 azaldı. Bu, şimdiye kadar kaydedilen en sert düşüş. Ağustos ayında tüketici kredilerinin toplam hacmi, Çin’in sert “sıfır Covid” karantinalarından bu yana en düşük seviyeye indi. Ekim başındaki resmî tatil döneminde kişi başına yapılan ortalama harcama da 2025’in aynı dönemine göre yüzde 2 geriledi. Çinli perakendecilerin hayal kırıklığı yaşamakta haklı nedenleri var. Pandemiden bu yana hanehalkını daha fazla harcamaya teşvik etmeye çalışan hükümet için de tablo pek iç açıcı değil.
Grafik: The Economist
Çinlilerin daha az borçlanmasının nedenlerinden biri, uzun süredir devam eden emlak krizinin yarattığı baskı. Konut satışlarının çökmesi, mortgage başvurularını azaltıyor. İmkânı olan birçok ev sahibi de konut kredisini vadesinden önce kapatmayı tercih ediyor. Çoğu insanın hayatı boyunca aldığı en büyük borç konut kredisi olduğundan, bu temkinli tutum hanehalkı borçluluğunda onlarca yıldır süren artışı durdurdu. Hanehalkı borcunun GSYH’ye oranı 2020’de yüzde 60’a ulaştı ve geçen yıla kadar büyük ölçüde bu seviyede kaldı; ardından hafifçe geriledi. Gelişmiş ekonomilerde bu oran yüzde 70’in biraz altında.
Ancak bu durum, tüketici kredilerindeki düşüşü tek başına açıklamıyor. Sorunun kaynağı, tüketicilerin ya da hükümetin tasarruf eğilimi olmayabilir. Maliye Bakanlığı, iç tüketimi canlandırmakta gecikmiş bir adım atarak geçen yıl bankalara sübvansiyon vermeye başladı. Amaç, yeni otomobil ve ev tadilatı gibi yüksek tutarlı harcamalar için kullandırılan tüketici kredilerinin faizlerini düşürmekti.
Buna rağmen bankalar bu tür kredileri vermekte giderek daha isteksiz davranıyor. Onları suçlamak da zor. Çinli borçluların geri ödeme riski artıyor. Danışmanlık şirketi Gavekal’ın hesaplamalarına göre geçen yıl yetişkinlerin yüzde 10’dan fazlası ödenmemiş borçlarla karşı karşıya kalmış olabilir. Bir önceki yıl bu oran yüzde 8’in altındaydı.
Hükümetin faiz sübvansiyonları da bankaları daha temkinli davranmaya itiyor olabilir. Ortalama bir Çinli borçlu kredilerini ödemekte zorlanıyorsa, bankaların üstlendiği riskin karşılığında tüketici kredisi faizlerinin düşmesi değil, yükselmesi gerekir. Ne var ki Çin’de hükümetin sunduğu teşvikleri geri çevirmek pek akılcı bir seçenek değil. Sonuçta bankalar, kredi riskini yeterince fiyatlandıramıyor ve zarar ihtimalini sınırlamak için geri ödeme kapasitesi sınırda olan müşterileri daha sıkı biçimde eliyor.
Bankaların risk iştahını azaltan bir başka etken de sorunlu tüketici kredilerini elden çıkarmanın giderek zorlaşması. Bankalar, bilançolarını rahatlatmak için bu tür alacakları genellikle daha yüksek risk almaya istekli yatırımcılara satıyor. Yatırımcılar kredilerin nominal değerinin yalnızca bir bölümünü ödüyor, ardından borçlulardan alacağın tamamını tahsil etmeye çalışıyor. Bu süreç çoğu zaman borçlulara ödeme yapmaları için sürekli baskı kurulmasını içeriyor. 2021’in başlarında bankalar, vadesi geçmiş tüketici kredilerini nominal değerlerinin ortalama yüzde 30’u karşılığında satabiliyordu. Zaten sorunlu olduğu bilinen alacaklar için bu makul bir fiyattı. Ancak 2026’nın başlarında oran yüzde 5’e kadar düştü.
Bu, kaygı verici bir gelişme. Görünüşe göre tüketici kredileri temerrüde düştüğünde, borçluların giderek daha azı borcunu geri ödemeye niyetli oluyor. Bunun altında, aslında yerinde bir hükümet politikasının beklenmedik sonucu yatıyor olabilir: Yıllardır borçlulara eziyet eden, çete benzeri tahsilat kuruluşlarına karşı başlatılan mücadele.
Çin’de borç tahsilat şirketlerinin kötü şöhreti boşuna değil. Sektörde kuralların ve ortak standartların yetersizliği nedeniyle küçük tahsilat şirketleri, vadesi geçmiş tüketici kredilerini ve kredi kartı borçlarını tahsil etmek için sık sık Çinlilerin “yumuşak şiddet” dediği yöntemlere başvuruyordu.
Bunların arasında borçluyu, ailesini ve arkadaşlarını günde yüzlerce kez aramak; borçlunun kredi geçmişini yakınlarına ya da işverenine ifşa etmek; hatta tanıdıklarına gönderilmek üzere müstehcen görseller hazırlamak bulunuyordu. Bazı tahsilatçılar, borçluların kapısına gecenin bir yarısı dayanıyordu.
Bu tür yıldırma yöntemleri trajik sonuçlara yol açabiliyor. Tahsilat baskısı nedeniyle intihar eden borçlulara ilişkin haberler son yıllarda giderek yaygınlaştı. Yetkililer daha önce en kötü uygulamalara başvuran şirketlere karşı davalar açarak sektörü dizginlemeye çalışmıştı. Bu yıl ise daha ileri giderek ülke çapında yeni kurallar getirdiler.
Ağustos ayında yürürlüğe giren düzenlemelere göre tahsilat şirketleri bir borçluyu günde en fazla altı kez arayabiliyor. Borçluların aileleriyle ve arkadaşlarıyla iletişim kurmaları, gecenin ilerleyen saatlerinde ev ziyareti yapmaları da yasaklandı. Tahsilatçılarla borçlular arasındaki tüm görüşmelerin kaydedilmesi gerekiyor.
Bazı analistler, sorunlu tüketici kredilerinin satış fiyatlarındaki sert düşüş ile tahsilat sektörüne getirilen kısıtlamalar arasında bağlantı kurmaya başladı. Yeni kuralların amacı, borçluları taciz ve baskıdan korumak. Ancak istenmeyen bir yan etki ortaya çıkmış olabilir: Tahsilat şirketlerinin baskı kurabileceği borçlu sayısı da azalıyor olabilir.