
Sepetinizde ürün bulunmuyor.
World in Brief: Amerikan bankalarının kazançları karışık; Kimberly Guilfoyle ABD’nin Yunanistan Büyükelçiliği görevinden istifa etti

13 Ekim 2026 | BS Ekonomi – FT Full Throttle
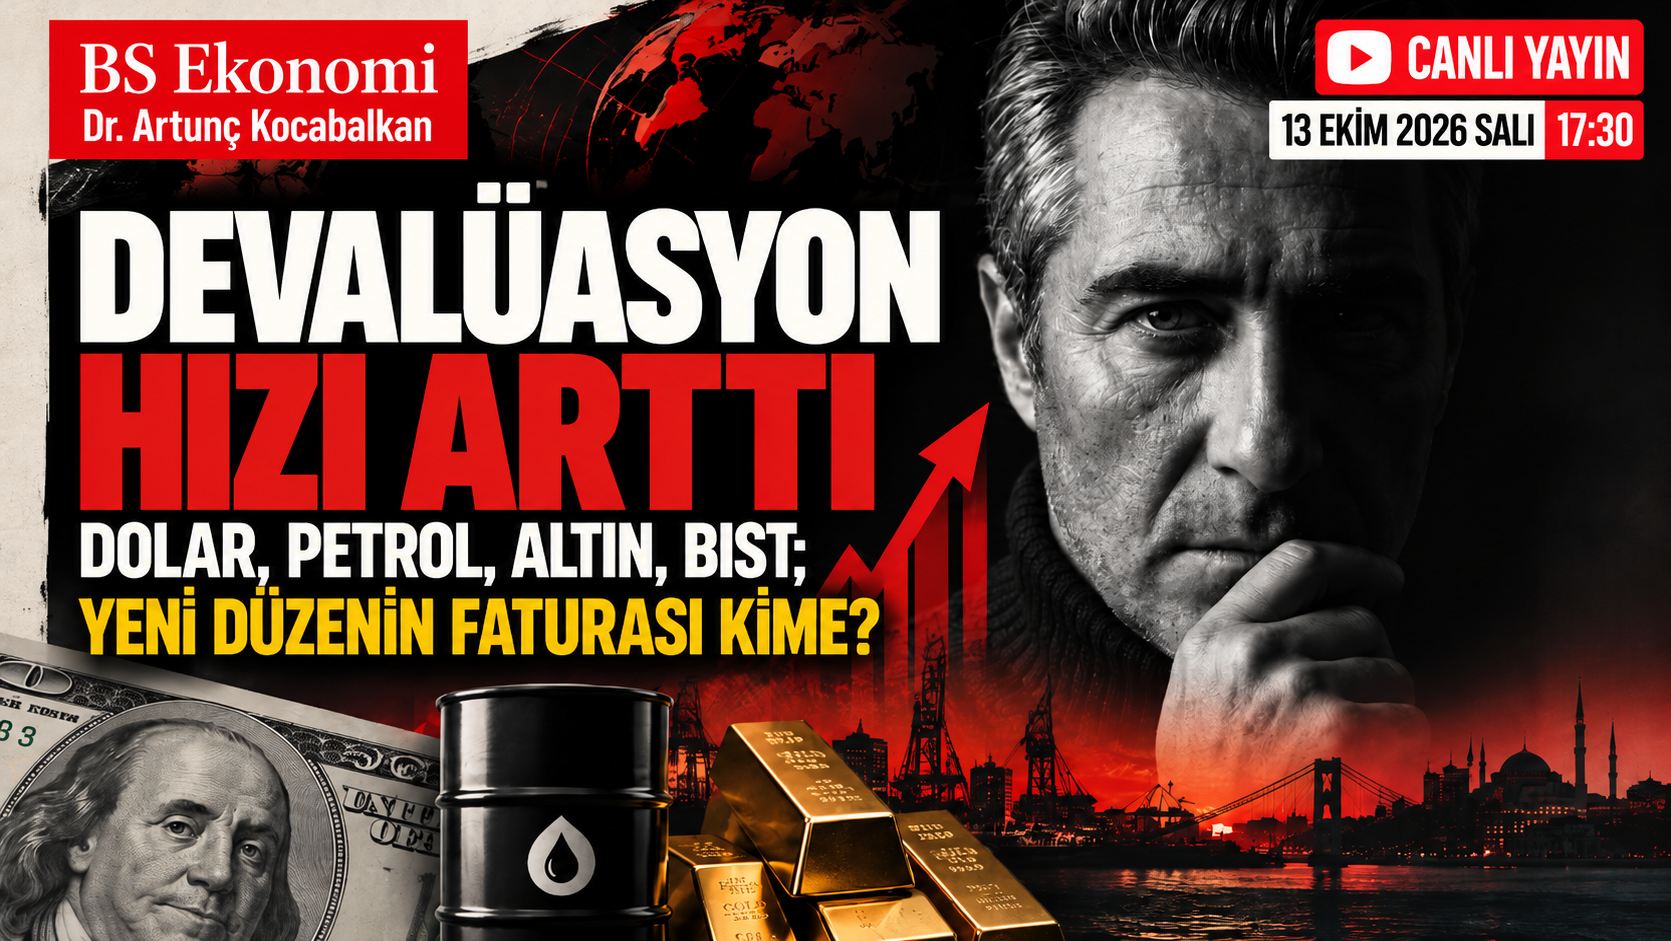
Petrol 104 doların üzerinde, dolar/TL 49,37 seviyesinde, altın 4.186 dolar civarında, BIST ise yeniden yükselişte. Küresel ekonomi savaşın, borcun, enflasyonun ve teknoloji rekabetinin maliyetini yeniden fiyatlıyor. Türkiye için kritik soru, bu maliyetin üretici, tüketici, devlet ve yatırımcı arasında nasıl paylaşılacağı.
13 Ekim’de Brent petrolün aralık vadeli kontratı gün ortasında yüzde 2,1 gerileyerek 104,4 dolara indi. Aynı saatlerde dolar küresel piyasalarda zayıflarken altın yükselişe geçti.
Petroldeki düşüşün arkasında jeopolitik risklerin bir miktar hafiflemesi ve Rusya kaynaklı dizel arzının artabileceği beklentisi bulunuyor.
Ancak 104 dolarlık petrolü ucuz olarak değerlendirmek mümkün değil.
Türkiye gibi enerji ithalatına bağımlı ülkeler açısından petrol fiyatındaki artış yalnızca akaryakıt istasyonlarında görülmez. Nakliye maliyetine, gıda fiyatına, sanayi üretimine ve nihayet tüketici enflasyonuna yayılır.
Üstelik petrolün birkaç gün gerilemesi, daha önce yükselen maliyetlerin aynı hızla geri alınacağı anlamına gelmez.
Şirketler artan maliyetleri fiyatlarına yansıtırken hızlı, maliyetler gerilediğinde fiyat indiriminde çoğu zaman daha yavaş davranır.
Bu nedenle petrol fiyatındaki düşüş, enflasyonun düşmesine yardımcı olabilir; ancak fiyat seviyesinin gerilemesini garanti etmez.
Dolar/TL 13 Ekim günü saat 13.00 civarında 49,3677 seviyesindeydi.
Türkiye açısından kur politikasının iki ayrı etkisi var.
Birincisi, döviz kurunun artış hızı ithalat maliyetlerini ve enflasyon beklentilerini etkiliyor. İkincisi, kurun enflasyon karşısındaki hareketi ihracatçıların rekabet gücünü, şirketlerin döviz yükümlülüklerini ve sermaye hareketlerini değiştiriyor.
Kur artışının hızlanması kısa vadede bazı ihracatçılara avantaj sağlayabilir. Fakat enerji, hammadde ve yabancı para borçları üzerinden ekonomiye yeni maliyetler yükleyebilir.
Vadeli işlemlerde ise ayrı bir matematik var.
VİOP dolar/TL kontratlarının fiyatı yalnızca gelecekteki spot kur beklentisini değil, faiz farkını, vadeyi, likiditeyi ve risk primini de yansıtır.
Dolayısıyla doların yükseleceğini doğru tahmin etmek bile yanlış vadede veya yanlış maliyetle alınmış bir pozisyonu kârlı hâle getirmeyebilir.
Piyasalarda yön tahmini ile para kazanmak aynı şey değildir.
Altın, 13 Ekim günü ABD dolarındaki zayıflama ve petrol fiyatlarındaki gerilemenin desteğiyle 4.186 dolar civarında işlem gördü.
Geleneksel olarak yükselen tahvil faizleri, faiz getirisi bulunmayan altın üzerinde baskı yaratır.
Fakat bugünkü ekonomik ortam daha karmaşık.
Bir tarafta yüksek faizler, diğer tarafta büyüyen kamu borçları, jeopolitik riskler ve rezerv çeşitlendirme arayışı bulunuyor.
Altın fiyatını değerlendirirken yalnızca merkez bankalarının bir sonraki faiz kararına odaklanmak bu nedenle yeterli değil.
Reel faizler, doların uluslararası değeri, merkez bankası alımları ve jeopolitik risk primi birlikte izlenmeli.
Altının yükselmesi tek başına yaklaşan bir finansal krizin kanıtı değildir. Ancak yatırımcıların belirsizliğe karşı korunma arayışını gösteren önemli işaretlerden biridir.
Bitcoin 13 Ekim tarihli piyasa raporlarında yaklaşık 83–84 bin dolar bandında değerlendiriliyor.
Bitcoin’in sınırlı arzı, uzun vadeli yatırım tezinin önemli bir parçası. Ancak kısa vadeli fiyat hareketleri küresel likiditeye, tahvil faizlerine, doların gücüne ve risk iştahına oldukça duyarlı.
ABD tahvil getirilerinin yükseldiği dönemlerde kripto varlıklar, güvenli liman gibi davranmak yerine teknoloji hisseleriyle birlikte satış baskısı yaşayabiliyor.
Bu nedenle Bitcoin için üç göstergeyi birlikte takip etmek gerekiyor: dolar endeksi, ABD tahvil faizleri ve kripto fonlarına sermaye girişleri.
Dijital altın anlatısının gerçek sınavı, fiyat yükselirken değil, küresel finansal koşullar sıkılaşırken verilecek.
BIST 100 endeksi 13 Ekim günü saat 13.00 itibarıyla yüzde 1,03 artışla 12.275,63 puana yükseldi.
Ancak yükselişin dağılımı önemli.
Günün ilk yarısında teknoloji endeksi yüzde 2,12, sanayi endeksi yüzde 0,15, mali endeks ise yalnızca yüzde 0,09 değer kazandı.
Bu farklılaşma, endeks yükselişinin bütün sektörlere aynı ölçüde yayılmadığını gösteriyor.
Türkiye’de fon piyasasındaki tasfiye ve likidite tartışmaları sonrasında şirket seçiminde işlem hacmi, kurumsal yatırımcı tabanı, bilanço dayanıklılığı ve çıkış likiditesi daha fazla önem kazanıyor.
BS Ekonomi model portföyünde 30 Eylül’de oluşturulan banka, holding, telekomünikasyon ve tüketim ağırlıklı yapı bu çerçevede değerlendiriliyor.
AKBNK, BIMAS, KCHOL, TCELL, TTKOM, GARAN, MPARK, SAHOL, TUPRS, MGROS ve MAVI hisselerinden oluşan izleme sepetinde yalnızca fiyat artışı değil, BIST 100 ve BIST 30’a göre performans, işlem hacmi ve fon kaynaklı riskler izleniyor.
Endeksin yükselmesi olumlu bir gelişme. Ancak sürdürülebilir yükseliş için daha geniş katılım ve güçlü işlem hacmi gerekiyor.
Yapay zekâ yatırımları son yıllarda teknoloji şirketlerinin değerlemelerini destekledi.
Ancak Çin’in çip ve bellek teknolojilerindeki ilerlemesi, mevcut üreticilerin kâr marjlarına ilişkin beklentileri değiştirebilir.
Teknolojik kapasitenin artması, sektörün toplam büyüklüğünü genişletirken bazı şirketlerin fiyatlama gücünü azaltabilir.
Bu noktada Japonya’nın para politikası da dikkatle izlenmeli.
Japon yeni, 13 Ekim’de güçlenirken Japonya’da toptan eşya fiyatlarındaki artış, Japonya Merkez Bankası’nın gelecekteki faiz kararlarına ilişkin beklentileri etkiledi.
Yen üzerinden sağlanan finansmanın maliyetindeki değişim, küresel sermaye akımları açısından önem taşıyor.
Yapay zekâ yatırımlarının geleceğini yalnızca çip üretimi değil, bu yatırımları finanse eden sermayenin maliyeti de belirleyecek.
Küresel ekonomide aynı anda üç maliyet büyüyor.
Birincisi, savaş ve enerji güvenliğinin maliyeti.
İkincisi, yüksek kamu borçlarının finansman maliyeti.
Üçüncüsü, yapay zekâ ve teknolojik dönüşüm için gereken devasa sermaye harcamaları.
Bu maliyetlerin tamamının şirket kârlarıyla karşılanması mümkün değil. Bir bölümü vergiler, bir bölümü enflasyon, bir bölümü faizler, bir bölümü de varlık fiyatlarındaki düzeltmeler üzerinden ekonomiye dağılıyor.
Türkiye açısından bu süreçte enerji ithalatı, döviz kuru, reel faizler ve şirketlerin finansman koşulları belirleyici olacak.
Yatırımcı açısından başarı, yalnızca hangi varlığın yükseleceğini tahmin etmekten ibaret değil.
Hangi riski, hangi maliyetle, ne kadar süre taşıdığını bilmek gerekiyor.
Yeni dünya düzeninde servet yalnızca doğru tahminle değil, yanlış tahminin maliyetini yönetebilme becerisiyle korunacak.
Dr. Artunç Kocabalkan | BS Ekonomi
Bu içerik ekonomik analiz ve eğitim amacıyla hazırlanmıştır. Yatırım danışmanlığı kapsamında değildir.