
Sepetinizde ürün bulunmuyor.
Pakistan İran’ı uyardı: Husi saldırıları sürerse Mekke savunma paktı gündeme gelebilir — ancak ortak askerî müdahale kararı yok

Borsa İstanbul’da son birkaç gündür yaşananların niteliği 17 Eylül sabahı biraz daha netleşti.
Pusula Portföy’de başlayan katılma payı iade problemleri, Tera Portföy’ün bazı fonlarında açıklanan temerrütler, serbest fonların çıkış koşullarının değiştirilmesi ve BIST 100’de yaşanan %5,54’lük sert düşüşün ardından Finansal İstikrar Komitesi sabah saat 08.00’de Hazine ve Maliye Bakanı Mehmet Şimşek başkanlığında toplandı.
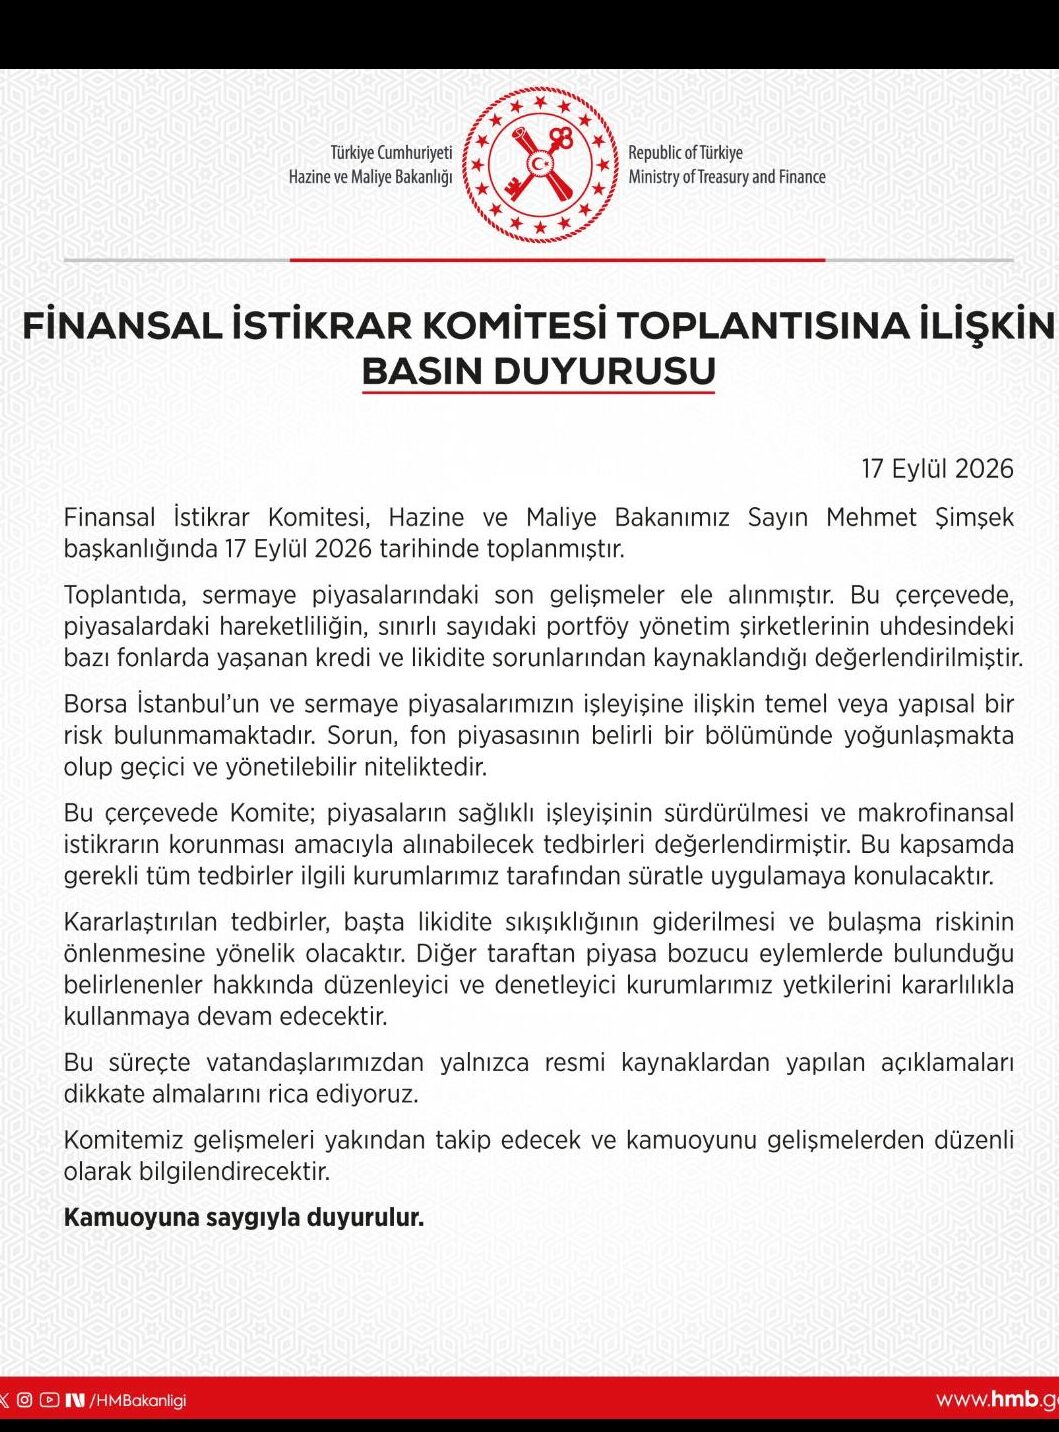
Toplantının ardından verilen mesaj önemliydi:
Sorun finansal sistemin tamamında değil; sınırlı sayıdaki portföy yönetim şirketinin bazı fonlarında ortaya çıkan kredi ve likidite problemlerinde.
Komite, Borsa İstanbul’un ve sermaye piyasalarının işleyişine ilişkin temel veya yapısal bir risk bulunmadığını, gelişmelerin “geçici ve yönetilebilir” nitelikte olduğunu açıkladı.
Daha önemlisi, kamu otoritelerinin bundan sonra neye odaklanacağını da söyledi:
Likidite sıkışıklığının giderilmesi ve bulaşma riskinin önlenmesi.
Bu açıklamayla Pusula–Tera dosyasında yeni bir aşamaya geçildi.
Artık mesele yalnızca bazı fonların yatırımcısına zamanında ödeme yapamaması değil. Fonların kullandığı kredi, portföylerindeki varlıkların likiditesi, ilişkili işlemler, düşük fiili dolaşımlı hisselerdeki yoğunlaşmalar ve bunların Borsa İstanbul’un tamamına yayılma ihtimali de düzenleyicilerin gündeminde.
Finansal İstikrar Komitesi açıklamasında kullanılan “kredi ve likidite sorunları” ifadesi özellikle önemli.
Çünkü şimdiye kadar KAP açıklamalarında ağırlıklı olarak katılma payı iadelerinde yaşanan temerrüt ve likidite yönetimi konuşuluyordu.
Kredi kelimesinin FİK açıklamasına girmesi sorunun başka bir boyutuna işaret ediyor.
Bir fonun elindeki varlıkların değeri ile bunların kısa sürede nakde dönüştürülebilir olması aynı şey değil.
Fonun portföyünde 10 milyar liralık hisse bulunabilir. Fakat yatırımcıların aynı anda 3 milyar liralık çıkış istemesi halinde bu hisselerin 3 milyar liralık bölümünün son işlem fiyatından satılabileceğinin garantisi yok.
Özellikle düşük işlem hacmine veya düşük fiili dolaşıma sahip hisselerde sorun burada büyüyor.
Satış başladıkça fiyat düşüyor.
Fiyat düştükçe fonun değeri azalıyor.
Fonun değeri azaldıkça yeni yatırımcılar çıkmak istiyor.
Yeni çıkışlar yeni satış ihtiyacı yaratıyor.
Finansal piyasalarda klasik bir likidite sarmalı böyle oluşuyor.
Sürecin önemli dönüm noktalarından biri Tera Grubu’nun Pusula Finans Holding ve bağlı şirketlerinin oluşturduğu ekonomik bütünlüğü devralmak üzere görüşmelere başlamasıydı.
Taraflar işlemin temel ticari ve finansal şartlarında mutabakata vardı. Ancak devir işlemi SPK, BDDK ve Rekabet Kurumu dahil gerekli düzenleyici izinlere bağlıydı.
Dolayısıyla kamuoyunda zaman zaman kullanılan “Tera, Pusula’yı satın aldı” ifadesi hukuken süreci tam olarak anlatmıyor.
Devir henüz tamamlanmadan Pusula Portföy bazı fonlarının katılma payı iade ödemelerinde temerrüt oluştuğunu KAP’a bildirdi.
Ardından sorun Tera Portföy tarafında da görünür hale geldi.
Tera Portföy, TP2 – Tera Portföy Para Piyasası Fonu ile THF – Tera Portföy Hisse Senedi Fonu için katılma payı iade ödemelerinde temerrüt oluştuğunu açıkladı.
Şirket, aracı kurumlarla mutabakat ve likidite yönetimi çalışmalarının devam ettiğini bildirdi.
Bu nedenle olay artık yalnızca Pusula Portföy ile sınırlı bir dosya değil.
Fakat burada da önemli bir ayrım gerekiyor:
Temerrüt, fon varlıklarının ortadan kaybolduğu anlamına gelmiyor.
Temerrüt, yatırımcıya yapılması gereken ödemenin sözleşmede öngörülen zamanda gerçekleştirilemediğini gösteriyor.
İki durum birbirinden tamamen farklı.
Finansal İstikrar Komitesi toplantısının ardından SPK da açıklama yaptı.
Kurul, sermaye piyasalarındaki gelişmeleri yakından takip ettiğini ve bir dizi tedbir aldığını, bunların kısa süre içerisinde kamuoyuna açıklanacağını bildirdi.
Dolayısıyla şu aşamada iki ayrı operasyon yürütülüyor.
Birincisi likiditeyi yeniden sağlamak.
İkincisi piyasadaki işlemleri incelemek.
SPK’nın yayımladığı kararlar ikinci cephede önemli adımlar atıldığını gösteriyor.
Katılımevim paylarında gerçekleştirilen işlemler nedeniyle Pusula Portföy ve bazı yöneticileri hakkında iki yıl işlem yasağı getirildi.
Gündoğdu Gıda paylarındaki işlemlerle ilgili olarak da bazı Pusula Portföy yöneticilerine işlem yasakları uygulandı ve bazı kişiler hakkında Cumhuriyet başsavcılığına suç duyurusunda bulunulmasına karar verildi.
Tera tarafında da Destek Finans Faktoring paylarındaki işlemler nedeniyle bir fon yöneticisi hakkında suç duyurusu ve iki yıl işlem yasağı kararı verildi.
Burada hukuki çizgiyi korumak gerekiyor.
SPK’nın suç duyurusunda bulunması, ilgili kişinin mahkeme tarafından suçlu bulunduğu anlamına gelmez.
Aynı şekilde işlem yasağı da ceza mahkemesi mahkûmiyeti değildir.
Ancak kararlar, düzenleyicinin meseleyi yalnızca teknik bir fon likiditesi problemi olarak incelemediğini gösteriyor.
SPK bu sürecin merkezindeki kurum.
Kurulun önünde üç ayrı alan bulunuyor:
Fon likiditesi, piyasa düzeni ve denetim.
SPK’nın 28 Ağustos’ta yaptığı düzenlemeler fonların likidite yapısının, portföydeki varlıkların işlem hacminin ve olası katılma payı iadelerinin portföy üzerindeki etkilerinin dikkate alınmasını öngörüyordu.
Tera’nın bazı serbest fonlarında yapılan değişiklik bunun ne kadar önemli olduğunu gösterdi.
TLY dahil bazı fonlarda günlük fiyatlamadan ayda bir fiyatlamaya geçildi.
Satış talimatı verilebilmesine rağmen payın hangi fiyattan satılacağı artık aylık değerleme gününde belirlenecek. Ödeme ise değerleme tarihini takip eden 10’uncu iş gününde yapılacak.
Bunun sonucu oldukça net:
Ayın 16’sında satış talimatı veren bir yatırımcı, bir sonraki ayın 15’indeki değerlemeyi ve ardından 10 iş günlük ödeme süresini beklemek durumunda kalabilir.
Yani yatırımcının parasına ulaşması bazı durumlarda beş-altı haftayı bulabilir.
Bu sorunun yanıtı da yanlış anlaşılmaya çok müsait.
Fon yatırımcısının elindeki şey mevduat değil, katılma payıdır.
Örneğin bugün hesabında fonunun piyasa değeri 1 milyon TL görünen yatırımcının:
“Devlet veya fon bana 1 milyon lirayı garanti ediyor”
diye düşünmesi doğru değil.
Yeni aylık değerleme sistemine tabi fonlarda yatırımcının alacağı tutar kabaca:
Sahip olunan katılma payı × satışın gerçekleşeceği değerleme günündeki birim pay fiyatı
olacak.
Bugün 1 milyon TL görünen portföy, değerleme tarihinde 900 bin TL de olabilir, 1,1 milyon TL de.
Fon malvarlığının portföy yönetim şirketinin malvarlığından ayrı olması yatırımcı açısından önemli bir hukuki koruma sağlıyor.
Ancak bu, yatırım fonunu mevduat haline getirmiyor.
Fon payının değeri garanti edilmiş bir ana para değildir.
TP2 ve THF açısından durum biraz farklı.
Burada yeni aylık değerleme düzeninden ziyade, yapılması gereken katılma payı iade ödemesinin zamanında gerçekleştirilememesi söz konusu.
Şu ana kadar kamuoyuna açıklanan KAP bildirimlerinde etkilenen toplam yatırımcı sayısı, ödenemeyen toplam iade tutarı ve bütün ödemelerin tamamlanacağı kesin tarih açıklanmış değil.
Bu nedenle bugün:
“TP2 yatırımcısının parası şu gün kesin yatacak”
demek mümkün değil.
FİK’in likidite sıkışıklığının giderileceğini açıklaması yatırımcı açısından olumlu bir politika sinyali.
Ancak bu açıklama henüz bireysel yatırımcı bazında bir ödeme takvimi değil.
Piyasanın şimdi görmek istediği ilk rakam tam olarak bu:
Bu rakam açıklanmadan problemin gerçek büyüklüğünü ölçmek mümkün değil.
5 milyar TL’lik likidite ihtiyacı başka bir problem.
50 milyar TL başka.
100 milyar TL bambaşka.
Finansal İstikrar Komitesi’nin “kredi” ifadesi BDDK’yı da denklemin önemli parçalarından biri haline getiriyor.
İncelenmesi gereken temel konu bankaların ilgili fonlar, portföy yönetim şirketleri ve ilişkili şirketlerle kredi ve karşı taraf ilişkileri.
Hangi kurum ne kadar kredi verdi?
Karşılığında hangi teminatları aldı?
Teminatların bugünkü piyasa değeri ne?
Hisse fiyatları düştükçe ek teminat ihtiyacı doğuyor mu?
Bir kurumun likidite ihtiyacı başka bir finans kuruluşunun bilançosuna taşınıyor mu?
Bunlar finansal istikrar açısından kritik sorular.
Ancak şu aşamada BDDK tarafından Pusula veya Tera’ya özel kamuoyuna açıklanmış ayrıntılı yeni bir tedbir paketi bulunmuyor.
Dolayısıyla BDDK adına henüz açıklanmamış kararlar üretmek doğru olmaz.
Merkez Bankası açısından konu daha farklı.
TCMB’nin görevi bir serbest fonun zararını veya yatırımcıların iade bedellerini üstlenmek değil.
Merkez Bankası açısından risk, problemin:
fon → aracı kurum → banka → TL likiditesi → döviz
zinciri üzerinden finansal sistemin geneline taşınması.
Şu ana kadar kamu otoritelerinin açıklamaları böyle bir sistemik bankacılık problemi bulunduğunu göstermiyor.
Finansal İstikrar Komitesi tam tersine problemin sınırlı sayıda portföy yönetim şirketinin bazı fonlarında bulunduğunu söylüyor.
Borsa İstanbul açısından bugün şirketlerin çarpanlarından daha önemli bir soru var:
Fonların daha ne kadar hisse satması gerekiyor?
Çünkü likidite sıkışıklığının BIST’e bulaşma mekanizması çok basit.
Fon yatırımcısı çıkmak istiyor.
Fonun nakde ihtiyacı oluyor.
Fon likit hisselerini satıyor.
BIST düşüyor.
Fonun net aktif değeri düşüyor.
Yeni yatırımcılar satış talimatı veriyor.
Yeni nakit ihtiyacı doğuyor.
Yeni hisse satılıyor.
İşte Finansal İstikrar Komitesi’nin “bulaşma riskini önlemek” derken durdurmaya çalıştığı mekanizma bu.
Bu nedenle önümüzdeki günlerde BIST açısından en olumlu gelişme yalnız endeksin yükselmesi olmayacak.
Fon iadelerinin normalleştiğini gösteren KAP açıklamaları çok daha önemli olacak.
Bu gelişmelerden doğrudan:
“Türkiye’de devalüasyon geliyor”
sonucu çıkarmak için elimizde veri yok.
Şu ana kadar açıklanan tablo bir döviz veya bankacılık krizinden ziyade belirli fonlarda ortaya çıkan kredi ve likidite problemi.
Fakat kur açısından izlenmesi gereken önemli bir aktarım kanalı var:
Para TL mevduata geçerse kur üzerindeki etkisi sınırlı kalabilir.
Başka yatırım fonlarına geçerse yine sınırlı olabilir.
Devlet tahviline giderse aynı şekilde.
Fakat fonlardan büyük miktarda çıkan para:
dolar + euro + altın
talebine dönüşürse döviz piyasasına ek talep gelir.
Bu nedenle önümüzdeki günlerde yalnız USD/TL’nin seviyesini değil, yatırımcı parasının hangi yatırım aracına yöneldiğini takip etmek gerekiyor.
Finansal İstikrar Komitesi açıklamasında:
“Fon zararlarını Hazine karşılayacak”
şeklinde bir karar yok.
Pusula veya Tera’nın kamu parasıyla kurtarılacağına ilişkin de açıklanmış bir karar bulunmuyor.
Kullanılan ifade:
“Likidite sıkışıklığının giderilmesi.”
Aradaki fark çok büyük.
Bir kurumun varlıklarının borçlarını karşılamaması ödeme gücü problemidir.
Varlıkları bulunduğu halde bunları yeterince hızlı nakde çevirememesi ise likidite problemidir.
FİK’in açıklaması mevcut hadiseyi ağırlıklı olarak ikinci çerçevede tanımlıyor.
Bu nedenle önümüzdeki saatlerde SPK’nın açıklayacağı ayrıntılı tedbirler kritik olacak.
Yaşananların kalıcı sonucu yalnız Pusula veya Tera’nın geleceği olmayabilir.
Bu dosya Türkiye’deki serbest fon sisteminin çalışma biçimini değiştirebilir.
Önümüzdeki dönemde şu başlıkların daha fazla tartışılması şaşırtıcı olmayacak:
Fonların düşük fiili dolaşımlı hisselerde taşıyabileceği pozisyon büyüklüğü.
Portföylerin kredi ve kaldıraç kullanımı.
Fon ile ilişkili taraflar arasındaki işlemler.
Likidite tamponları.
Günlük likidite vaat eden fonların gerçekten günlük likidite sağlayabilecek varlıklara yatırım yapıp yapmadığı.
Fon yöneticilerinin yoğunlaşma limitleri.
Değerleme yöntemleri.
Repo ve ters repo işlemlerindeki karşı taraf ve teminat riskleri.
SPK’nın yeni tedbir paketi bu başlıklardan hangilerine dokunacağını gösterecek.
BIST’teki günlük yükseliş veya düşüşten önce dört veri takip edilmeli:
Bekleyen toplam fon iadesi.
Gerçekleşen günlük fon çıkışı.
Likidite yaratmak için satılması gereken varlık miktarı.
Temerrütteki iadelerin ne kadarının ödendiği.
Bu dört rakam normalleşmeye başladığında fon hücumunun sona erdiğini söylemek mümkün olacak.
Bugün ise henüz orada değiliz.
Fakat dünle bugün arasında önemli bir fark var.
Dün piyasa:
“Kamu müdahale edecek mi?”
diye soruyordu.
Bugün Finansal İstikrar Komitesi bunun cevabını verdi:
Likidite sıkışıklığının giderilmesi ve bulaşmanın engellenmesi için tedbir alınacak.
Şimdi piyasanın ihtiyacı yeni bir açıklamadan çok rakam.
Kaç milyar liralık açık var?
Ne kadarı karşılandı?
Kaç yatırımcı parasını aldı?
Ne kadarlık iade hâlâ bekliyor?
Ve bu likidite yaratılırken Borsa İstanbul’da daha ne kadar varlık satılması gerekiyor?
Pusula ile başlayan, Tera’ya ulaşan ve BIST’i sarsan dosyanın bundan sonraki yönünü bu soruların cevapları belirleyecek.
Çünkü bir fonun gerçek likiditesi, yatırımcıların para yatırdığı gün değil, aynı anda çıkmak istediği gün ortaya çıkar.