
Sepetinizde ürün bulunmuyor.
World in Brief: S&P 500 yeni zirveye ulaştı; Fransa’da protesto günü

Piyasalarda bugün gözümüzün önünde önemli bir şey oluyor.
ABD 10 yıllık tahvil faizi %5,36’yı, 30 yıllık %5,69’u gördü. Uzun vadeli faizler 2002’den bu yana görülmeyen seviyelerde. Üstelik mesele sadece Amerika değil; küresel tahvil piyasasında faiz baskısı yeniden belirginleşiyor. Reuters
Bunun etkisini ekranlarda hemen görüyoruz.
Altın iki ayın en düşük seviyelerine çekildi. Dolar güçleniyor. Bitcoin ve kripto piyasası baskı altında. Nasdaq ve S&P 500 rekor seviyelerden geri geliyor. Brent petrol yeniden 100 doların üzerinde. Reuters
Bu hareketlerin hepsini ayrı ayrı okumak hata olur.
Petrol fiyatındaki yükseliş enflasyon korkusunu yeniden besliyor. Enflasyon korkusu Fed’in faiz indirim alanını daraltıyor, hatta yeni faiz artırımı ihtimalini masada tutuyor. Tahvil faizleri yükseliyor. Dolar güçleniyor. Finansmanın maliyeti artıyor.
Ve bir noktadan sonra soru değişiyor:
Bu yalnızca tahvil fiyatlarında bir düzeltme mi, yoksa finansal sistemin başka yerlerinde sorun çıkarmaya başlayacak bir hareket mi?
Çünkü tahvil piyasasında yaşanan sert hareket sadece tahvil yatırımcısını ilgilendirmiyor.
Hedge fonların kaldıraçlı pozisyonlarından repo piyasasına, şirketlerin finansman maliyetinden hisse değerlemelerine kadar sistemin çok geniş bir bölümü bu faizlerin üzerine kurulmuş durumda.
Bir yerde kaldıraç çözülmeye başlarsa, tahvilde başlayan hareket fonlara geçebilir.
Türkiye’de ise başka bir fon meselesini zaten konuşuyoruz.
Bu nedenle bu akşam iki farklı krizi aynı masaya koyacağız:
Dünyada tahvil riski.
Türkiye’de fon krizi.
Ve ikisinin sonunda aynı soruya geleceğiz:
Ekonomide beklenen bahar gerçekten ne kadar yakın?
Üstelik yayın saati özellikle önemli.
Fed, eylül toplantısının tutanaklarını bu akşam tam 21:00’de açıklıyor. Eylül toplantısında politika faizi 25 baz puan artırılarak %3,75–4,00 aralığına çıkarılmıştı. Tutanaklarda bundan sonraki faiz artışları konusunda Fed üyeleri arasındaki ayrışmayı arayacağız. Reuters
Rakamlar geldikçe canlı değerlendireceğiz.
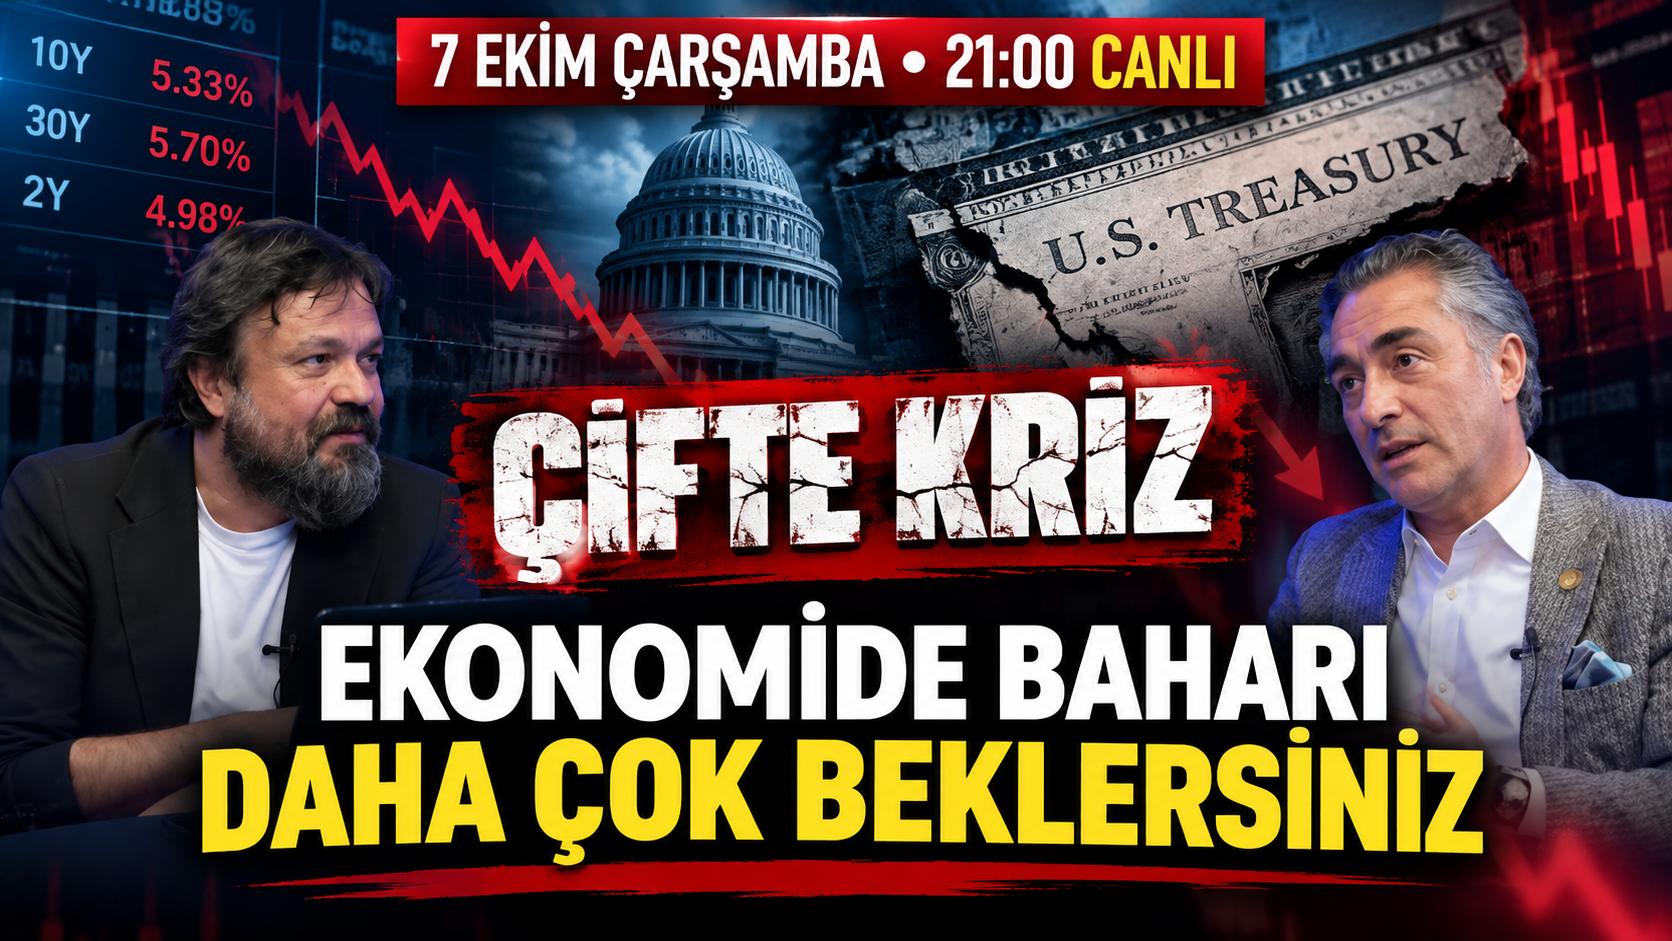
7 EKİM ÇARŞAMBA
21:00 CANLI
Artunç Kocabalkan & Bora Erdin
ÇİFTE KRİZ: EKONOMİDE BAHARI DAHA ÇOK BEKLERSİNİZ
Çalıştırdım. Saat 21:00 yayını için piyasa masasını bu kez tek tek varlık konuşmak yerine tahvil → petrol → Fed → dolar/reel faiz → altın/kripto → ABD hisseleri → Türkiye/fon krizi → bizim portföyler zinciriyle kuruyorum. Rakamlar 21:00’daki FOMC tutanaklarından hemen önce yeniden kontrol edilmeli; aşağıdaki seviyeler şu anki yayın öncesi fotoğrafıdır.
7 Ekim 2026 Çarşamba — 21:00 Canlı
Artunç Kocabalkan & Bora Erdin
Bugün ekranda altın düşüyor, Bitcoin düşüyor, Nasdaq geriliyor, BIST satılıyor, petrol 100 doların üzerinde. Bunlara ayrı ayrı bakınca beş farklı piyasa hikâyesi varmış gibi görünüyor.
Bence yok.
Bugün piyasanın fiyatladığı ana mesele yeniden paranın fiyatı.
ABD 10 yıllık tahvil faizi gün içinde %5,364’e çıktı. 30 yıllık %5,696’yı gördü. İkisi de 24 yılın zirvesinde. Buna karşılık Fed’e daha doğrudan bağlı 2 yıllık faiz %4,78 civarında. Yani uzun taraf kısa taraftan daha sert satılıyor. 2–10 yıl eğimi yaklaşık 52 baz puana açılmış durumda. Bu klasik anlamda yalnızca “Fed faiz artıracak” hareketi değil; uzun vadeli para için piyasanın istediği risk primi yükseliyor. Reuters
Üstelik 10 yıllık Treasury faizi bu yıl yaklaşık 120 baz puan yükseldi ve son çeyrekte 1994’ten beri en büyük artışını yaşadı. New York Fed’in modelindeki 10 yıllık term premium ise 96 baz puanla 12 yılın zirvesine çıktı. Reuters
İşte bu akşam tartışacağımız soru burada başlıyor:
Bu hâlâ pahalı paranın normal fiyatlaması mı, yoksa tahvil piyasasından başlayabilecek daha büyük bir likidite probleminin ilk aşaması mı?
Ben 21:00 yayınını 10 yıllık grafikle açarım.
Çünkü yılbaşından bu yana S&P 500 yaklaşık %15, Nasdaq yaklaşık %20 yükselirken 10 yıllık faiz 120 baz puan yükseldi. Normal şartlarda yüksek iskonto oranı özellikle uzun vadeli büyüme hisselerini aşağı çeker. Fakat AI kâr beklentileri şimdiye kadar bunu bastırdı. Reuters
Burada çok önemli bir ayrım var.
Faizler güçlü büyüme nedeniyle yükseliyorsa hisse piyasası bir süre bunu taşıyabilir.
Ama faizler;
borç arzı + bütçe endişesi + enflasyon + term premium + Fed kredibilitesi
nedeniyle yükseliyorsa başka bir rejime geçeriz.
Bugün beni rahatsız eden şey 2 yıllık değil, uzun ucun davranışı.
Ve yalnız ABD değil.
Fransa 10 yıllığı bugün yaklaşık 15 baz puan yükselerek %4,90’a yaklaştı. Almanya 10 yıllık %3,49 civarında. İngiltere 30 yıllık tahvil faizi de %6’nın üzerine çıktı. Yani devlet tahvili satışının coğrafyası genişliyor. Reuters
Bu nedenle yayın cümlem şu:
Tahvil krizi demek için erken. Ama tahvil piyasasının verdiği alarmı görmezden gelmek için de çok geç.
Burası Bora’yla yayının en güçlü bölümü olabilir.
IMF’nin dün yayımladığı çalışma tesadüfen tam zamanında geldi.
Hedge fonların brüt varlıkları 2013’ten bu yana üçe katlanarak 13 trilyon dolara, bilanço içi ve dışı brüt nominal pozisyonları yaklaşık 40 trilyon dolara ulaştı. Hedge fonlar 2025 itibarıyla ABD Treasury piyasasının yaklaşık %9’unu tutuyor. International Monetary Fund
Ve Treasury cash-futures basis trade’in tahmini büyüklüğü yaklaşık 1 trilyon dolar. International Monetary Fund
Mekanizma basit:
Fon Treasury alıyor → repo ile finanse ediyor → futures satıyor → küçücük fiyat farkını dev kaldıraçla getiriyi büyütüyor.
IMF’nin anlattığı yapıda bazı pozisyonlarda finansmanın %99’una kadarının borçla yapılabilmesi mümkün. International Monetary Fund
Normal zamanda sorun yok.
Sorun volatilite yükseldiğinde başlıyor:
Tahvil düşüyor
→ margin yükseliyor
→ repo finansmanı pahalanıyor
→ fon pozisyon küçültüyor
→ Treasury satıyor
→ tahvil daha fazla düşüyor
→ yield daha fazla yükseliyor
→ başka fonlar da pozisyon kapatıyor.
İşte tahvil satışı burada fon krizine dönüşebilir.
Henüz orada değiliz.
Ama yayında bakmamız gereken şey artık sadece “10 yıllık kaç?” değil.
Treasury likiditesi, repo, dealer kapasitesi, margin ve kaldıraç çözülmesi.
Brent bugün yeniden 101,9 dolar, WTI yaklaşık 89,7 dolar.
ABD ham petrol stokları beklenen 1,7 milyon varil artışın aksine 3,2 milyon varil azaldı. Orta Doğu’daki arz riski, Ukrayna’nın Rus enerji tesislerine saldırıları ve Meksika Körfezi’ndeki fırtına riski aynı anda fiyatlanıyor. Reuters
Bu önemli.
Çünkü petrolün 100 doların üzerinde kalması Fed açısından yalnız enerji hikâyesi değil.
Petrol ↑
→ enflasyon beklentisi ↑
→ Fed’in gevşeme alanı ↓
→ Treasury yield ↑
→ dolar ↑
→ finansal koşullar sıkılaşıyor.
Ben Brent’te şu anda körü körüne short aramam.
Daha önce 100–102 bölgesinde tepki short fikrimiz vardı. Fakat jeopolitik arz şoku varken teknik seviye tek başına yeterli değil. Haber akışı tersine dönmeden petrol shortunun risk/getirisi bozuldu.
Burayı özellikle uzun konuşalım.
Spot altın bugün 4.107,9 dolar civarına geriledi ve iki ayın en düşük seviyesini gördü. Gün içindeki fiyatlamada 4.095 bölgesi de görüldü. DXY yaklaşık %0,5 yükselirken 10 yıllık Treasury 24 yıllık zirveye çıktı. Reuters
Gümüş yaklaşık 59,96 dolar, günlük kayıp %2,8.
Platin %3,5, paladyum %4,2 düşüyor. Reuters
Bu bize çok temiz bir şey söylüyor:
Bugünkü hareket klasik “jeopolitik risk = altın al” hareketi değil.
Piyasa bugün reel faiz ve dolar fiyatlıyor.
Bizim altın long açısından kritik ayrım da burada.
4.100–4.095 bandının kalıcı kırılması halinde 4.000 testi masaya gelir. Reuters’a konuşan Zaner Metals stratejisti de bir sonraki aşağı test için 4.000’i işaret ediyor. Buna karşılık Çin Merkez Bankası eylülde de altın alarak alım serisini 23. aya taşıdı. Dolayısıyla orta vadeli yapısal talep tamamen ortadan kalkmış değil. Reuters
Ben bu akşam altını şöyle anlatırım:
Kısa vadede: faiz ve dolar aleyhte.
Orta vadede: merkez bankası talebi destek.
Kriz senaryosunda: ilk aşamada likidite satışı altını da vurabilir; ikinci aşamada Fed/likidite müdahalesi altının lehine dönebilir.
Dolayısıyla mevcut altın long’da “nasıl olsa güvenli liman” diyerek stopsuz beklemek yok.
Bu sabah alarmın gelmesi gerekiyordu. Saatlik pozisyon masasını bunun için değiştirdik.
Bitcoin $84.000’ın altına indi ve yaklaşık $83.300–83.800 bölgesini gördü.
Ethereum yaklaşık $2.590–2.612.
24 saatte kripto tasfiyeleri yaklaşık $556 milyon; bunun yaklaşık $487 milyonu long pozisyonlardan geldi. The Block
Burada dikkatimi çeken ikinci veri daha önemli.
Tasfiyeden sonra toplam open interest yaklaşık 54,2 milyar dolardan tekrar 55,3 milyar dolara yükseldi. Yani piyasa kaldıraç temizlendikten hemen sonra yeniden kaldıraç toplamaya başladı. Cointelegraph
Bu nedenle BTC’de rahatlamış değilim.
83.000–83.500: ilk savunma
80.000: psikolojik ve teknik ikinci bölge
86.500–86.700: yukarı hareketin yeniden ciddiye alınacağı alan
$86.700 üzerinde günlük/çok günlük kapanış olmadan “temizlik bitti, yeniden trend başladı” demek için acele etmem. Cointelegraph
BTC’deki problem de altınla aynı kökten geliyor ama beta çok daha yüksek:
reel faiz ↑ + dolar ↑ + kaldıraç → BTC üzerinde daha sert baskı.
ETH’nin BTC’den daha fazla düşmesi de risk iştahının daraldığını gösteriyor.
Şu anda Dow yaklaşık %1,1, S&P 500 %0,6, Nasdaq %0,7 aşağıda. SOX yarı iletken endeksi yaklaşık %1,9 düşüyor.
Daha önemlisi piyasa genişliği kötü: NYSE’de düşen hisseler yükselenlerin yaklaşık 4,6 katı. Nasdaq’ta 193 yeni dip karşısında yalnızca 15 yeni zirve var. Reuters
Bu sağlıklı bir “endeks yarım puan düştü” görüntüsü değil.
Russell 2000 ağustos zirvesinden %10’dan fazla aşağıda. Eşit ağırlıklı S&P 500 de zirvesinden yaklaşık %6 uzakta. Reuters
Yani mega-cap/AI endeksi tutarken alttaki piyasa zaten bir süredir faiz baskısını hissediyor.
SPY: Tut/koru ama agresif ekleme yapmam. 10Y’nin yönünü beklerim.
QQQ: En hassas yerlerden biri. 10Y %5,35 üzerinde kalıcılaşıyorsa duration riski büyüyor.
SMH: Uzun vadeli AI tezi ayrı, kısa vadeli faiz hassasiyeti ayrı. Bugün SOX’un %1,9 düşmesi tesadüf değil.
XLU: Faizlerin bu kadar yüksek olduğu ortam utility değerlemeleri için kolay değil; fakat piyasa riskten kaçışa dönerse defensif özelliği devreye girebilir.
PAVE: ABD altyapı yatırımı hikâyesi güçlü ama uzun vadeli finansman maliyeti yükseldikçe seçicilik gerekiyor.
GLD: Yapısal pozisyonu korumak ile trade pozisyonunu birbirinden ayırmak gerekiyor. Trade tarafında stop var.
SGOV: Bugünkü rejimin kazananlarından. Kısa vadeli risksiz getiri bu kadar yüksekken nakdin fırsat maliyeti yok denecek kadar düşük.
COPX: Bakırda uzun vadeli elektrifikasyon hikâyesi değişmedi; fakat küresel faiz şoku/growth scare gelirse önce satılır.
URA / CCJ / LEU / CEG / VST / GEV: Nükleer/elektrik talebi ve AI power hikâyesi yapısal olarak güçlü. Fakat bunları “faizden etkilenmeyen tema” gibi okumam. Özellikle yüksek çarpanlı olanlarda iskonto oranı hâlâ önemli.
Ben global portföyde bu akşam nakit/SGOV tamponunu azaltmazdım.
Burada eğitimde konuştuğumuz Ackman “AI reset” temasına da güzel bağlanıyor.
SpaceX’in Nvidia çipleri için yaklaşık 40 milyar dolar finansman aradığı; bunun yaklaşık 30 milyar dolarının yatırım yapılabilir notlu borç olabileceği bildiriliyor.
Morgan Stanley’nin tahminine göre AI altyapısının 2028’e kadar yaklaşık 1,5 trilyon dolar dış finansmana ihtiyacı olabilir. Reuters
Bunun tahvil piyasası açısından anlamı şu:
ABD Hazinesi dev borçlanıyor.
AI şirketleri de dev borçlanıyor.
Sermaye sonsuz değil.
Treasury, AI capex ve diğer kurumsal ihraçlar aynı uzun vadeli parayı istiyor.
Bu yüzden 10 yıllık %5,3 sadece “Fed faizi” değil.
Sermaye kıtlığının fiyatı da olabilir.
DXY yaklaşık 102,33 ve %0,4 civarında yukarıda.
EUR/USD 1,1185 civarında ve euro 17 ayın diplerine yaklaşıyor.
GBP/USD yaklaşık 1,3212.
USD/JPY 158,16 civarında. Reuters
Burada hem dolar kuvvetli hem Avrupa’nın kendi problemi var.
Fransa tahvili %4,90’a yaklaşırken Almanya-Fransa ayrışması büyüyor. Dolayısıyla EUR/USD’deki düşüş yalnız Fed hikâyesi değil.
1,12’nin altındaki fiyatlama ciddiye alınmalı.
158 civarı artık yeniden hassas bölge.
ABD yield’i yukarı giderken dolar/yen yukarı baskı alıyor; fakat BOJ tarafında kademeli faiz artırımı söylemi var. Bu nedenle bizim daha önce konuştuğumuz 158,5–160 JPY long/hedge fikrinde çok daha dikkatli olurum. Carry lehine olsa da Japon politika riski büyüyor.
Petrolün 100 dolar üzerinde kalması CAD için teorik destek. Bu nedenle eski USD/CAD long fikrimizin katalizörü zayıflıyor. Burada eski tezi otomatik taşımak yerine yeniden değerlendirmek gerekir.
Bakırın dayanması AUD için destekleyici olabilir; ancak dolar ve global risk-off bunun karşısında. Bu nedenle temiz yön yerine çapraz korelasyonu izlerim.
Burada yayının adı yerine oturuyor.
Türkiye’deki fon krizi ile ABD’de konuştuğumuz potansiyel hedge-fund/Treasury problemi aynı şey değil.
Ama ortak kelime şu:
Likidite.
Türkiye’de 131 fon tasfiyeye alındı. Yaklaşık yarım milyon yatırımcı ve 20 milyar doların üzerinde varlık söz konusu. Tasfiye süresi altı aya kadar uzanıyor. Reuters
TCMB Başkanı Fatih Karahan dün sistemik bulaşma riski görmediklerini söyledi.
Fakat bunun için yapılanları da unutmayalım:
Repo fonlaması 300 milyar TL’ye çıkarıldı.
Bankaların borçlanma limitleri 10 kat artırıldı.
Teminat haircut’ları düşürüldü.
Tahvil alımları hızlandırıldı.
Fonlardan çıkan paranın önemli bir bölümü mevduata geçti ve mevduatta yaklaşık 800 milyar TL artış yaşandı. Reuters
Bu bana şunu söylüyor:
Bulaşma olmadı demek başka; bulaşmayı önlemek için ciddi likidite tedbirleri alınmadı demek başka.
İkisini birbirine karıştırmamak gerekiyor.
BIST 100 bugün de ciddi satış gördü. Veri kaynakları kapanış seviyesinde küçük farklılık gösteriyor; yerel kapanış haberi endeksi 12.122,94 ve %-2,03 verirken bazı veri akışlarında 12.059 civarı görünüyor. Bu yüzden yayında resmi kapanış verisini bir kez daha teyit ederek kullanırım. Teknik olarak 12.000–11.900 destek; 12.300–12.400 direnç bölgesi. En Son Dakika
Bizim kesinleşmiş 11’limiz:
AKBNK – BIMAS – KCHOL – TCELL – TTKOM – GARAN – MPARK – SAHOL – TUPRS – MGROS – MAVI.
Bu portföyün mantığı bugün daha da anlamlı hale geliyor.
Fon krizinin merkezindeki düşük likiditeli, düşük halka açıklıklı hisseler yerine banka + holding + BIST30 + yüksek likidite ağırlığı.
Fon krizinde finansal sistem riski artarsa ilk refleks bankaları satmak olabilir. Fakat TCMB’nin likiditeyi korumaya dönük müdahalesi ve sistemik bulaşma olmadığını açıkça söylemesi banka tarafındaki tail risk’i azaltıyor.
Ben ikisini modelden çıkarmam.
Likidite, bilanço çeşitliliği ve iskontolu değerleme nedeniyle portföyün omurgasında kalırlar.
Defansif nakit akışı tarafı. Faiz şokunda büyüme hisselerine göre portföy dengeleyici.
İç tüketim ve fiyatlama gücü nedeniyle yine defansif blok.
Petrol 100 doların üzerinde olduğu için rafineri marjı ve crack spread’i ayrıca konuşulmalı. Ham petrol yükselişi otomatik olarak Tüpraş pozitif demek değil; ürün marjı belirleyici.
Defansif büyüme karakteri nedeniyle portföy çeşitlendirmesine katkı sağlıyor.
Bu grubun tüketici döngüsüne daha hassas tarafı. Finansal koşullar daha fazla sıkılaşırsa diğer defansif isimlere göre daha yakından izlerim.
Ve eski portföyden ASTOR–YEOTK–GLRMK hâlâ yeniden giriş izleme listesinde. Fon krizi sonrasında likidite ve relatif momentum düzelmeden sırf ucuzladı diye geri almam.
Tutanaklar 21:00 Türkiye saatiyle geliyor. Fed’in resmi takviminde 14:00 ET / 18:00 GMT. Federal Reserve
Eylül toplantısında Fed faizi 25 baz puan artırarak %3,75–4,00 aralığına çıkardı.
18 Fed yetkilisinin 16’sı yıl sonuna kadar en az bir artış daha öngörmüştü.
Fakat sonrasında Williams ve Jefferson daha sabırlı bir dil kullandı. Piyasa şu anda ekim artırım ihtimalini yaklaşık %22, aralık ihtimalini ise yaklaşık %83–84 fiyatlıyor. Reuters
Dolayısıyla 21:00’de metinde dört kelime grubunu arayacağız:
inflation persistence
higher for longer
financial conditions
long-term yields
10Y geri çekilir → DXY gevşer → altın nefes alır → BTC tepki verir → Nasdaq rahatlar.
10Y %5,36 üzerini zorlar → dolar yükselir → altın 4.100 altını test eder → BTC 83K/80K hattına yaklaşır → Nasdaq/SMH satış baskısı artar.
Fed çok şahin değildir ama uzun tahvil yine de satılmaya devam eder.
İşte o zaman problem Fed değil demektir.
O zaman piyasa bize:
“Ben daha fazla term premium istiyorum”
diyordur.
Ve benim için gerçek tahvil krizi tartışması tam orada başlar.
Yeni büyük pozisyon açmak için 21:00 öncesini seçmezdim.
Altında 4.100/4.095’i izlerdim; 4.000’i aşağıdaki ana risk bölgesi kabul ederdim. BTC’de 83–83,5K savunmasını, sonra 80K’yı izlerdim. Nasdaq/QQQ’da 10Y ile ters korelasyonun yeniden güçlenip güçlenmediğine bakardım.
Petrolde jeopolitik haber akışı nedeniyle agresif short açmazdım.
FX’te dolar long temasını korurdum ama EUR/USD’nin zaten ciddi hareket yaptığını hesaba katıp kötü seviyeden kovalamazdım.
BIST’te fon krizinden etkilenen küçük/likiditesi düşük hisselerde dip avlamazdım. Model portföyün banka-holding-BIST30/likit-defansif karakterini korurdum.
Global ETF portföyünde ise şu anda beni en fazla rahatlatan pozisyon aslında en sıkıcı olan:
SGOV/nakit.
Çünkü 10 yıllık reel faiz %3’e yaklaşırken sermayenin opsiyon değerinin yeniden çok yüksek olduğu bir dönemdeyiz. Reuters
Bora’yla yayının sonunda ben buraya gelirdim:
“Bugün altının, Bitcoin’in, Nasdaq’ın ya da BIST’in neden düştüğünü ayrı ayrı anlatabiliriz. Ama o zaman resmi kaçırırız. Dünyada sermayenin fiyatı değişiyor. 10 yıllık ABD tahvilinin %5,3’ün üzerine çıktığı, 30 yıllığın %5,7’ye dayandığı bir dünyada artık her yatırım aracının değerlemesini yeniden yapmak zorundayız. Bundan sonraki soru faizlerin ne kadar yükseleceği kadar, bu faizi kimin taşıyamayacağı. Fon krizi dediğimiz yer de tam orası.”
21:00’da tutanak geldiğinde ilk bakacağımız ekran sırası da net:
10Y → 30Y → DXY → altın → BTC → Nasdaq/SMH → petrol → EUR/USD → USD/JPY.
Böylece canlı yayında haber okumuyoruz; tek bir piyasa rejimini bütün portföylerimizin üzerinden geçiriyoruz.