
Sepetinizde ürün bulunmuyor.
World in Brief: Trump, Suudi Arabistan’a F-35 satışını onayladı; Avrupa, Ukrayna’ya daha fazla yardım gönderdi.

Meta açıklaması: ABD hanehalkı serveti 2026’nın ikinci çeyreğinde 195,9 trilyon dolara yükseldi. Artışın 10,7 trilyon doları hisse senetlerinden geldi. Hisselerin finansal varlıklar içindeki payı tarihi zirveye çıkarken margin borcu da 1,45 trilyon dolara ulaştı. Amerikan ekonomisi giderek Wall Street’in performansına mı bağlanıyor?
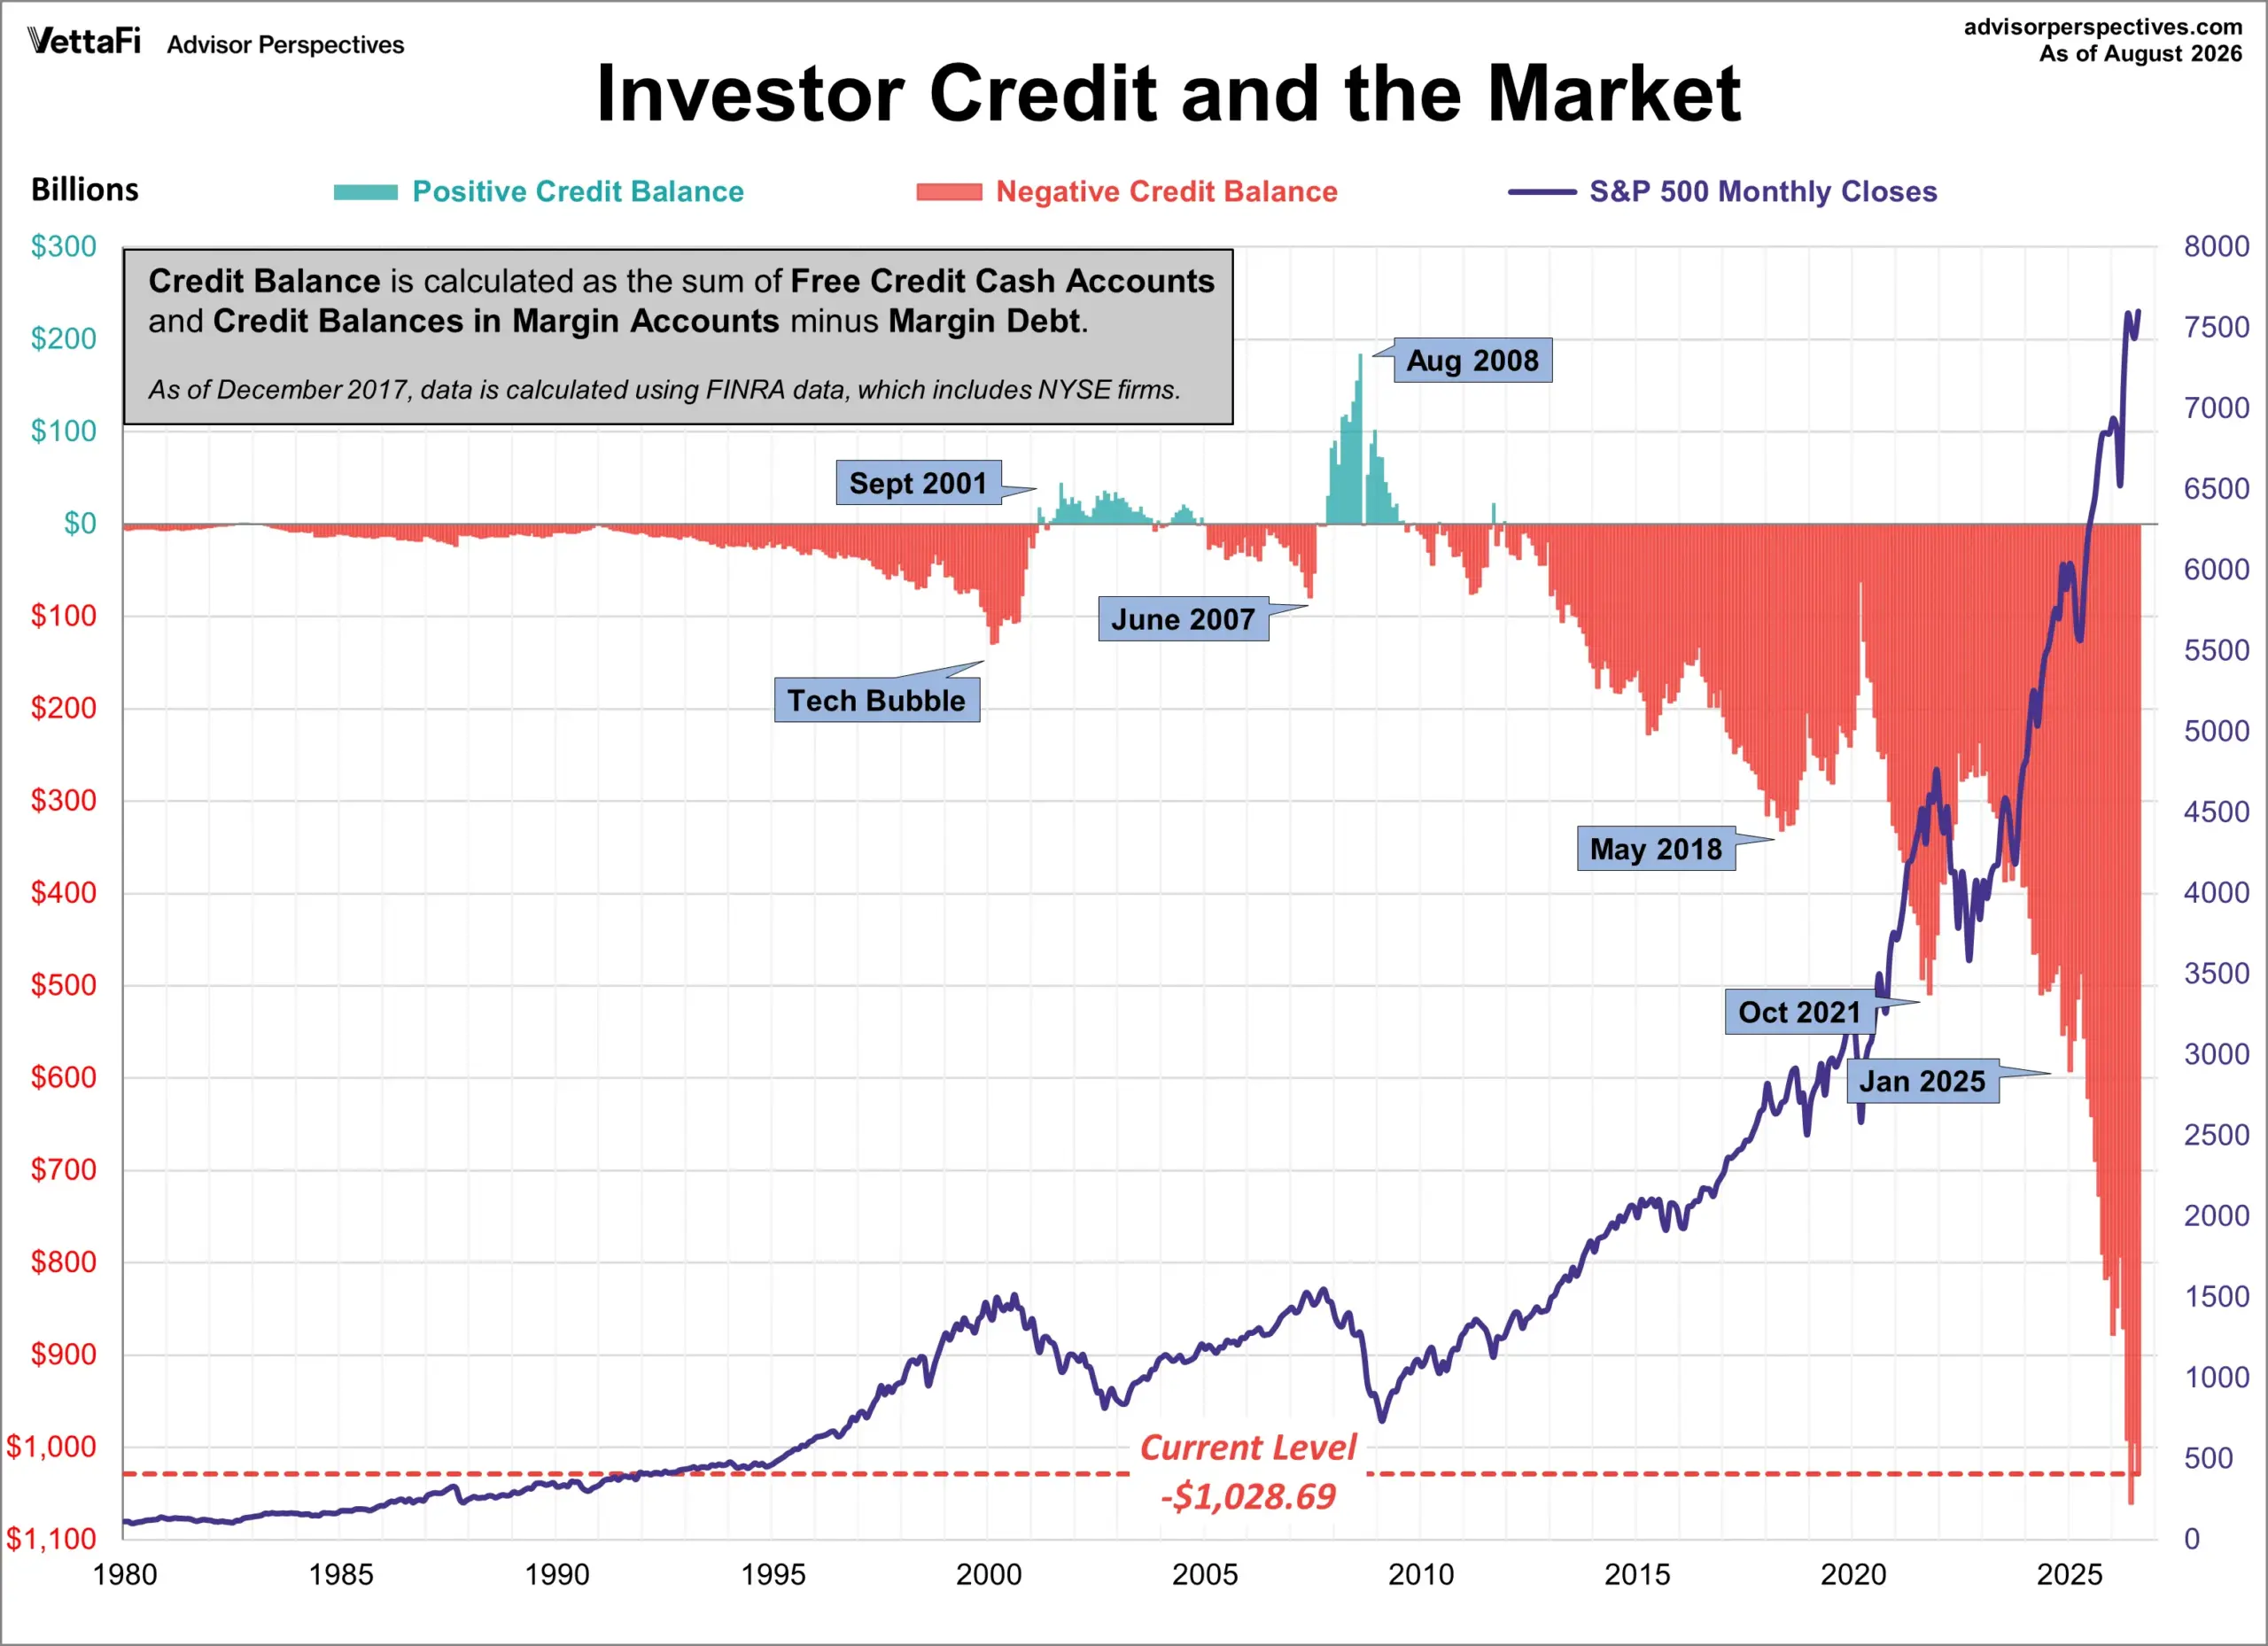
Ekrandaki grafik ilk bakışta yalnızca Amerikan yatırımcısının kaldıraç kullanımında ne kadar ileri gittiğini gösteriyor.
Fakat Federal Reserve, FINRA, Investment Company Institute ve Amerikan hanehalkı servet dağılımı verilerini yan yana koyunca çok daha büyük bir hikâye ortaya çıkıyor:
Amerikan ekonomisinin bilançosu giderek borsaya dönüşüyor.
Ve bu durum yalnızca S&P 500 için değil; Amerikan tüketimi, servet dağılımı ve hatta büyümenin bundan sonraki seyri açısından önemli.
Federal Reserve’ün 11 Eylül’de yayımladığı en güncel Financial Accounts verileri oldukça çarpıcı.
ABD’de hanehalkı ve kâr amacı gütmeyen kuruluşların toplam net serveti 2026’nın ikinci çeyreğinde yalnızca üç ay içerisinde 12,8 trilyon dolar artarak 195,9 trilyon dolara çıktı.
Daha önemlisi, bu 12,8 trilyon dolarlık artışın yaklaşık 10,7 trilyon doları doğrudan ve dolaylı hisse senedi varlıklarındaki değer artışından kaynaklandı. Gayrimenkulün katkısı ise yaklaşık 1,13 trilyon dolarda kaldı. :chatgpt-content-reference{index=”0″}
Başka türlü söyleyelim:
Amerikan hanehalkının üç ayda elde ettiği servet artışının yaklaşık %84’ü hisse senetlerinden geldi.
Bu artık sıradan bir Wall Street rallisinin ötesinde makroekonomik bir olgu.
Reuters’ın Fed verileri üzerinden yaptığı hesaplamaya göre toplam hanehalkı serveti kullanılabilir kişisel gelirin %828’ine ulaşmış durumda. Hisse senetleri ise hanehalkı finansal varlıklarının yaklaşık %46,6’sını, toplam varlıklarının da yaklaşık %34’ünü oluşturuyor. Her iki oran da rekor seviyelerde. :chatgpt-content-reference{index=”1″}
Amerikan orta sınıfının servet hikâyesi onlarca yıl boyunca büyük ölçüde ev sahipliği üzerine kuruluydu.
2000’lerin ortalarında gayrimenkul Amerikan hanehalkı toplam varlıklarının neredeyse yarısını oluşturuyordu.
Bugün tablo değişmiş durumda.
Ned Davis Research hesaplamalarına göre gayrimenkulün toplam hanehalkı varlıkları içindeki payı 2026 ikinci çeyreğinde %32,4 ile tarihi düşük seviyeye geriledi.
Hisse senetlerinin payı ise rekor kırıyor. :chatgpt-content-reference{index=”2″}
Dolayısıyla 2008 öncesi Amerika ile bugünkü Amerika arasında önemli bir fark var:
O dönemde tüketicinin bilançosunu ev fiyatları taşıyordu. Bugün giderek daha fazla Wall Street taşıyor.
Bu ayrım önümüzdeki olası piyasa düzeltmesinin ekonomik sonuçlarını anlamak açısından önemli.
Burada sık yapılan bir hatayı da düzeltelim.
Bu hikâye yalnızca birkaç milyon günlük işlem yapan Robinhood yatırımcısından ibaret değil.
Gallup’un son kapsamlı araştırmasında Amerikalı yetişkinlerin %62’si, kendisinin veya eşinin bireysel hisse, yatırım fonu, 401(k) veya IRA üzerinden hisse senedi piyasasında yatırımı bulunduğunu söylüyor.
Bu oran 2008 krizinden sonra uzun süre %60’ın altında kalmıştı. :chatgpt-content-reference{index=”3″}
Investment Company Institute verileri daha da ilginç.
2025 itibarıyla ABD’de yaklaşık 76 milyon hane düzenlenmiş yatırım fonlarına sahipti; yaklaşık 73 milyon hane mutual fund, yaklaşık 20 milyon hane ETF sahibiydi. :chatgpt-content-reference{index=”4″}
Bunun arkasında Amerikan emeklilik sisteminin yapısı var.
401(k), IRA ve benzeri hesaplar Amerikan çalışanını ister istemez sermaye piyasalarının içine sokuyor.
2026 ikinci çeyreğinde ABD’deki toplam emeklilik varlıkları:
51,2 trilyon dolar.
Bu rakam Amerikan hanehalkı finansal varlıklarının yaklaşık üçte birine karşılık geliyor.
Yalnızca 401(k) hesaplarında 10,8 trilyon dolar, IRA hesaplarında ise 19,9 trilyon dolar bulunuyor. 401(k)’lerdeki yatırım fonlarının 3,7 trilyon dolarlık bölümü doğrudan hisse fonlarında. :chatgpt-content-reference{index=”5″}
Yani Amerika’da borsa artık sadece spekülatörlerin alanı değil.
Emeklilik sisteminin kendisi Wall Street’e bağlanmış durumda.
Burada hikâye değişiyor.
Amerikalıların çoğunun bir biçimde hisse sahibi olması, Amerikan hisse servetinin geniş biçimde dağıldığı anlamına gelmiyor.
Federal Reserve’ün 2026 ikinci çeyrek Distributional Financial Accounts verilerine göre corporate equities ve mutual fund varlıkları kabaca şöyle dağılıyor:
En zengin %0,1 yaklaşık 16,15 trilyon dolar, sonraki %0,9 yaklaşık 16,74 trilyon dolar, sonraki %9 ise 24,01 trilyon dolar tutuyor.
Buna karşılık servet dağılımının altındaki %50’nin sahip olduğu hisse ve yatırım fonu varlığı yalnızca yaklaşık 370 milyar dolar. :chatgpt-content-reference{index=”6″}
Reuters’ın aynı Fed verileri üzerinden yaptığı hesaplamaya göre:
Amerikan hisselerinin %87’den fazlası en zengin %10’un elinde.
Yarısından fazlası ise en zengin %1’e ait. :chatgpt-content-reference{index=”7″}
Dolayısıyla Amerika’da aynı anda iki gerçek var:
Hisse sahipliği demokratikleşiyor; hisse serveti ise son derece yoğunlaşmış durumda.
Bu ikisini birbirinden ayırmak gerekiyor.
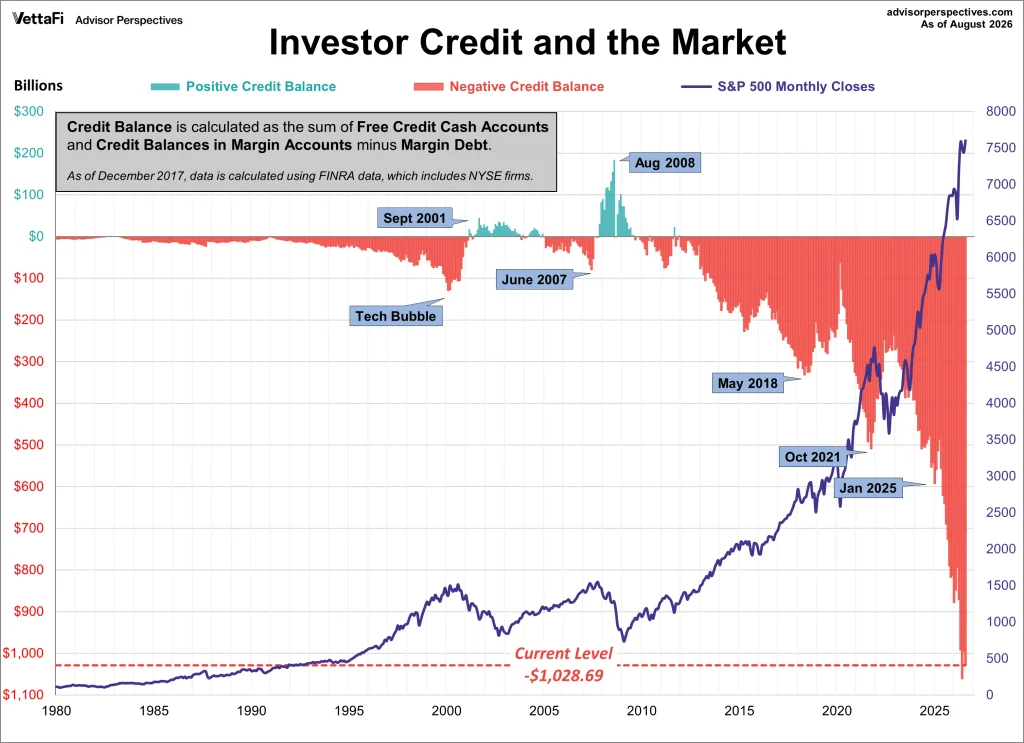
Paylaştığınız Global Markets Investor grafiğinin bence en önemli bölümü burası.
Grafik yalnızca margin debt’i göstermiyor.
Yatırımcıların broker hesaplarındaki serbest nakit ve kredi bakiyelerinden margin borcunu çıkararak net investor credit balance hesaplıyor.
Ağustos 2026 itibarıyla bu rakam:
Yani yaklaşık eksi 1,03 trilyon dolar.
Advisor Perspectives’ın FINRA verileri üzerinden yaptığı hesaplama da grafiği doğruluyor.
Üstelik doğrudan margin debt Ağustos ayında aylık %2,6 artarak yaklaşık:
ulaşmış durumda.
Bir yıl içindeki artış ise yaklaşık %37,2. :chatgpt-content-reference{index=”8″}
Burada önemli bir ayrıntı var: Grafikte görülen –1,028 trilyon dolar margin debt değildir.
Net investor credit balance’dır.
Dolayısıyla grafiği “Amerikalıların 1 trilyon dolar margin borcu var” diye okumak teknik olarak yanlış olur.
Gerçek margin debt yaklaşık 1,45 trilyon dolar; grafikteki eksi 1,03 trilyon dolar ise nakit/kredi bakiyeleri düşüldükten sonraki net pozisyon göstergesidir. :chatgpt-content-reference{index=”9″}
Ama her iki gösterge de aynı yöne işaret ediyor:
Yatırımcı risk iştahı ve kaldıraç tarihsel olarak son derece yüksek.
Advisor Perspectives hesaplamasında enflasyondan arındırılmış margin debt uzun dönem karşılaştırmasında yaklaşık %570 büyürken, piyasa yaklaşık %361 büyümüş.
Son dönemde ikisi arasındaki fark yeniden hızla açılıyor. :chatgpt-content-reference{index=”10″}
Bu tek başına “borsa düşecek” göstergesi değildir.
Margin debt çoğu zaman yükselen piyasanın sonucudur: piyasa yükseldikçe teminat değeri artar, yatırımcı daha fazla borçlanabilir ve yükselişe katılmak isteyen yatırımcı sayısı artar.
Dolayısıyla yüksek margin debt’in zamanlaması kötü bir piyasa göstergesidir.
Ancak bir başka özelliği vardır:
Teminat değerleri düşünce margin call gelir.
Margin call satış yaratır.
Satış fiyatı daha da düşürür.
Düşen fiyat yeni margin call yaratabilir.
Yani kaldıraç ralliyi başlatmak zorunda değildir ama tersine döndüğünde düşüşün mekanik hızlandırıcısı olabilir.
Buradan Amerikan ekonomisinin en ilginç noktasına geliyoruz.
Amerikan tüketicisinin serveti hisse senetlerine bu kadar bağlıysa:
S&P 500 artık yalnızca ekonominin aynası değil; ekonomiyi etkileyen değişkenlerden biri haline geliyor.
Buna ekonomide wealth effect deniyor.
Portföyünüz yükseldiğinde kendinizi daha zengin hissedersiniz.
Daha fazla harcarsınız.
Daha pahalı otomobil alabilirsiniz.
Seyahat edersiniz.
Restorana gidersiniz.
Kredi kullanma konusunda daha rahat davranırsınız.
Tersi de geçerli.
Reuters’ın aktardığı Moody’s Analytics başekonomisti Mark Zandi’nin hesaplamasına göre gelir dağılımının en üstündeki %20, Amerikan tüketiminin yaklaşık %60’ını gerçekleştiriyor. Tahminin büyüklüğü kullanılan yönteme göre değişebilse de yön açık: tüketimin büyük kısmı yüksek gelirli hanelerden geliyor ve bunlar aynı zamanda hisse servetinin büyük bölümünü taşıyor. :chatgpt-content-reference{index=”11″}
Bu nedenle bugün şöyle bir zincir oluşmuş durumda:
Wall Street yükseliyor
→ varlıklı hanehalkının serveti yükseliyor
→ tüketim destekleniyor
→ ekonomi dirençli kalıyor
→ şirket kârları destekleniyor
→ Wall Street destekleniyor.
Bu pozitif geri besleme uzun süre devam edebilir.
Fakat aynı mekanizma ters yönde de çalışabilir.
Özellikle AI hisselerindeki yoğunlaşma bu bağlantıyı daha hassas hale getiriyor.
Reuters’ın aktardığı Goldman Sachs senaryo analizinde, AI bağlantılı hisselerin %55 ve diğer hisselerin %20 yükseldiği yaklaşık %30’luk genel piyasa yükselişi tüketim büyümesine yaklaşık 0,7 puan katkı sağlayabiliyor.
Ters senaryoda AI hisselerinin %40, diğer hisselerin %15 gerilediği yaklaşık %20’lik piyasa düşüşünün tüketim büyümesini yaklaşık 0,3 puan azaltabileceği hesaplanıyor. Bunlar tahmin senaryolarıdır; gerçekleşmiş sonuçlar değildir. :chatgpt-content-reference{index=”12″}
Bu nedenle Nvidia’nın, Microsoft’un, Apple’ın ya da diğer mega-cap şirketlerin piyasa değeri artık yalnızca Nasdaq yatırımcısının meselesi olmayabilir.
Hisse servetinin yoğunlaşması nedeniyle varlık fiyatı → tüketim → büyüme bağlantısı güçleniyor.
Bu verilerden doğrudan böyle bir sonuç çıkarmak doğru olmaz.
1999–2000 döneminde de margin borcu hızla yükselmiş, teknoloji hisseleri hanehalkı servetinde giderek daha önemli hale gelmişti.
Fakat bugünün şirketlerinin kârlılıkları, nakit akımları, bilanço yapıları ve Amerikan emeklilik sistemindeki kurumsal yatırım mekanizması 2000 yılından önemli ölçüde farklı.
Aynı şekilde:
yüksek hisse tahsisi ≠ yaklaşan çöküş.
yüksek margin debt ≠ satış sinyali.
Bunlar daha çok sistemin hassasiyetini gösteriyor.
Asıl önemli olan fiyatların neden yükseldiği kadar, fiyatların düşmesi halinde ekonominin hangi kanallardan etkileneceği.
Bugünkü Amerikan ekonomisini yalnızca Fed faizi, istihdam ve enflasyon üzerinden okumak artık eksik kalabilir.
Çünkü ABD’nin hanehalkı bilançosunda tarihsel bir dönüşüm yaşanıyor.
Federal Reserve verileri bize üç şeyi aynı anda söylüyor:
Amerikalılar tarihin en yüksek servetine sahip.
Bu servetin giderek daha büyük bölümü hisse senetlerine bağlı.
Ve hisse servetinin ezici bölümü tüketimde de ağırlığı yüksek olan zengin hanelerde yoğunlaşıyor.
Buna şimdi 1,45 trilyon dolarlık margin debt’i, eksi 1,03 trilyon dolarlık investor credit balance’ı ve AI/mega-cap yoğunlaşmasını ekleyin.
Ortaya ilginç bir Amerikan modeli çıkıyor:
Borsa yükseldikçe Amerika zenginleşiyor. Amerika zenginleştikçe tüketiyor. Tüketim ekonomiyi taşıyor. Ekonomi ayakta kaldıkça borsa yükselişine yeni gerekçe buluyor.
Bu mekanizma boğa piyasasının neden beklenenden çok daha uzun yaşayabildiğini açıklayan faktörlerden biri olabilir.
Fakat aynı zamanda bundan sonraki büyük Amerikan hisse düzeltmesinin neden yalnızca Wall Street’te kalmayabileceğini de anlatıyor.
2008’in merkezinde Amerikan konutu ve mortgage vardı.
Bugün Amerikan hanehalkının bilançosunda ağırlık giderek hisse senetlerine kayıyor.
Dolayısıyla bundan sonra S&P 500’e bakarken yalnızca şirketlerin piyasa değerine bakmıyoruz.
Amerikan tüketicisinin bilançosuna da bakıyoruz.
Kaynakların omurgası: Federal Reserve – Financial Accounts Q2 2026, Federal Reserve – Distributional Financial Accounts, Reuters – Wall Street ve ABD tüketimi analizi, Investment Company Institute – Q2 2026 emeklilik verileri, Gallup – ABD’de hisse sahipliği ve Global Markets Investor arşivi.
Meta açıklaması: S&P 500 tarihi zirvesinin yalnızca %0,7 altında bulunurken Peter Schiff, endeksteki 430 şirketin kendi zirvelerinden ortalama %21,7 aşağıda olduğunu ve benzer piyasa genişliği bozulmasının 1973 ile 1999-2000 dönemlerinde görüldüğünü söylüyor. Fed verileri ise Amerikan hanehalkının 74 trilyon dolarlık hisse servetine ulaştığını gösteriyor. Peki endeksin altında ne oluyor ve yeni haftaya ilişkin sosyal medyadaki “acil Fed toplantısı” iddiaları doğru mu?
27 Eylül 2026 Pazar günü Amerikan piyasalarına bakarken iki ayrı ekran görüyoruz.
Birinci ekranda S&P 500 tarihi zirvesine neredeyse yapışmış durumda.
İkinci ekranda ise endeksi oluşturan şirketlerin önemli bölümü kendi zirvelerinden çok uzakta.
Üstelik Amerikan hanehalkının serveti daha önce hiç olmadığı ölçüde hisse senetlerine bağlanmış durumda.
Bu üç gelişme bir araya geldiğinde ortaya yalnızca bir “borsa pahalı mı?” tartışması çıkmıyor.
Daha önemli bir soru doğuyor:
Endeks güçlü görünürken, endeksin altında piyasa zayıflıyor olabilir mi ve böyle bir ayrışmanın Amerikan ekonomisine maliyeti geçmişten daha büyük hale gelmiş olabilir mi?
Bunu anlamak için önce bugün X’te dolaşan iki iddiayı birbirinden ayırmak gerekiyor.
Paylaştığınız ikinci ekran görüntüsündeki Peter Schiff mesajı son derece çarpıcı.
Schiff şunu söylüyor:
S&P 500 rekor seviyesinin yalnızca %0,7 altında olmasına rağmen endeksteki 430 şirket kendi zirvelerinden ortalama %21,7 aşağıda.
Ardından bunu 1973 ve 1999/2000 dönemleriyle karşılaştırıyor ve o dönemlerin ardından S&P 500’ün yaklaşık %50 düştüğünü hatırlatıyor. Schiff’in paylaşımının gerçekten yapıldığı doğrulanabiliyor. Moomoo
Fakat burada çok önemli bir terminoloji problemi var.
Schiff’in verdiği rakamı matematiksel olarak açalım.
430 / 500 = %86.
430 şirketin zirvelerinden ortalama %21,7 aşağıda olması, bu 430 şirketin her birinin %20’den fazla düştüğü anlamına gelmiyor.
Dolayısıyla:
“S&P 500 şirketlerinin %86’sı ayı piyasasında”
sonucu veriden doğrudan çıkarılamaz.
Doğru ifade şu:
S&P 500’deki şirketlerin yaklaşık %86’sı kendi zirvelerinden ortalama %21,7 aşağıda.
Bu hâlâ oldukça güçlü bir piyasa genişliği uyarısı.
Ama aynı şey değil.
Var.
Ve bence hikâyenin esas önemli bölümü burada.
Charles Schwab’dan Liz Ann Sonders ve Collin Martin’in 25 Eylül tarihli analizinde de neredeyse aynı probleme dikkat çekiliyor:
Endeks rekor seviyelerine yakınken piyasa liderliği küçük bir mega-cap teknoloji grubunda yoğunlaşıyor ve piyasa genişliği belirgin şekilde bozuluyor. Schwab Brokerage
Başka piyasa içi göstergeler de aynı ayrışmayı gösteriyor.
17 Eylül verilerinde S&P 500 şirketlerinin yalnızca yaklaşık:
%21,7’si 20 günlük,
%31,4’ü 50 günlük,
%53,3’ü 200 günlük
hareketli ortalamasının üzerindeydi. Dean Financials
Bu çok önemli.
Çünkü endeks tarihi zirveye yakın olabilirken şirketlerin neredeyse yarısı uzun dönem trend göstergesi olan 200 günlük ortalamasının bile altında kalabiliyor.
Endeks ile endeksin içindeki piyasa aynı şeyi söylemiyor.
Üstelik Peter Schiff bu görüşte yalnız değil.
BTIG baş piyasa teknisyeni Jonathan Krinsky birkaç gün önce yayımladığı ve oldukça manidar biçimde “Super-ficial Rally” adını verdiği analizinde özellikle teknoloji sektörünün içine baktı.
Ortaya ilginç bir tablo çıktı.
Philadelphia Semiconductor Index haziran zirvesinden yaklaşık %14 aşağıda.
Endeksteki 30 şirketin yalnızca üçü SOX endeksinin kendisinden daha iyi durumda.
10 şirket kendi 52 haftalık zirvesinden %30’dan fazla aşağıda.
Ortalama yarı iletken hissesi ise zirvesinden yaklaşık %26 aşağıda.
Daha da dikkat çekicisi, S&P 500 son bir ayda yükselirken 11 sektörün dokuzu düşmüş durumda.
Krinsky bunu 2000 yılıyla karşılaştırıyor fakat bunun birebir 2000’in tekrarı olduğunu söylemiyor; piyasa içindeki aşırı ayrışmanın o dönemi hatırlattığını belirtiyor. Investing.com South Africa
Bu ayrım önemli.
Tarih tekerrür etmek zorunda değil. Ama piyasanın iç yapısı bize endeks seviyesinden daha fazla bilgi verebilir.
Çünkü S&P 500 eşit ağırlıklı bir endeks değil.
Şirketler piyasa değerlerine göre ağırlıklandırılıyor.
Dolayısıyla birkaç dev şirket çok hızlı yükselirse yüzlerce şirket yatay veya negatif performans gösterirken bile ana endeksi yukarı taşıyabilir.
Basit bir örnek düşünün.
500 kişilik bir tekne yarışında en büyük 10 teknenin hızı bütün filonun skorunu belirleseydi, ekranda yarış hızlanıyor görünürken arkadaki yüzlerce tekne yavaşlıyor olabilirdi.
Bugünkü Amerikan borsasının yapısal tartışması biraz buna benziyor.
Mega-cap teknoloji ve AI şirketleri endeks üzerinde olağanüstü büyük etkiye sahip.
Bu nedenle artık yalnızca:
“S&P kaç?”
diye bakmak yeterli değil.
S&P 500 Equal Weight, advance/decline line, yeni zirve/yeni dip oranı, 50 ve 200 günlük ortalamaların üzerinde bulunan şirketlerin oranı ve sektör katılımı giderek daha önemli hale geliyor.
Burada fren yapmak gerekiyor.
Bugün kullanılan grafiklerin en tehlikeli tarafı şudur:
1973 → düşüş
2000 → düşüş
2026 → aynı gösterge
görülünce üçüncü okun da otomatik olarak “çöküş” olması gerektiği izlenimi yaratılıyor.
Finansal piyasalar böyle çalışmıyor.
2000 yılında teknoloji sektörünün değerlemeleri, kârlılık yapısı ve sermaye ihtiyacı bugünkü mega-cap şirketlerden oldukça farklıydı.
Bugünün dev teknoloji şirketlerinin önemli bir bölümü gerçek ve çok büyük nakit akışları üretiyor.
Dolayısıyla benzer piyasa genişliği:
aynı ekonomik yapı + aynı değerleme + aynı likidite + aynı sonuç
demek değildir.
Peter Schiff’in tarihsel karşılaştırmasını bir risk göstergesi olarak okumak mümkün.
“Borsa buradan %50 düşecek” sonucu olarak okumak mümkün değil.
Burada hikâye gerçekten büyüyor.
Federal Reserve’ün 11 Eylül’de açıkladığı 2026 ikinci çeyrek Financial Accounts verileri Amerikan hanehalkının toplam net servetinin yalnızca üç ayda:
artarak
ulaştığını gösteriyor. Federal Reserve
Fakat artışın kaynağı daha önemli.
Amerikan hanehalkının doğrudan ve dolaylı corporate equity varlıkları ilk çeyrekte 63,3 trilyon dolarken, ikinci çeyrekte:
çıktı. Federal Reserve
Yalnızca üç ayda yaklaşık:
Gayrimenkul ise aynı dönemde 48,7 trilyon dolardan 49,8 trilyon dolara çıktı.
Amerika’nın servet üretme makinesi artık eskisinden çok daha fazla Wall Street.
2000 dot-com krizinin finansal etkisi çok büyüktü.
2008’in merkezinde ise konut vardı.
Bugünkü Amerikan hanehalkının bilançosunda hisse senetlerinin ağırlığı olağanüstü yükselmiş durumda.
Reuters’ın Fed verileri üzerinden yaptığı hesaplamaya göre hisseler Amerikan hanehalkının finansal varlıklarının %46,6’sını, toplam varlıklarının ise %34’ünü oluşturuyor.
Her iki oran da rekor. Reuters
Hanehalkı net servetinin kullanılabilir gelire oranı da:
ile rekor seviyeye çıktı. Federal Reserve
Bu olağanüstü bir wealth effect yaratıyor.
Amerikalının maaşı %3-4 artabilir.
Ama portföyündeki Nvidia, Microsoft, Apple veya endeks fonu %20-30 yükseliyorsa kendisini maaşının söylediğinden çok daha zengin hissedebilir.
Ve harcar.
Burası kritik.
Fed’in servet dağılımı verileri 2026 ikinci çeyreğinde servet yoğunlaşmasının devam ettiğini gösteriyor. Federal Reserve
Reuters’ın Fed verilerinden yaptığı hesaplamaya göre Amerikan hisse servetinin %87’den fazlası en zengin %10’un, yarısından fazlası ise en zengin %1’in elinde. Reuters
Bu yüzden Amerikan ekonomisinde son derece ilginç bir döngü oluşuyor:
Mega-cap yükseliyor
→ S&P yükseliyor
→ zengin hanehalkının serveti artıyor
→ tüketim yükseliyor
→ ekonomi dirençli kalıyor
→ şirket gelirleri destekleniyor
→ borsa için yeni gerekçe oluşuyor.
Bu döngü uzun süre kendi kendisini besleyebilir.
Ama yön değiştirirse aynı mekanizma tersine çalışabilir.
Önceki grafikte gördüğümüz investor credit balance yaklaşık:
seviyesine kadar gerilemişti.
Margin debt ise yaklaşık 1,45 trilyon dolar seviyesine ulaşmış durumda.
Buradaki mesele yüksek margin debt’in “yarın piyasa çökecek” demesi değil.
Margin debt çoğunlukla fiyatları takip eder.
Piyasa yükselir → teminat yükselir → yatırımcı daha fazla kaldıraç kullanabilir.
Sorun düşüş başladığında ortaya çıkar.
Çünkü:
fiyat düşer → teminat azalır → margin call gelir → satış gerekir → fiyat daha fazla düşer → yeni margin call oluşabilir.
Bu nedenle margin debt bir zamanlama göstergesinden çok piyasanın düşüşe karşı mekanik hassasiyet göstergesi olarak değerlendirilmeli.
Paylaştığınız ilk ekran görüntüsü burada ayrıca önemli.
Gönderide şöyle yazıyor:
Monday → FOMC emergency announcement
Tuesday → Fed injects $3.89 billion
Wednesday → U.S. inflation data
Thursday → Fed balance sheet
Friday → Fed president speech
Ve ardından “2026’nın en volatil haftasına hazır olun” deniyor.
Bunu tek tek kontrol ettim.
Federal Reserve’ün resmi takviminde 28 Eylül Pazartesi günü böyle bir FOMC acil toplantısı veya acil karar ilanı görünmüyor.
Fed’in 28 Eylül resmi takviminde Commercial Paper, döviz kurları ve faiz oranı gibi rutin istatistik yayınları bulunuyor. Federal Reserve
Dolayısıyla mevcut resmi takvime göre:
“Pazartesi FOMC emergency announcement” iddiasını doğrulayamıyoruz.
Bu kısmı piyasa haberi gibi yaymamak gerekir.
Bu ifade de yanıltıcı olabilir.
New York Fed gerçekten repo ve reverse-repo operasyonları yürütüyor.
Fakat bunlar Fed’in para politikası uygulama mekanizmasının rutin standing repo operasyonlarıdır.
New York Fed açıkça bu işlemlerin her iş günü yapıldığını ve kısa vadeli para piyasası faizlerinin kontrol edilmesine yardımcı olduğunu belirtiyor. Federal Reserve Bank of New York
Nitekim 25 Eylül’deki standing repo operasyonunda kabul edilen repo miktarı:
Reverse repo kullanımı ise yaklaşık 576 milyon dolardı. Federal Reserve Bank of New York
Dolayısıyla sosyal medyada rutin Fed likidite operasyonlarının:
“Fed piyasaya para basıyor”
veya
“acil likidite geliyor”
şeklinde sunulmasına dikkat etmek gerekiyor.
Operasyonun niteliği ve bilanço etkisi görülmeden rakamın kendisi fazla bir şey söylemez.
Burada paylaşımın güçlü kısmı var.
30 Eylül Çarşamba günü ABD’nin Ağustos Personal Income and Outlays raporu açıklanacak.
Ve bunun içerisinde Fed’in en yakından izlediği göstergelerden:
bulunuyor.
BEA’nın resmi takviminde açıklama 30 Eylül saat 08:30 ET olarak görünüyor. Bureau of Economic Analysis
Üstelik bu PCE açıklamasının ayrı bir özelliği var.
Metodolojik değişiklikler nedeniyle ölçümde revizyon bekleniyor. Dolayısıyla manşet rakam ile alttaki enflasyon eğilimini birbirinden ayırmak gerekecek. RBC
Haftanın gerçekten kritik makro verisi bu.
1 Ekim Perşembe günü Fed’in H.4.1 – Factors Affecting Reserve Balances raporu yayımlanacak.
Saat 16:30 ET.
Bu doğru. Federal Reserve
Ama burada da sosyal medya diline dikkat etmek gerekiyor.
Fed bilançosu her hafta açıklanıyor.
Dolayısıyla:
“Perşembe Fed bilançosu geliyor!”
tek başına olağanüstü bir olay değil.
Önemli olan bilanço içindeki değişiklik.
Rezervler ne yaptı?
Repo kullanımı arttı mı?
SOMA portföyü değişti mi?
Likidite koşullarında olağan dışı hareket var mı?
Veri açıklandıktan sonra bunlara bakmak gerekiyor.
Şimdi önümüzde dört veri seti var:
Bir: S&P 500 tarihi zirvesinin yalnızca %0,7 altında.
İki: Peter Schiff’in dikkat çektiği şekilde endeksin çok büyük bölümündeki şirketler kendi zirvelerinden ciddi ölçüde aşağıda; bağımsız breadth göstergeleri de katılımın zayıfladığını doğruluyor. Moomoo
Üç: Amerikan hanehalkının hisse serveti 74 trilyon dolarla rekor seviyelerde ve toplam hanehalkı serveti 195,9 trilyon dolara ulaşmış durumda. Federal Reserve
Dört: Hisse serveti çok yoğun biçimde en zengin Amerikalılarda bulunuyor ve tüketim kanalı üzerinden ekonomiyi destekliyor. Reuters
İşte benim önümüzdeki dönem için izleyeceğim denklem burada.
Çünkü bu piyasanın kırılganlığını gösterecek şey S&P 500’ün bugün 7.500 mü 7.600 mü olduğu olmayabilir.
Yükselişe kaç şirketin katıldığı çok daha önemli hale geliyor.
Mega-cap şirketler yükselmeye devam eder ve piyasa genişliği yeniden açılırsa bugünkü divergence çözülebilir.
Ama S&P 500 zirvelerde kalırken advance/decline, equal-weight S&P, finansallar, yarı iletkenlerin geneli ve 50/200 günlük ortalama breadth’i bozulmaya devam ederse, endeks seviyesinin verdiği güven giderek daha yanıltıcı hale gelir.
Üç dönemi yan yana koyduğumuzda aynı grafik ortaya çıkmıyor.
Ama ortak bir piyasa davranışı görüyoruz:
Endeksin görünen gücü ile altındaki hisselerin davranışı birbirinden ayrılabiliyor.
1973’ün ekonomik yapısı farklıydı.
2000’in teknoloji şirketleri farklıydı.
2026’nın AI şirketleri farklı.
Bu nedenle “iki kez oldu, ikisinde de %50 düştü, üçüncü kez yine %50 düşecek” şeklinde bir çıkarım istatistiksel olarak savunulamaz.
Ama bugünkü ayrışmayı önemsiz görmek de doğru değil.
Çünkü 2026’yı farklı kılan başka bir şey var:
Bu nedenle bir sonraki büyük borsa düzeltmesinde soru yalnızca:
“S&P 500 ne kadar düşer?”
olmayacak.
Şunu da soracağız:
İşte bu soru Wall Street’i doğrudan Main Street’e bağlıyor.
Ve 2026’nın piyasa hikâyesini 2000’den bile daha ilginç hale getiriyor.
Amerikan borsasında şu anda çok acayip bir şey oluyor.
S&P 500 rekorunun sadece %0,7 altında.
Ekrana bakınca her şey yolunda.
İçine girince başka bir piyasa var.
Peter Schiff bugün bir veri paylaştı:
S&P’deki 500 şirketin 430’u kendi zirvesinden ortalama %21,7 aşağıda.
Schiff bunun benzerinin 1973 ve 2000’de görüldüğünü, ardından endeksin yaklaşık %50 düştüğünü söylüyor.
“Yine %50 düşecek” demiyorum.
Zaten bu veriden o sonuç çıkmaz.
Ama başka veriler de aynı garipliği gösteriyor.
Geçen hafta S&P şirketlerinin sadece yaklaşık %31’i 50 günlük ortalamasının üzerindeydi.
BTIG teknoloji hisselerinin içine baktı.
SOX zirvesinden %14 aşağıda.
30 çip şirketinin 10’u zirvesinden %30’dan fazla düşmüş.
Son bir ayda S&P yükselirken 11 sektörün 9’u düşmüş.
Yani tabeladaki S&P ile içerideki Amerikan borsası aynı piyasa değil.
Şimdi buraya daha önemli rakamı koyuyorum:
Amerikan hanehalkının 74 TRİLYON DOLARLIK hisse serveti var.
Sadece üç ayda hisselerden gelen servet artışı:
10,7 trilyon dolar.
Toplam Amerikan hanehalkı serveti:
195,9 trilyon dolar.
Amerika son yıllarda giderek daha fazla Wall Street üzerinden zenginleşiyor ve bu servet tüketimi ayakta tutuyor.
O yüzden bu kez piyasa genişliği meselesini teknik analizcilerin kendi aralarında konuştuğu küçük bir gösterge olarak görmüyorum.
Borsa yükseliyor → servet artıyor → tüketim güçlü kalıyor → ekonomi direniyor → borsa yükseliyor.
Çark böyle dönüyor.
Tersi de mümkün.
Bir de bugün X’te dolaşan “Pazartesi Fed acil toplantı açıklayacak, salı milyarlarca dolar basacak” mesajlarına dikkat.
Fed’in resmi takviminde pazartesi için böyle bir FOMC acil açıklaması yok.
Çarşamba PCE gerçekten önemli.
Perşembe Fed bilançosu açıklanıyor ama bu zaten haftalık rutin yayın.
Yapay zekâ çağında bilgi çok.
Doğrulanmış bilgi daha kıymetli.
Ben önümüzdeki günlerde S&P’nin kaç olduğundan biraz daha az, S&P’yi kaç hissenin taşıdığına biraz daha fazla bakacağım.
Çünkü Wall Street’in tabelası hâlâ ışıl ışıl.
Ama dükkânın içine girdiğinizde bütün raflar aynı şeyi söylemiyor.