
Sepetinizde ürün bulunmuyor.
World in Brief: Trump, Suudi Arabistan’a F-35 satışını onayladı; Avrupa, Ukrayna’ya daha fazla yardım gönderdi.

Artunç Kocabalkan
Piyasalarda bugün petrolü, altını, doları ve Borsa İstanbul’u ayrı ayrı konuşmak kolay.
Ama yanlış da olabilir.
Çünkü son günlerde önümüzde duran fiyatların tamamını birbirine bağlayan daha büyük bir hikâye var:
Dünyada paranın fiyatı yeniden yükseliyor.
Brent petrol 100 doların üzerinde.
ABD 10 yıllık tahvil faizi yüzde 5,2’nin üzerine çıktı. 30 yıllık tahvil faizi ise 2002’den beri görülmeyen seviyeleri test etti.
Altın, jeopolitik risklere rağmen beklenebilecek ölçüde güçlü değil.
Dolar güçlü.
Borsa İstanbul baskı altında.
Ve bütün bunların ortasında Türkiye’nin önünde son derece kritik bir soru duruyor:
Dünya daha yüksek faiz isterken Türkiye ne kadar faiz indirebilir?
Bugünkü piyasanın asıl meselesi bana göre burada.
PETROL DEĞİL, PETROLÜN DEĞİŞTİRDİĞİ DENKLEM
Petrolün 100 doların üzerine çıkması tek başına yeni bir hikâye değil.
Asıl mesele bunun enflasyon beklentileri üzerindeki etkisi.
Enerji fiyatları uzun süre yüksek kalırsa şirketlerin ulaştırma, üretim ve lojistik maliyetleri yükseliyor. Bu artış bir noktadan sonra tüketici fiyatlarına geçiyor.
Böylece birkaç ay önce piyasaların kurduğu rahat senaryo bozulmaya başlıyor:
Enflasyon düşecek.
Fed faiz indirecek.
Tahvil faizleri gerileyecek.
Finansal koşullar gevşeyecek.
Riskli varlıklar rahatlayacak.
Şimdi bu zincirin tam tersinin gerçekleşme ihtimali fiyatlanıyor.
Petrol yüksek.
Enflasyon riski yüksek.
Fed’in hareket alanı daralıyor.
Uzun vadeli tahvil faizleri yükseliyor.
Ve finansal koşullar sıkılaşıyor.
Bu nedenle bugün benim için petrolün fiyatından daha önemli olan şey tahvil piyasasının petrole verdiği tepki.
Financial Times’ın dikkat çektiği önemli göstergelerden biri de bu: petrol ile ABD tahvil faizleri arasındaki ilişki son derece güçlenmiş durumda.
Piyasa enerji şokunu geçici bir jeopolitik olay olarak görmek yerine enflasyon hikâyesinin içine yerleştirmeye başlarsa oyunun kuralları değişebilir.
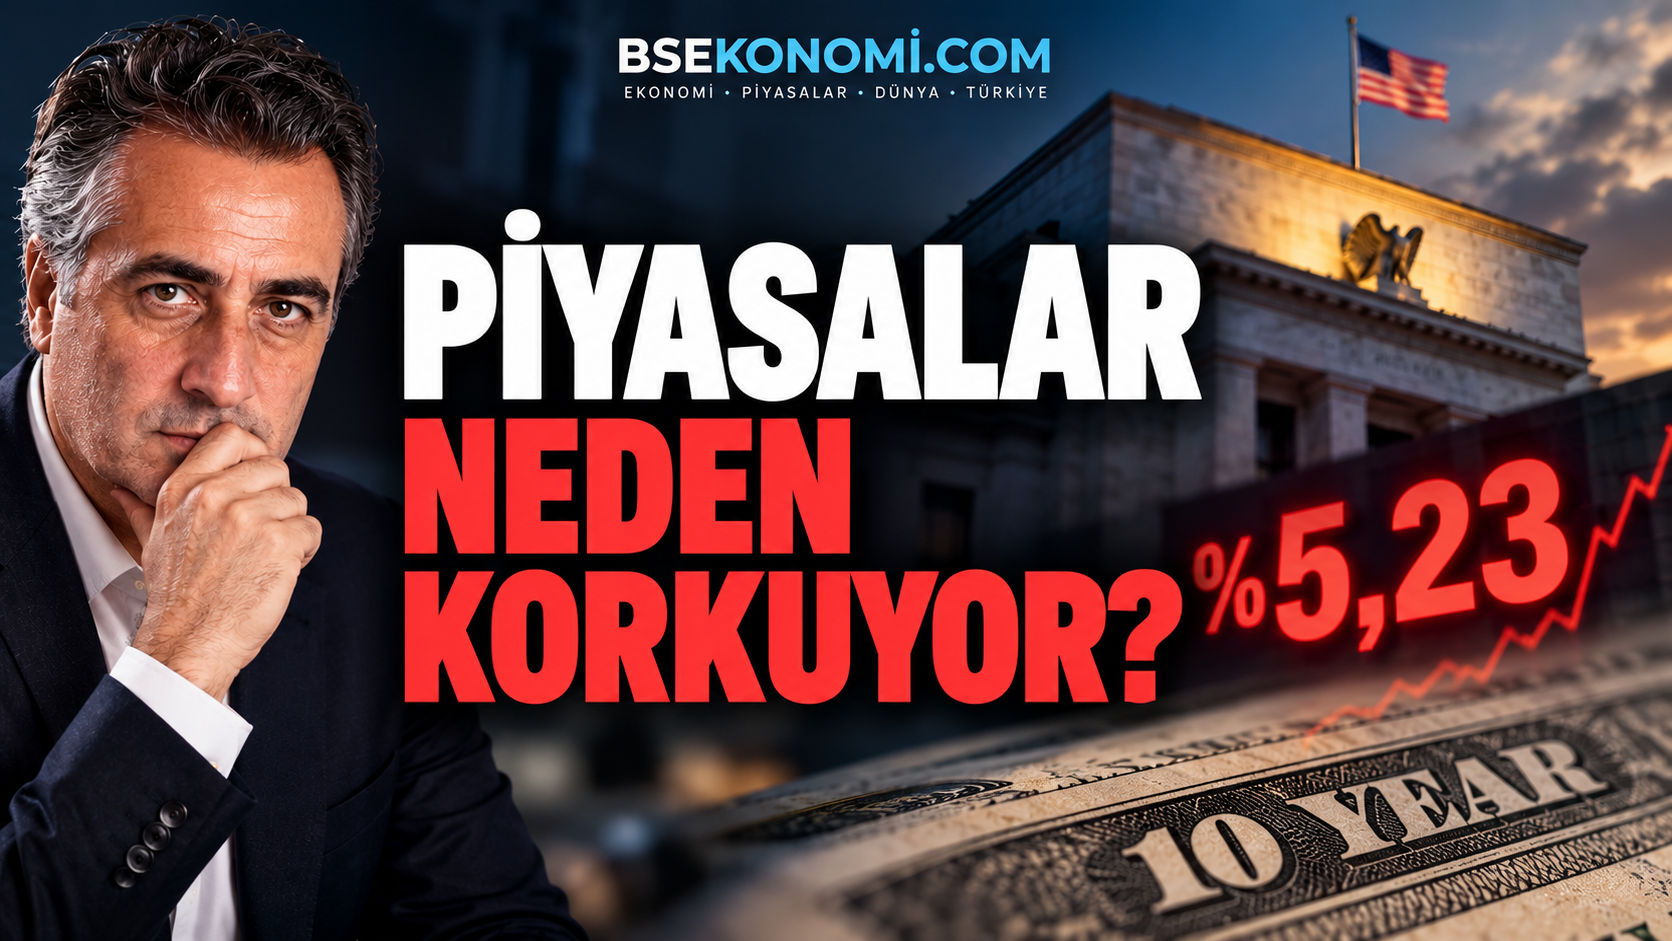
%5,23 NEDEN BU KADAR ÖNEMLİ?
ABD 10 yıllık tahvil faizi yüzde 5,2’nin üzerine çıktı.
Bunu sadece bir tahvil piyasası haberi olarak okumamak gerekiyor.
Çünkü ABD tahvil faizi dünyanın finansal sistemindeki en önemli fiyatlardan biri.
Bir yatırımcı ABD devlet tahvilinden yüzde 5’in üzerinde getiri elde edebiliyorsa başka bütün varlıkların yeniden değerlendirilmesi gerekir.
Hisse senedinin beklenen getirisi yeterli mi?
Gelişmekte olan ülkenin sunduğu faiz bu riske değer mi?
Yüksek değerlemeyle işlem gören teknoloji şirketine neden bu fiyatı ödeyeyim?
Altını faizsiz şekilde taşımak ne kadar cazip?
Türkiye gibi ülkelerde kur ve faiz riski karşılığında yatırımcı ne kadar getiri isteyecek?
Bu nedenle yüzde 5,23 yalnızca bir rakam değil.
Dünyadaki bütün varlıkların önüne konulan yeni bir çıta.
BORSALAR NEDEN HÂLÂ PANİKLEMİYOR?
Bence bugünün en ilginç sorusu bu.
Petrol 100 doların üzerinde.
ABD tahvil faizleri çok uzun yılların zirvelerinde.
Jeopolitik risk devam ediyor.
Buna rağmen küresel hisse piyasalarında henüz klasik anlamda bir panik görüntüsü yok.
Bunun birkaç nedeni olabilir.
Birincisi piyasa hâlâ enerji şokunun kalıcı olmayacağını düşünüyor olabilir.
İkincisi şirket kârlarının yüksek finansman maliyetini absorbe edebileceğine inanıyor olabilir.
Üçüncüsü yatırımcılar jeopolitik gerilimin bir noktada azalacağı beklentisini koruyor olabilir.
Fakat kritik soru şudur:
Ya petrol düşmesine rağmen tahvil faizleri düşmezse?
İşte benim özellikle takip edeceğim senaryo bu.
Çünkü o zaman piyasanın problemi yalnızca savaş veya petrol değildir.
Daha yapısal bir problem vardır:
Enflasyon primi.
Kamu borcu.
Tahvil arzı.
Ve uzun süre yüksek kalabilecek reel faizler.
FED’İN İŞİ ARTIK ÇOK DAHA ZOR
Fed açısından problem klasik bir ikilem.
Ekonomiyi fazla sıkarsanız büyümeyi bozabilirsiniz.
Erken gevşerseniz enflasyonu yeniden besleyebilirsiniz.
Enerji fiyatlarının yükseldiği bir dönemde ikinci risk daha önemli hale geliyor.
New York Fed Başkanı John Williams’ın son açıklamalarında yeni bir faiz artışı konusunda acele edilmemesi gerektiğini söylemesine rağmen yılın ilerleyen dönemlerinde artış ihtimalini tamamen dışlamaması bu nedenle önemli.
Piyasanın korkması gereken senaryo Fed’in yarın sabah faiz artırması değil.
Daha rahatsız edici ihtimal şu:
Fed’in uzun süre faiz indirememesi.
Çünkü piyasalardaki değerlemeler sadece mevcut faiz seviyesine göre değil, faizin gelecekte nereye gideceğine ilişkin beklentiye göre oluşuyor.
PEKİ ALTIN NEDEN UÇMUYOR?
Bu da son günlerin en önemli paradokslarından biri.
Normal şartlarda savaş, jeopolitik belirsizlik ve enerji şoku altının sevdiği ortamdır.
Fakat denklemin diğer tarafında çok yüksek ABD tahvil faizleri var.
Altın faiz ödemeyen bir varlık.
Dolayısıyla güvenli ABD tahvilinin getirisi yükseldikçe altının alternatif maliyeti de yükseliyor.
Bu nedenle altında iki büyük kuvvet karşı karşıya:
Jeopolitik risk ve enflasyon korkusu yukarı çekiyor.
Yüksek tahvil faizi ve güçlü dolar aşağı bastırıyor.
Altının bundan sonraki büyük hareketini belirleyecek şeylerden biri bu mücadelenin hangi tarafının kazanacağı olacak.
Ben bu nedenle yalnız ons altını değil, aynı anda ABD 10 yıllık tahvil faizini ve doları da izlemeye devam edeceğim.
ŞİMDİ İSTANBUL’A GELELİM
Türkiye açısından hikâye daha karmaşık.
Borsa İstanbul son seansta ciddi satış baskısı yaşadı.
Dolar/TL 49 bölgesine ulaştı.
Petrolün 100 doların üzerinde kalması ise Türkiye açısından yalnızca piyasa psikolojisi değildir.
Türkiye enerji ithalatçısı.
Dolayısıyla yüksek petrol;
cari dengeyi,
enflasyonu,
şirket maliyetlerini,
akaryakıt fiyatlarını
ve nihayetinde para politikasını etkiliyor.
Bu nedenle önümüzdeki dönemin Türkiye açısından belki de en önemli sorusu şu olacak:
Dünya faizleri yukarı iterken TCMB ne kadar faiz indirebilir?
Türkiye’de enflasyonun aşağı gelmesi para politikasına alan açabilir.
Ancak aynı anda petrol yüksek, dolar güçlü ve ABD tahvil faizleri yüzde 5’in üzerindeyse TCMB’nin dış dünyadan tamamen bağımsız hareket etmesi kolay değildir.
Çünkü faiz indiriminin maliyeti yalnız içerideki enflasyonla ölçülmez.
Kur üzerindeki etkisine de bakılır.
Portföy girişlerine bakılır.
Rezervlere bakılır.
Türkiye’nin risk primine bakılır.
Ve küresel faiz farkına bakılır.
BIST İÇİN YENİ DÖNEM
Bu ortamda Borsa İstanbul’da bütün hisseleri aynı sepete koymak giderek zorlaşıyor.
Yüksek küresel faiz ortamı özellikle yüksek borçlu, nakit üretmekte zorlanan ve gelecekteki büyümesine çok yüksek değer biçilen şirketleri daha hassas hale getiriyor.
Buna karşılık güçlü nakit akışı, düşük borç, ihracat geliri ve fiyatlama gücü yeniden daha değerli özellikler haline gelebilir.
Dolayısıyla önümüzdeki dönemde yalnızca:
“BIST yükselecek mi, düşecek mi?”
sorusunu sormak yeterli olmayabilir.
Daha önemli soru:
Hangi şirket bu yeni para maliyetine dayanabilir?
Bu ayrışmanın önümüzdeki dönemde daha belirgin hale gelmesini beklemek şaşırtıcı olmaz.
ÖNÜMÜZDE ÜÇ SENARYO VAR
1 — Rahatlama
Petrol geriler.
ABD tahvil faizleri aşağı gelir.
Enflasyon beklentileri gevşer.
Fed yeniden faiz indirimi konuşmaya başlar.
Bu senaryo küresel riskli varlıklar, gelişmekte olan ülkeler ve BIST açısından en rahat kombinasyondur.
2 — Uzun süre yüksek faiz
Petrol yüksek kalır.
ABD 10 yıllık faizi yüzde 5 çevresinde veya üzerinde tutunur.
Fed bekler.
Bu durumda şirket değerlemeleri ve gelişmekte olan ülke varlıkları üzerinde baskı devam eder.
Ben bugün piyasanın yeterince fiyatlamamış olabileceği ihtimalin özellikle bu olduğunu düşünüyorum.
3 — Yeni enerji şoku
Petrol yeniden sert yükselir.
Enflasyon beklentileri bozulur.
Tahvil faizleri yeni zirvelere gider.
Dolar güçlenir.
Bu kombinasyon küresel riskli varlıklar açısından en zor senaryodur.
Türkiye açısından da petrol + dolar + küresel faiz üçlüsü aynı anda baskı yaratır.
PİYASALARIN KORKTUĞU ŞEY NE?
Bugün ekrana bakıp yalnızca petrolü izlemek kolay.
Ama petrol yarın düşebilir.
Jeopolitik gerilim azalabilir.
Bir ateşkes haberi gelebilir.
Asıl soru bundan sonra başlayacak.
Petrol düştüğünde ABD 10 yıllık tahvil faizi de düşecek mi?
Eğer cevap evetse piyasa bunu geçici bir enerji şoku olarak okuyabilir.
Ama petrol düşerken tahvil faizleri yüksek kalıyorsa bize çok daha önemli bir şey söylüyor olabilir:
Dünyanın problemi artık yalnızca savaş değildir.
Dünya daha yüksek bir enflasyon primi ve daha yüksek bir sermaye maliyeti istiyor olabilir.
İşte o zaman altından Borsa İstanbul’a, dolardan Nasdaq’a kadar kullandığımız değerleme cetvelini yeniden düşünmek zorunda kalırız.
Ben bugün petrolün 102 dolar olmasından çok buna bakıyorum.
Çünkü savaş bitebilir.
Petrol düşebilir.
Ama piyasa bir kez paranın fiyatını kalıcı biçimde yukarı taşımaya karar verirse, hikâye savaş bittikten sonra da devam eder.
Piyasaların asıl korktuğu şey belki de tam olarak budur.