
Sepetinizde ürün bulunmuyor.
World in Brief: Trump, Suudi Arabistan’a F-35 satışını onayladı; Avrupa, Ukrayna’ya daha fazla yardım gönderdi.

Borsa İstanbul’a yalnız BIST 100 grafiğinden bakarsanız gördüğünüz şey oldukça tatsız.
Sert bir düşüş.
Bozulmuş teknik görünüm.
Fon tasfiyeleri.
Savcılık soruşturmaları.
Yatırımcı güveninde hasar.
Ama ekranı biraz değiştirip BIST 30 ile piyasanın geri kalanını yan yana koyduğunuzda başka bir hikâye ortaya çıkıyor.
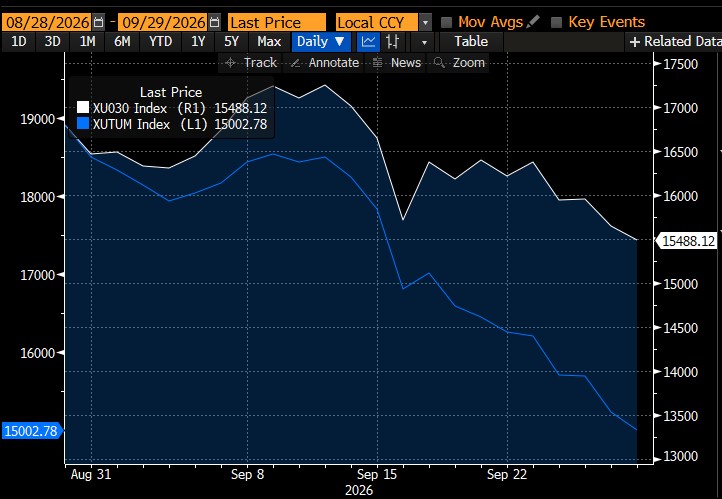
Yukarıdaki Bloomberg ekranı bunu oldukça iyi gösteriyor.
Son bir aylık süreçte BIST 30 ile daha geniş piyasa arasındaki makas belirgin biçimde açılmış durumda. Büyük, likit hisseler görece direnç gösterirken piyasanın geri kalanındaki satış çok daha sert.
Bu nedenle şu anda Borsa İstanbul’da belki de endeks seviyesinden daha önemli bir grafik var:
Ve bu grafik bize paranın Borsa’dan tamamen kaçmasından farklı bir şey anlatıyor olabilir:
Para Borsa’nın içinde yer değiştiriyor.
Son yaşananların merkezinde şirket kârları yoktu.
Likidite vardı.
Reuters’ın ayrıntılı incelemesine göre fon krizinin önemli nedenlerinden biri, bazı fonların likiditesi düşük ve halka açıklık oranı sınırlı hisselerde yoğunlaşmasıydı.
Fonlardan para çıkışı başlayınca bu hisselerin tamamını hızla satmak mümkün olmadı.
Nakit yaratmak isteyen fonlar bu kez daha likit varlıklarını satmak zorunda kaldılar.
Sonuç:
Likidite problemi → zorunlu satış → endeks düşüşü → yeni fon çıkışı → yeni satış.
131 fonun tasfiyeye alınmasıyla 455.758 yatırımcı doğrudan bu sürecin içine girdi. SPK bu sayıyı resmen açıkladı. https://spk.gov.tr
Reuters’a göre tasfiye kapsamındaki varlıkların büyüklüğü yaklaşık 18 milyar doların üzerinde. Reuters
Bu nedenle SPK’nın daha sonra aldığı bir karar çok önemli.
Başlangıçta üç ay olarak belirlenen tasfiye süresi:
SPK gerekçeyi de açıkça yazdı:
Fonların portföy yapıları ve piyasa koşulları dikkate alınarak varlıkların “mümkün olduğunca uygun koşullarda satılabilmesine” imkân sağlamak. https://spk.gov.tr
Bunun anlamı basit.
Regülatör de pozisyonların kısa sürede zorunlu şekilde tasfiye edilmesinin piyasa üzerinde yaratabileceği fiyat baskısının farkında.
Altı ay, satış baskısını ortadan kaldırmıyor.
Ama zamana yayıyor.
Bu önemli bir fark.
Paylaştığımız Bloomberg grafiğinde BIST 30 ile geniş piyasanın son bir aylık hareketi birlikte görülüyor.
Eylül ortasına kadar iki taraf birbirine daha yakın hareket ederken fon krizinin ortaya çıktığı dönemden sonra makas hızla açılıyor.
Bu grafiği doğrudan iki endeksin ham puanlarını birbirine bölerek okumak doğru olmaz; endekslerin bazları farklı.
Önemli olan hareket yönündeki ayrışma.
Büyük hisseler:
düşüyor.
Ama piyasanın geri kalanı:
Bu, geçen haftaki BS Ekonomi tezimizin merkezindeki nokta.
Piyasa şu anda şirket büyüklüğüne değil aslında:
likiditeye prim veriyor.
Tek günlük hareket bile dikkat çekici.
BIST 100: -%2,38
Buna karşılık BIST 100 dışında kalan hisseler:
Yani küçük ve orta ölçekli hisselerdeki kayıp büyük hisselerin yaklaşık iki katına çıktı.
Bu tek günlük gözlem elbette kalıcı trendin kanıtı değildir.
Fakat Bloomberg’deki bir aylık ayrışmayla aynı yönde olması önemli.
Ve fon krizinin mekanizmasıyla da tutarlı.
Reuters da krizin Türkiye piyasasındaki yapısal problemlerden birini görünür hale getirdiğine dikkat çekiyor:
yeterli sayıda büyük ve likit hisse bulunmaması ve piyasanın belirli hisselerde yoğunlaşması. Reuters
Normal bir boğa piyasasında yatırımcı genellikle şunu arar:
“BIST 30 zaten hareket etti. İkinci ve üçüncü sıra hisselerden hangisi yetişecek?”
Fon krizinden sonra denklem tersine dönebilir.
Yatırımcı şimdi şunu soruyor:
Gerektiğinde satabilir miyim?
Bu küçük bir zihniyet değişikliği değil.
Çünkü likidite primi yeniden fiyatlanmaya başladığında:
AKBNK,
GARAN,
KCHOL,
SAHOL,
TCELL,
TTKOM,
BIMAS,
TUPRS,
ASELS,
THYAO
gibi hisselerin büyüklüğü bir dezavantaj olmaktan çıkar.
Bir çeşit sigortaya dönüşür.
SPK, yatırım fonlarına ilişkin yeni düzenlemelerinin gerekçesini anlatırken özellikle:
ilişkili taraflar arasındaki teminatsız borçlanma, olağandışı Borsa fiyat hareketleri, sistemik risk, manipülasyon imkanının sınırlandırılması ve şeffaflığın artırılması
başlıklarını kullandı. https://spk.gov.tr
Bu çok önemli.
Çünkü yaşanan şey yalnız birkaç fonun kötü yönetilmesi meselesi değil.
Piyasanın bazı bölümlerinde oluşmuş fiyatlama mekanizmasının yeniden düzenlenmesi söz konusu.
Bunun doğal sonucu da şu olabilir:
Paylaşılan teknik çalışmalarda BIST 100 için 12.433 altında kapanış önemli bir eşik olarak gösteriliyor.
Diğer grafikte ise sert düşüşün ardından 12.5–12.8 bin civarındaki bölgenin potansiyel dip oluşumu açısından izlendiğini görüyoruz.
Burada teknik analizin söylediğini kesin tahmin olarak okumamak gerekiyor.
Grafiğin sahibi de zaten:
“Gerçekten ne olacak bilmek gibi bir iddiam yok”
diyor.
Bu doğru yaklaşım.
Teknik olarak söylenebilecek şey daha sınırlı:
BIST 100 artık 12.4–12.8 bin civarında ciddi bir karar alanına gelmiş durumda.
Buradan tepki gelmesi şaşırtıcı olmaz.
Ama daha önemli soru şu:
Bence bugünkü tartışmanın özü burada.
2026’nın önceki döneminde yatırımcı yüksek beta ve yüksek büyüme hisselerine yönelmişti.
Fon krizi sonrasında aynı tepkinin tekrarlanacağı varsayımı riskli.
Çünkü piyasanın hafızasına yeni bir değişken girdi:
likidite riski.
Bir hisse yüzde 30 düştü diye ucuz olmayabilir.
Bir başka hisse yalnız yüzde 10 düştüğü için pahalı olmayabilir.
Çünkü artık yatırımcı yalnız potansiyel getiriyi değil:
çıkış kapısının büyüklüğünü de fiyatlıyor.
Bu nedenle olası BIST dönüşünün ilk aşamasında şu dört grubun relatif performansını özellikle izliyorum:
Bankalar
Holdingler
BIST 30 sanayi
Yüksek nakit akışlı defansif şirketler.
AKBNK ve GARAN’ı model portföyde birlikte tutmamızın nedeni bu.
Bankalar Türkiye’nin makro riskini taşır.
Ama aynı zamanda:
yüksek likiditeye,
yüksek yabancı erişimine,
çok sayıda analist kapsamına,
sıkı sermaye düzenlemesine
ve derin tahtalara sahipler.
AKBNK için 25 Eylül’de Trive’ın yeni hedefi 102,75 TL ve AL.
GARAN için geniş kurum konsensüsü hâlâ güçlü olmakla birlikte Trive 25 Eylül’de hedefini 189 TL’den 169,40 TL’ye indirip AL’dan TUT’a geçti.
Bu nedenle AKBNK’ı bugün GARAN’ın önünde tutuyoruz.
Ama ikisi de küçük ve likiditesi sınırlı şirketlerden farklı bir risk sınıfında.
KCHOL ve SAHOL yıllardır “holding iskontosu ne zaman kapanacak?” sorusuyla işlem görüyor.
Şimdi bu iskontoya yeni bir açıdan bakmak gerekiyor.
Bir holding hissesi satın aldığınızda aslında tek şirket almıyorsunuz.
Bankacılık,
enerji,
otomotiv,
sanayi,
perakende,
finans
gibi farklı sektörlere yayılan bir varlık sepeti satın alıyorsunuz.
Fon krizinin ardından tek hisse riskinin yeniden sorgulandığı ortamda bu çeşitlendirme değer kazanabilir.
Özellikle KCHOL’de:
yüksek likidite + iştirak çeşitliliği + BIST 30 üyeliği + NAD iskontosu
bir arada bulunuyor.
Burada önemli bir uyarı gerekiyor.
“BIST 30 alınır” diye mekanik bir tez kurmuyorum.
Örneğin ASELS çok kaliteli bir şirket olabilir.
Ama değerleme güvenlik marjını azaltabilir.
THYAO çok ucuz olabilir.
Ama yüksek petrol ve jeopolitik risk fiyatlamayı baskılayabilir.
TUPRS çok güçlü bilanço taşıyor.
Ama fiyat yükseldikçe hedef fiyat potansiyeli azalıyor.
Dolayısıyla yeni filtre:
ASTOR örneği burada çok öğretici.
Finansal açıdan baktığımızda:
güçlü bilanço,
net nakit,
enerji altyapısı hikâyesi
ve HSBC’nin 23 Eylül tarihli 375 TL/AL hedefi var.
Ama İstanbul Cumhuriyet Başsavcılığının devam eden soruşturması çerçevesinde şirketle ilgili tedbirler gündeme geldi. Şirket üzerindeki tedbirler daha sonra kaldırıldı. Reuters da 28 Eylül’de soruşturma kapsamındaki 46 şirket üzerindeki varlık dondurma tedbirlerinin kaldırıldığını bildirdi; soruşturma ise sürüyor. Reuters
Bu nedenle ASTOR’u model portföye geri almadık.
Çünkü yeni piyasa rejiminde:
ucuzluk + bilanço + momentum
yetmiyor.
Dördüncü faktör:
Burada iki ayrı cevabım var.
Henüz bunu söylemek erken.
131 fonun tasfiye süreci devam ediyor.
455.758 yatırımcı doğrudan etkileniyor. https://spk.gov.tr
Tasfiye süresi altı aya çıkarılmış durumda. https://spk.gov.tr
Savcılık soruşturmaları devam ediyor.
CDS yükseldi.
Yatırımcı güveni hasar aldı. Reuters, 28 Eylül’deki gelişmeler sırasında BIST 100’ün yeniden gerilediğini ve beş yıllık CDS’in mayıstan bu yana en yüksek seviyesine çıktığını bildirdi. Reuters
Dolayısıyla “dip görüldü” demek için veri yok.
Burada cevap çok daha ilginç.
Çünkü fiyatlar düşerken piyasanın iç yapısı değişiyor.
Büyük şirketler küçük şirketlerden daha iyi dayanıyor.
Bankalar ve holdingler yeniden radarımıza giriyor.
Yüksek likidite prim yapıyor.
Kurumsal yatırımcı kapsamı değer kazanıyor.
Ve zorunlu satış baskısı altı aya yayılıyor.
Bunların hepsi aynı anda gerçekleşiyor.
Önümüzdeki günlerde BIST 100’den önce üç oranı takip edeceğim:
Yükseliyorsa büyük hisse rotasyonu devam ediyor.
Yükseliyorsa banka tezi çalışıyor.
Düşmeye devam ediyorsa küçük hisselerdeki likidite problemi henüz sona ermemiş demektir.
Bu üç gösterge bize 12.500’ün veya 13.000’in kendisinden daha fazla şey anlatabilir.
Paylaştığımız üç grafik aslında aynı hikâyenin üç ayrı fotoğrafı.
Teknik grafik:
BIST 100 dip arıyor.
Bloomberg grafiği:
BIST 30 ile geniş piyasa ayrışıyor.
Fon verileri:
Likidite riski yeniden fiyatlanıyor.
Bunları üst üste koyduğumuzda ortaya çok farklı bir yatırım tezi çıkıyor.
Belki de önümüzdeki fırsat:
“BIST ucuzladı, BIST al”
fırsatı olmayacak.
Daha seçici bir fırsat olacak:
Fon krizi bittikten sonra piyasanın eski düzene dönmesi şart değil.
Tam tersine bu kriz Borsa İstanbul’da uzun süredir göz ardı edilen bir kavramı yeniden değerli hale getirmiş olabilir:
Bu yüzden BS Ekonomi Model Portföyünü bugün özellikle:
AKBNK – BIMAS – TCELL – KCHOL – TTKOM – GARAN – TUPRS – MGROS – MPARK – MAVI – SAHOL
gibi yüksek likidite, güçlü bilanço ve geniş kurumsal takip kombinasyonuna sahip şirketlerde tutuyoruz.
BIST 100’ün nerede dip yapacağını bilmiyoruz.
Ama bir şey şimdiden ölçülebiliyor:
Ve büyük ayrışmaların sonunda çoğu zaman büyük fırsatlar çıkar.
Bu kez fırsatın nerede olduğunu bize endeksin seviyesi değil, endekslerin birbirine karşı performansı gösterebilir.
BS Ekonomi
Bu çalışma yatırım danışmanlığı kapsamında değildir. Teknik seviyeler paylaşılan grafiklerdeki analist çalışmalarını aktarmakta olup kesin fiyat tahmini olarak sunulmamaktadır. Devam eden adli ve düzenleyici süreçlere ilişkin değerlendirmeler suç tespiti değil, portföy risk analizi niteliğindedir.