
Sepetinizde ürün bulunmuyor.
Pakistan İran’ı uyardı: Husi saldırıları sürerse Mekke savunma paktı gündeme gelebilir — ancak ortak askerî müdahale kararı yok

Alt başlık: Pusula Portföy’de başlayan katılma payı iade temerrüdü Tera Portföy’e sıçradı. Tera’nın TP2 ve THF fonlarında da ödeme temerrüdü açıklanırken altı serbest fonda günlük çıkış düzeni fiilen sona erdi. BIST 100 bir günde %5,54 düştü. Şimdi bütün gözler saat 08.00’de Mehmet Şimşek başkanlığında toplanacak Finansal İstikrar Komitesi’nde. Yatırımcı açısından üç soru öne çıkıyor: Para nerede? Hangi fiyattan ödenecek? Bu olay BIST ve dolar/TL’ye yayılır mı?
16 Eylül akşamındaki yayında konuştuğumuz mesele artık varsayım değil. Pusula’daki sorunun ardından Tera Portföy de iki fonunda katılma payı iade ödemelerinde temerrüt oluştuğunu KAP’a bildirdi. Yayında da üzerinde durduğumuz likidite, fon değerlemesi ve yatırımcının parasına ne zaman ulaşabileceği soruları bugün piyasaların merkezine yerleşmiş durumda.
Burada kavramları birbirinden ayırmak gerekiyor.
Temerrüt, “fonun içindeki bütün para kayboldu” demek değildir.
Ama “yatırımcı parasını söz verilen zamanda alamadı” demektir.
Ve Türkiye fon piyasası açısından ikincisi de yeterince ciddi bir olaydır.
Hikâyenin başlangıç noktalarından biri 28 Ağustos.
SPK, 52/1589 sayılı kararla Yatırım Fonlarına İlişkin Rehber’i kapsamlı biçimde değiştirdi. Değişiklikler serbest fonlardan portföy yönetim şirketlerinin sermaye şartlarına kadar geniş bir alanı kapsıyordu. SPK ayrıca 2027 için geniş yetkili portföy yönetim şirketlerinde asgari sermayeyi 500 milyon TL’ye, sınırlı faaliyet gösterenlerde 250 milyon TL’ye yükseltti. (https://spk.gov.tr)
Bu düzenleme piyasanın yıllardır biriktirdiği başka bir sorunu görünür hale getirdi:
Fon büyüklüğü başka şeydir, fonun gerektiğinde ne kadar hızlı nakde dönebileceği başka şey.
Özellikle düşük fiili dolaşımlı hisselerde büyük pozisyon taşıyan bir fon, ekranda milyarlarca liralık portföy gösterebilir. Ancak çok sayıda yatırımcı aynı anda çıkmak istediğinde o hisselerin tamamını son ekrandaki fiyattan satabilmesi mümkün olmayabilir.
İşte fon likidite riski tam burada başlıyor.
9 Eylül’de Tera Grubu, Pusula Finans Holding ve bağlı şirketlerinin oluşturduğu ekonomik bütünlüğü devralmak için görüşmelere başladığını duyurdu.
10 Eylül’de bir adım daha atıldı.
Tarafların işlemin temel ticari ve finansal şartlarında mutabakata vardığı açıklandı. Ancak SPK, BDDK ve Rekabet Kurumu başta olmak üzere resmi izinlerin alınması gerekiyordu. Dolayısıyla devir kapanmamıştı. (Kap)
Bu hukuken çok önemli.
Çünkü daha sonra Pusula fonlarında problem çıktığında piyasada:
“Tera Pusula’yı aldı”
algısı oluştu.
KAP kayıtlarının söylediği ise farklı:
Alım için mutabakat vardı; kapanış ve resmi izin süreci devam ediyordu.
Tera daha sonra da stratejik değerlendirmesinin değişmediğini, devralma sürecinin devam ettiğini ve tamamlanmasının düzenleyici kurumların onaylarına bağlı olduğunu açıkladı. (Kap)
15 Eylül saat 15.23.
Pusula Portföy KAP’a çok kısa fakat olağanüstü önemli bir açıklama gönderdi:
Kurucusu olduğu bazı yatırım fonlarının katılma payı iade ödemelerinde temerrüt oluşmuştu.
Şirket, fonların işlem yaptığı aracı kurumlarla mutabakat ve likidite yönetimi çalışmalarının sürdüğünü bildirdi. (Kap)
Pusula Para Piyasası Fonu PRY için de aynı açıklama yapıldı. (Kap)
Piyasa açısından alarm zili burada çaldı.
Çünkü yatırımcı yüksek riskli bir serbest fonda likidite problemi yaşanmasını başka türlü değerlendirebilir.
Ama para piyasası fonunda ödeme aksaması, algı açısından çok daha kuvvetlidir.
Para piyasası fonları yatırımcı tarafından çoğunlukla nakde yakın ürünler olarak görülüyor.
Ekonomim’in hesaplamasına göre SPK düzenlemelerinden sonra Pusula fonlarından çıkan tutar 132,7 milyar TL’yi aştı. (Ekonomim)
Financial Times ise yaşananları uluslararası okuyucusuna doğrudan “fund run” — fon hücumu olarak taşıdı ve perakende yatırımcıların fonlardan yaklaşık 1 milyar dolar çektiğini bildirdi. FT ayrıca Pusula ve Tera’nın birlikte yönettiği fonların büyüklüğünü yaklaşık 27 milyar dolar olarak verdi. (Financial Times)
Burada artık klasik bir piyasa mekanizması devreye giriyor:
İade talebi → nakit ihtiyacı → varlık satışı → hisse fiyatının düşmesi → fon değerinin düşmesi → yeni iade talebi.
Bu döngü kendi kendisini besleyebilir.
Ve dün bu süreç Borsa İstanbul’un tamamına yayıldı.
BIST 100 günü %5,54 düşüşle 13.122,58 puandan kapattı.
İşlem hacmi 262,4 milyar TL’ye çıktı.
Bankacılık %6,38, holdingler %6,48 geriledi.
Finansal kiralama-faktoring endeksindeki kayıp %9,74’e ulaştı. (Anadolu Ajansı)
Satışların %6’ya yaklaşması üzerine endekse bağlı devre kesici çalıştı. (Bloomberght)
Burada önemli olan yalnızca endeksin düşmesi değil.
Satışın genele yayılması.
Çünkü likidite problemi yaşayan bir fon, her zaman en fazla düşmüş varlığını satamaz.
Çoğu zaman satabildiğini satar.
Bu yüzden fon kaynaklı likidite krizlerinde sorun birkaç düşük likiditeli hissede başlayıp bankalara, büyük sanayi şirketlerine ve BIST 30’a kadar taşınabilir.
Saat 20.28 civarında Tera Portföy’den bu kez doğrudan TP2 – Tera Portföy Para Piyasası Fonu açıklaması geldi.
Ardından 20.35’te THF – Tera Portföy Hisse Senedi Fonu için aynı açıklama yapıldı.
THF’nin resmi KAP bildirimindeki ifade açık:
“Katılma payı iade ödemelerinde temerrüt durumu oluşmuştur.”
Şirket, aracı kurumlarla mutabakat ve likidite yönetiminin devam ettiğini açıkladı. (Kap)
TP2 için de aynı temerrüt bildirimi yapıldı. (Yeni Şafak)
Böylece olay artık:
“Pusula fonlarında problem var”
çerçevesinden çıktı.
Tera Portföy’ün kendi fonlarında da ödeme aksaması ortaya çıktı.
Tera Yönetim Kurulu Başkanı Emre Tezmen ise bunun grubun tamamına ilişkin bir mali problem olmadığını, belirli fonlarda yaşanan “geçici likidite sıkıntısı” olduğunu savundu ve eylem planlarının devreye alındığını açıkladı. Bu, şirket yönetiminin açıklamasıdır; düzenleyici kurumların bağımsız tespiti değildir. (Gazete Oksijen)
TP2 ile ilgili 15 Eylül tarihli başka bir KAP açıklaması ayrıca dikkat çekiyor.
TP2, 15–16 Eylül arasında %43 faizle Tera Yatırım Menkul Değerler ile borsa dışı ters repo işlemi yaptı. (Kap)
Bu işlem tek başına hukuka aykırılık, ödeme güçlüğü veya kötüye kullanım kanıtı değildir.
Ancak bugünkü düzenleyici inceleme açısından önemli olabilecek başlıklardan biri, grup şirketleri ve fonlar arasındaki işlemlerin niteliği, teminatların yeterliliği, karşı taraf riski ve likidite yönetiminin nasıl yapıldığı olacaktır.
Burada dün geceki KAP açıklamalarının en önemli bölümü geliyor.
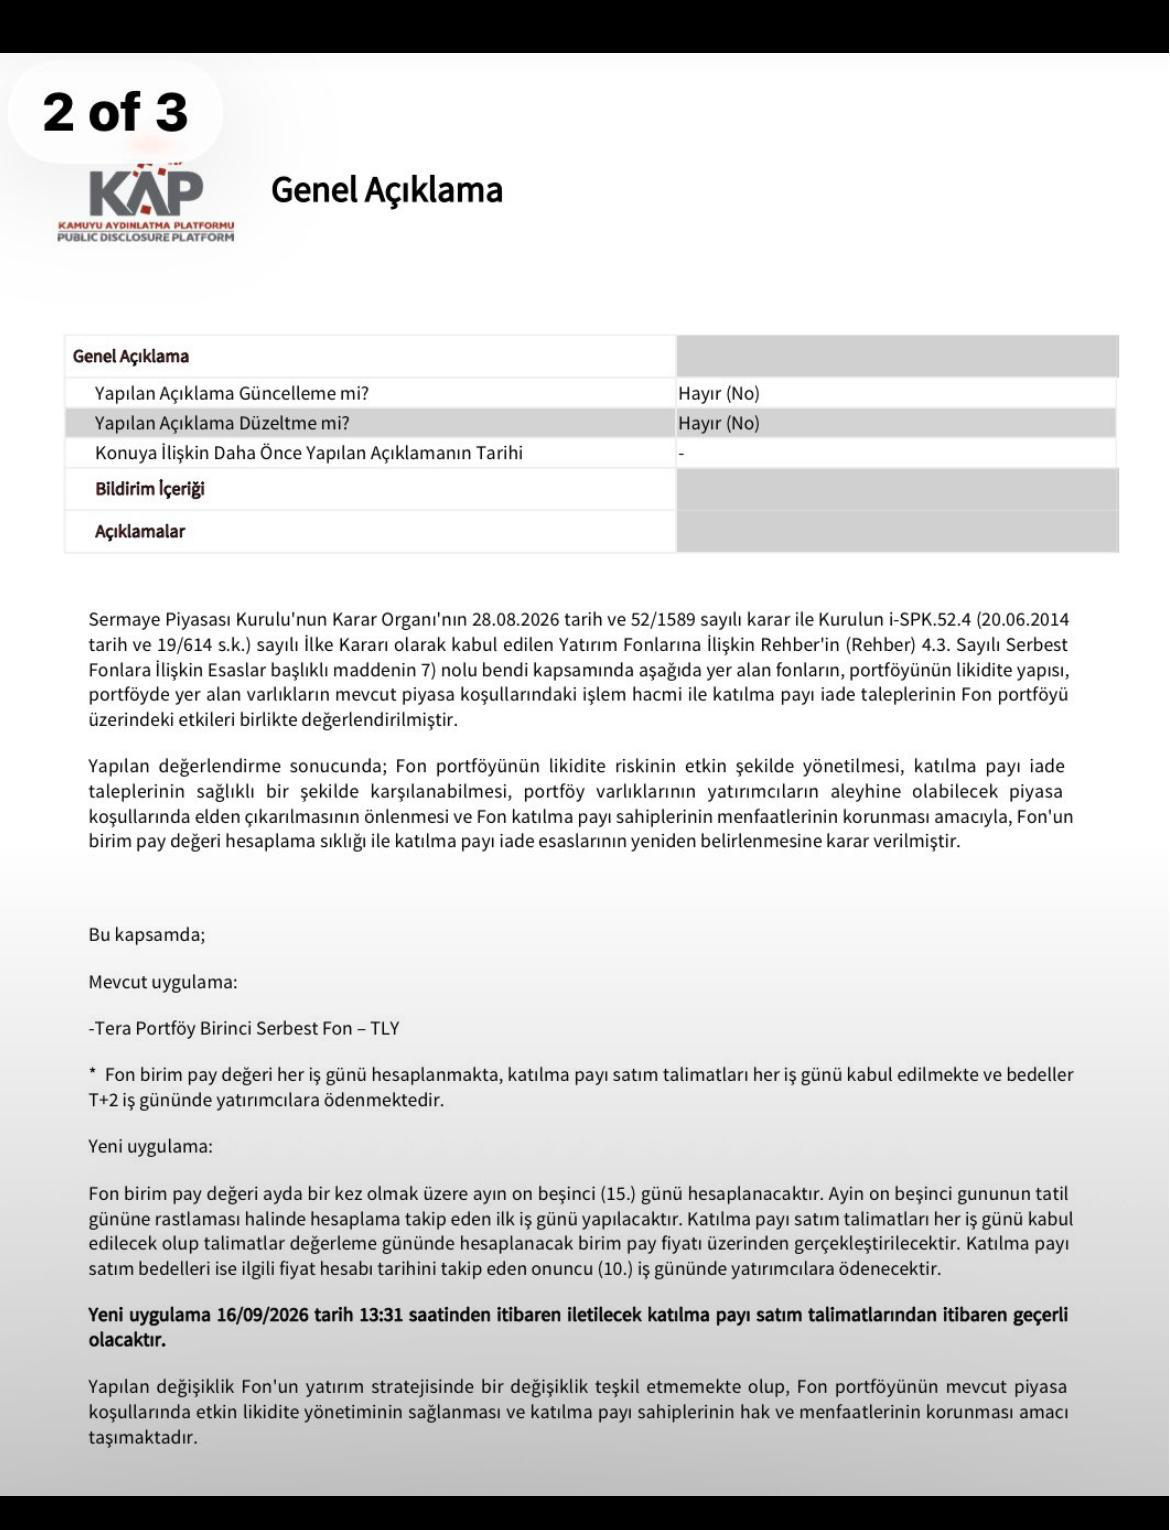
Tera’nın altı serbest fonunda çıkış koşulları değiştirildi.
Bunlar arasında:
TLY, DOH, TMV, TMM, TRU ve T3B bulunuyor. (KARAR)
Örneğin DOH için KAP metni son derece açık.
Eskiden:
Her iş günü fiyat → her iş günü satış → T+2 para.
Şimdi:
Ayda bir kez fiyat.
Değerleme ayın 15’inde yapılacak.
Satış emri her gün verilebilecek fakat işlem değerleme gününde oluşacak birim pay fiyatından gerçekleşecek.
Para ise bu fiyatlama tarihinden sonraki 10’uncu iş gününde ödenecek. (Kap)
TLY için de aynı sistem getirildi. TLY’nin 16 Eylül itibarıyla yaklaşık 243,4 milyar TL portföy büyüklüğüne ve 102 binden fazla yatırımcıya sahip olması kararın ölçeğini gösteriyor. (Bloomberght)
Burada bütün fonları aynı sepete koymak yanlış olur.
16 Eylül saat 13.31’den sonra verilen yeni satış talimatlarında yeni rejim uygulanıyor.
Örneğin 17 Eylül’de satış talimatı verildiğini düşünelim.
Bir sonraki normal değerleme tarihi:
15 Ekim 2026.
Yatırımcının payları 15 Ekim’de hesaplanan fiyat üzerinden satılacak.
Para ise bundan sonraki 10’uncu iş gününde ödenecek. Tatiller hesaba katıldığında bu yaklaşık Ekim sonuna denk geliyor.
Yani “T+10” ifadesi yanıltıcı olabilir.
Gerçekte 16 Eylül’ün hemen ardından satış isteyen bir yatırımcının bekleme süresi yaklaşık:
1 ay değerleme bekleme + 10 iş günü ödeme süresi.
Bu, beş-altı haftaya yaklaşabilen bir nakde dönüş süresidir. (Kap)
Burası çok önemli.
Yatırımcının:
“Bugün hesabımda 1 milyon TL fon görünüyor, bana 1 milyon TL ödenecek”
diye düşünmesi doğru değil.
Serbest fonlarda ödeme, yeni kurala tabi satışlarda gelecekteki değerleme gününde oluşacak birim pay fiyatı × sahip olunan pay adedi üzerinden belirlenir.
Basit örnek:
Bugün ekranda:
1.000.000 TL
görünüyor olsun.
Yatırımcının 100 adet payı bulunduğunu ve bugünkü pay fiyatının 10.000 TL olduğunu varsayalım.
15 Ekim’deki pay fiyatı 8.000 TL olursa:
100 × 8.000 = 800.000 TL.
12.000 TL olursa:
1.200.000 TL.
Dolayısıyla bugünkü ekran değeri gelecekte ödenecek TL tutarının garantisi değildir.
Fon yatırımcısının mülkiyeti TL mevduatı değil, fon katılma payıdır.
Burası farklı.
TP2 ve THF için açıklanan olay yeni aylık fiyatlama rejimi değil, vadesinde yapılması gereken iade ödemesinin yapılamaması, yani temerrüttür.
Şu anda kamuya açıklanan KAP bildirimlerinde:
kaç yatırımcının etkilendiği, toplam kaç TL ödeme beklediği ve ödemelerin hangi gün tamamlanacağı belirtilmedi. (Endeks24)
Bu nedenle bugün itibarıyla:
“TP2 yatırımcısı parasını kesin cuma günü alacak”
veya
“10 iş günü sonra alacak”
demek mümkün değil.
Resmî açıklama bunu söylemiyor.
Şirket yalnızca likidite yönetimi ve aracı kurum mutabakatlarının sürdüğünü söylüyor.
Para piyasası fonlarının genel yapısı nedeniyle TP2’deki olay ayrıca önemli. 16 Eylül resmi verilerinde TP2’nin fon büyüklüğü yaklaşık 224,4 milyar TL, yatırımcı sayısı yaklaşık 167 bin seviyesinde görünüyor. (PiyasaDetay)
Bu, problemin tamamının bu tutarda olduğu anlamına gelmiyor. Temerrüde düşen iade talebinin büyüklüğü açıklanmış değil.
Burada mevduat ile fon arasındaki farkı netleştirelim.
Fonun malvarlığı, portföy yönetim şirketinin kendi bilançosundan ayrıdır.
Dolayısıyla bir portföy yönetim şirketinin mali problemi:
“Fon varlıkları şirketin borçlarını ödemek için kullanılır”
anlamına gelmez.
Fakat bunun diğer yüzü de var.
Fon yatırımcısına:
“Yatırdığın TL tutarını devlet sana aynen geri ödeyecek”
şeklinde mevduat benzeri bir garanti yok.
CNBC-e’ye konuşan sermaye piyasası uzmanı Onur Duygu da fon malvarlığının portföy yönetim şirketinden ayrı olduğunu, ancak Takasbank’ta bu durum için mevduat sigortasına benzeyen bir tazmin mekanizması bulunmadığını belirtiyor. (CNBC-e)
Yatırımcı fonun sahip olduğu varlıklardaki ekonomik hakka sahiptir.
Dolayısıyla:
Para kayboldu demek de,
ana para kesin garanti altında demek de
bugünkü bilgilerle doğru değil.
İşte bugün piyasanın kaderini belirleyecek bölüm burası.
Hazine ve Maliye Bakanlığı resmi olarak Finansal İstikrar Komitesi’nin 17 Eylül saat 08.00’de Mehmet Şimşek başkanlığında “finansal piyasalardaki gelişmeleri değerlendirmek üzere” toplanacağını açıkladı. (Anadolu Ajansı)
Komite kararını henüz bilmiyoruz.
Dolayısıyla bundan sonrası benim olası politika setine ilişkin analizimdir; gerçekleşmiş karar değildir.
Ben beş başlığın masada olmasını beklerim:
Birincisi: fonların nakit ihtiyacının tespiti.
Pusula, TP2 ve THF’deki bekleyen iade emirlerinin toplam büyüklüğü çıkarılacaktır.
İkincisi: teminat zinciri.
Fon–aracı kurum–repo/ters repo–hisse teminatı bağlantılarında hangi varlığın kime karşı yükümlülük oluşturduğu incelenecektir.
Üçüncüsü: kontrollü likidite.
Amaç yatırımcının iadesini karşılamak için yüz milyarlarca liralık hissenin aynı anda piyasaya dökülmesini engellemek olacaktır.
Dördüncüsü: düzenleyici inceleme.
SPK’nın fon portföy yoğunlaşmaları, ilişkili taraf işlemleri, değerleme, kaldıraç ve likidite yönetimini ayrıntılı incelemesi beklenebilir. BDDK’nın rolü ise banka ve finansal kuruluşların fonlar/gruplarla kredi, teminat ve karşı taraf bağlantılarında yoğunlaşacaktır.
Beşincisi: güven.
Piyasanın bugün görmek isteyeceği en önemli şey, ödeme probleminin büyüklüğünün ve çözüm takviminin mümkün olduğunca şeffaflaştırılmasıdır.
Burada kelime seçimi önemli.
Finansal istikrar müdahalesi ile yatırımcı zararının kamu tarafından karşılanması aynı şey değildir.
Kamu otoritesi:
likidite sağlayabilir,
takas sisteminin çalışmasını güvence altına alabilir,
bazı satışları zamana yayabilir,
geçici işlem tedbirleri uygulayabilir,
kurumların sermaye veya teminat tamamlamasını isteyebilir,
piyasa bozucu davranışları inceleyebilir.
Bunların hiçbiri otomatik olarak:
“Fon yatırımcısının bütün zararı Hazine tarafından karşılanacak”
anlamına gelmez.
Böyle bir karar şu ana kadar açıklanmış değil.
Burada iki ayrı güç karşı karşıya.
İlki zorunlu satış riski.
Fon iadeleri devam eder ve nakit ihtiyacı karşılanamazsa portföylerden yeni hisse satışı gelebilir.
İkincisi politika müdahalesi.
FİK toplantısından ödeme zincirini ve piyasa likiditesini rahatlatacak güvenilir bir mekanizma çıkarsa zorunlu satış beklentisi azalabilir.
Bu nedenle bugünkü BIST fiyatlamasında şirket kârlarından çok:
“Daha ne kadar hisse satılması gerekiyor?”
sorusu etkili olacak.
13.000–12.900 bölgesi dün de teknik destek alanı olarak izleniyordu. (CNBC-e)
Ancak böyle dönemlerde teknik seviyeler ikinci plana düşebilir. Fonların zorunlu satış miktarı bilinmeden salt grafik üzerinden kesin yön çıkarmak sağlıklı değil.
Şimdilik eldeki veriler fon likiditesi problemi ile bir döviz/ödemeler sistemi krizini aynı şey olarak değerlendirmeyi desteklemiyor.
Mehmet Şimşek dün Türkiye bankacılık sisteminin Basel III sermaye yeterlilik oranını %16,6, toplam sorunlu kredi oranını yaklaşık %3 olarak verdi ve bankacılık altyapısının şoklara karşı güçlü olduğunu söyledi. (Bloomberght)
Bu önemli.
Çünkü elimizdeki ilk bilgiler problemin merkezini:
bankacılık sistemi → fonlama krizi
değil,
bazı yatırım fonları → likidite/katılma payı iadesi
olarak gösteriyor.
Ancak fonlardan çıkan para dövize yönelirse dolar/TL üzerinde talep yaratabilir. Üstelik dışarıda dolar da güçleniyor: Fed’in 25 baz puanlık artırımının ardından dolar endeksi yedi haftanın zirvesine çıktı. (Reuters)
Dolayısıyla bugün kurda izlenecek şey yalnız fiyat değil:
fon çıkışı → TL mevduat/PPF mi?
fon çıkışı → döviz mi?
fon çıkışı → altın mı?
Bu dağılım kritik.
Mevcut bilgilerden “devalüasyon geliyor” sonucu çıkarılamaz. Aynı şekilde kurda hiçbir baskı oluşmayacağını garanti etmek de mümkün değil.
SPK’nın 28 Ağustos düzenlemesi geriye dönüp bakıldığında çok daha önemli görünüyor.
Kurul açıkça fonların:
likidite yapısını, varlıkların işlem hacmini ve katılma payı iadelerinin portföy üzerindeki etkisini
dikkate alıyor. Tera’nın dün yaptığı yeni çıkış düzenlemesinin gerekçesi de tam olarak bu maddelere dayanıyor. (Kap)
Şimdi piyasanın beklediği ikinci aşama denetim.
Fon portföylerindeki yoğunlaşma,
düşük fiili dolaşımlı hisseler,
fonlar ile grup/ilişkili kurumlar arasındaki işlemler,
repo ve ters repo işlemlerinin teminatları,
kaldıraç,
fiyat oluşumu,
iade taleplerinin neden zamanında karşılanamadığı,
ve yöneticilerin risk yönetim yükümlülükleri.
Bunların her biri incelenebilir.
Ancak şu aşamada manipülasyon, suç, usulsüzlük veya belirli kişilerin sorumluluğu konusunda kesin hüküm vermek için düzenleyici/savcılık bulgusu gerekiyor.
Türkiye dün klasik bir banka paniği yaşamadı.
Ama sermaye piyasasının kendi versiyonuyla karşılaştı:
İlk aşama:
Getiriler yükseldi.
Sonra:
Para fonlara girdi.
Fonlar büyüdü.
Bazı fonların büyük pozisyon taşıdığı hisseler yükseldi.
Yeni yatırımcı geldi.
Ardından SPK likidite ve fon kurallarını sıkılaştırdı.
Çıkış başladı.
Pusula ödeme vadelerini karşılayamadığını açıkladı.
Pusula’nın Tera’ya devri henüz tamamlanmamışken problem Tera Portföy’ün kendi fonlarına kadar ulaştı.
TP2 ve THF temerrüt açıkladı.
Altı serbest fonda çıkış kapısı daraltıldı.
BIST %5,54 düştü.
Ve bugün sabah 08.00’de Finansal İstikrar Komitesi toplandı/toplanıyor. (Anadolu Ajansı)
1. Bekleyen toplam fon iadesi kaç milyar TL?
Bu rakam açıklanırsa krizin büyüklüğünü ilk kez ölçebileceğiz.
2. Bu iadeler için gereken likidite nereden sağlanacak?
Portföy satışı mı, grup içi kaynak mı, kredi/teminat mekanizması mı, başka bir piyasa likiditesi çözümü mü?
3. Zorunlu satış zinciri durdurulabilecek mi?
BIST’in kısa vadeli yönü açısından en kritik değişken bu.
Çünkü bugün artık mesele yalnız Tera veya Pusula değil.
Mesele yatırımcının fon sistemine duyduğu güven.
Fon yatırımcısı “getirim kaç?” sorusundan önce:
“Sat dediğimde paramı alabilecek miyim?”
diye sormaya başladı.
Finansal İstikrar Komitesi’nin bu sabahki sınavı da tam olarak burada.
Yatırımcıyı kamu parasıyla zarardan kurtarmak değil; ödeme zincirini yeniden işler hale getirirken, gerekiyorsa sorumluluğu bulunanları ayırmak ve Borsa İstanbul’u zorunlu satış sarmalından çıkarmak.
Bunu başarırsa dün yaşananlar sert ama yönetilebilir bir likidite şoku olarak kalabilir.
Başaramazsa ikinci aşama daha tehlikeli:
fonlardan çıkış → yeni hisse satışı → daha düşük fon değeri → daha fazla çıkış.
Bugün saat 08.00’de masadaki gerçek denklem bu.